

- 欧元/加元在法国席卷暴力生活成本抗议之际以看跌缺口开盘。
- 在美国总统特朗普暂停俄罗斯燃料出口制裁后,油价下跌,给加元带来压力。
- 市场预计加拿大央行将在10月会议上维持利率不变。
周一欧洲时段,欧元/加元在经历波动后仍处于负值区域,交投于1.5800附近。由于欧元(EUR)面临法国广泛动荡带来的阻力,这一货币对以看跌缺口开盘。
法国总统埃马纽埃尔-马克龙周日在电视直播的全国讲话中,谴责了因生活成本上升而引发抗议所导致的“令人震惊”的暴力事件。此前,法国经历了近年来最严重的民众骚乱之一。法国的示威活动是更广泛抗议浪潮中规模最大的,这股浪潮还波及比利时、意大利和葡萄牙。
与此同时,欧元/加元面临波动,因为与大宗商品挂钩的加元(CAD)可能受到原油价格下跌的压力。由于美国总统唐纳德-特朗普周五决定签署一项行政命令,暂停《格雷厄姆法案》下针对俄罗斯的关键制裁和关税,油价走低,此举预计将提振俄罗斯燃料出口。该临时豁免暂停了特朗普上个月在国会压力下签署成法的限制措施,原因是俄罗斯在乌克兰的战争;美国国务卿马尔科-鲁比奥指出,政府将用最多60天评估该决定的经济影响。
尽管原油面临阻力,交易员预计加拿大央行(BoC)将在即将召开的10月会议上维持利率不变,延续其全年一直观察到的暂停状态,之后可能在12月考虑加息。由于潜在通胀仍接近加拿大央行2%的目标,且国内劳动力市场出现更多闲置,市场参与者认为没有充分理由立即上调利率。
加拿大通胀料保持稳定,RBC预计CPI将维持在3%
加拿大皇家银行(RBC)的经济学家预计,加拿大通胀将继续停留在当前平台期,预计9月份总体消费者物价指数将“连续第三个月维持在同比3%”。这一预期中的稳定读数表明,尽管价格压力依然存在,但整体通胀在总体层面上已不再加速。
欧元常见问题(FAQ)
欧元是属于欧元区的19个欧盟国家的货币。它是仅次于美元的世界上交易量第二大的货币。2022年,欧元占外汇交易总量的31%,日均交易额超过2.2万亿美元。欧元/美元是世界上交易量最大的货币对,约占所有交易的30%,其次是欧元/日元(4%),欧元/英镑(3%)和欧元/澳元(2%)。
位于德国法兰克福的欧洲中央银行是欧元区的储备银行。欧洲央行设定利率并管理货币政策。欧洲央行的主要任务是维持物价稳定,这意味着要么控制通胀,要么刺激增长。它的主要工具是提高或降低利率。相对较高的利率——或者更高利率的预期——通常对欧元有利,反之亦然。欧洲央行管理委员会每年召开八次会议,制定货币政策决定。决定是由欧元区国家银行行长和包括欧洲央行行长克里斯蒂娜·拉加德在内的六个常任理事国做出的。”
“欧元区通胀数据以消费者价格协调指数(HICP)衡量,是欧元的重要计量经济指标。如果通货膨胀率高于预期,特别是高于欧洲央行2%的目标,欧洲央行就不得不提高利率以控制通胀。与其他国家相比,相对较高的利率通常会对欧元有利,因为它使该地区作为全球投资者投资的地方更具吸引力。”
发布的数据可以衡量经济的健康状况,并可能对欧元产生影响。GDP、制造业和服务业pmi、就业和消费者信心调查等指标都可能影响欧元的走向。强劲的经济有利于欧元。这不仅会吸引更多的外国投资,还可能鼓励欧洲央行提高利率,这将直接增强欧元。否则,如果经济数据疲软,欧元可能会下跌。欧元区四大经济体(德国、法国、意大利和西班牙)的经济数据尤为重要,因为它们占欧元区经济的75%。”
“欧元的另一个重要数据是贸易平衡。该指标衡量的是一个国家在一定时期内出口收入与进口支出之间的差额。如果一个国家生产受欢迎的出口产品,那么它的货币将纯粹从寻求购买这些商品的外国买家创造的额外需求中获得价值。因此,净贸易余额为正会使货币走强,反之亦然。”
三菱东京日联银行(MUFG)的 Lee Hardman 指出,美元指数已从接近 102.95 的年内高点回落,并重新跌破 200 周移动平均线附近的 102.10。他强调,更强劲的美国通胀并未引发美联储进一步重新定价,而大量流入美国股票和与人工智能乐观情绪相关的信贷的外国资金,使得如果市场情绪逆转,美元将更为脆弱。
美元与人工智能情绪挂钩
"主要外汇汇率隔夜保持稳定,美国美元在上周回调走低后继续在略微偏弱的水平交易。美元指数上周收低,结束了连续四周的上涨,并将其推升至 102.95 的新的年内高点。此后,美元指数已回落至 200 周移动平均线所形成的阻力下方,该均线位于 102.10 附近。"
"美国美元上周在公布更强劲的美国通胀数据后未能延续涨势,这令人失望,并可能促使一些投资者削减过去一个月积累的多头头寸。尽管美国通胀数据更强,进一步凸显了朝着美联储通胀目标取得的进展有限,但市场参与者仍不愿计入更鹰派的政策路径。由于美联储主席 Kevin Warsh 上周末未就继上月首次加息后不久再次加息发出明确必要性的信号,本月晚些时候美联储连续加息的市场定价已降至仅约 3bps。"
"在人工智能相关乐观情绪推动下,美国金融市场一直是强劲外国投资者需求的主要受益者。外国投资者在截至 7 月的 12 个月内买入了 9,420 亿美元的美国股票,而同期美国公司债券的买入规模则大幅增加至 4,520 亿美元。这些可观的资金流入凸显出,美元越来越与投资者在美国金融市场寻求更高回报挂钩,而不再仅仅受益于其传统的避险地位。"
"与此同时,本周美元的回落恰逢与人工智能相关交易出现动摇。在本月早些时候创下新的纪录高点后,彭博人工智能股票指数此后已下跌约 9%。半导体和 neocloud 股票指数的回调幅度甚至更为明显。"
(本文由人工智能工具协助创建,并由编辑审校。 了解更多。)
- 澳元/日元连续第二日延续自数月低点的反弹。
- 澳储行肯特的鹰派言论以及中国乐观的 GDP 数据提振澳元。
- 日本央行的不确定性拖累日元,不过干预风险可能限制跌幅。
澳元/日元交叉盘连续第二日吸引跟进买盘,进一步从上周四触及的约108.65区域的八个月低点回升。现货价格在欧洲时段前半段维持盘中涨幅,目前交投于110.35附近,日内上涨逾0.60%。
澳元(AUD)因澳大利亚储备银行(RBA)助理行长克里斯托弗-肯特(Christopher Kent)的鹰派言论而获得一些积极动能,他表示,国内和全球中性利率上升有合理迹象。此外,中国公布的数据显示,第三季度经济同比增长4.5%,好于市场普遍预期,也较前一季度的4.3%加速增长。这进一步利好作为中国代表货币的澳元,再加上日元(JPY)整体基调略显疲软,共同为澳元/日元交叉盘提供支撑。
媒体上周报道称,日本央行(BoJ)官员认为,在没有迹象表明上行通胀风险将突然增加的情况下,没有必要罕见地连续两次加息,这使得日元多头处于守势。与此同时,日本央行行长植田和男(Kazuo Ueda)今天早些时候表示,潜在通胀正接近央行2%的目标,暗示未来仍有进一步加息的空间。此外,交易员仍对日本当局可能出手支撑本币的猜测保持高度警惕,这有助于限制日元的下行空间,并可能限制澳元/日元交叉盘的上行空间。
因此,在确认现货价格已在短期内触底并为任何有意义的上涨走势布局之前,谨慎做法是等待强劲的跟进买盘。交易员也可能不愿下激进的方向性赌注,而是选择等待备受期待的日本央行10月29-30日货币政策会议。
下表显示了 澳元 (AUD) 对所列主要货币 今日的变动百分比。[货币名称]对[货币名称]最强。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.22% | -0.02% | 0.08% | -0.33% | -0.46% | -0.18% | 0.04% | |
| EUR | -0.22% | -0.24% | -0.11% | -0.54% | -0.68% | -0.40% | -0.18% | |
| GBP | 0.02% | 0.24% | 0.11% | -0.33% | -0.44% | -0.16% | 0.05% | |
| JPY | -0.08% | 0.11% | -0.11% | -0.40% | -0.63% | -0.26% | -0.02% | |
| CAD | 0.33% | 0.54% | 0.33% | 0.40% | -0.11% | 0.15% | 0.38% | |
| AUD | 0.46% | 0.68% | 0.44% | 0.63% | 0.11% | 0.28% | 0.51% | |
| NZD | 0.18% | 0.40% | 0.16% | 0.26% | -0.15% | -0.28% | 0.23% | |
| CHF | -0.04% | 0.18% | -0.05% | 0.02% | -0.38% | -0.51% | -0.23% |
热图显示了主要货币相对于其他货币的百分比变化。基础货币从左列中选取,而报价货币从顶部行中选取。例如,如果您从左列选择 澳元 并沿着水平线移动到 美元 ,则框中显示的百分比变化将表示 AUD (基数)/ USD (报价)。
- 美国股指期货上涨,交易员已计入美联储维持利率不变的概率为 85.1%。
- 受人工智能债务担忧拖累,科技股承压,CoreWeave 本周下跌 25% 突显了这一点。
- 市场正等待本周主要企业财报,包括特斯拉、Meta 和 Netflix 的业绩。
周一欧洲时段,道琼斯指数期货上涨 0.16%,交投于 52,300 附近。标普 500 指数期货飙升 0.59%,交投于 7,750 左右,而纳斯达克 100 指数期货上涨 1.15%,接近 29,730。
随着市场对美联储(Fed)10 月加息的预期持续下降,美国股指期货走高。美联储主席凯文-沃什(Kevin Warsh)周五在国际货币基金组织(IMF)的一场活动上表示,他不会预先判断货币政策决定,这使得市场在央行即将召开的 10 月会议前缺乏明确方向。
根据 CME FedWatch 工具的数据,交易员目前押注本月晚些时候央行维持利率不变的概率为 85.1%,较一个月前记录的 42.4% 大幅上升。
与此同时,随着对人工智能融资的担忧日益加剧,上周科技股承压。CoreWeave 是一家高度依赖债务为租赁给科技公司的数据中心融资建设的 neocloud 公司,成为这些担忧的焦点,其股价本周暴跌 25%。公司债投资者也开始回避 CoreWeave 的债务,推动该公司的信用违约掉期升至困境水平。
在此背景下,交易员在重新评估与人工智能相关投资前景的同时,也在为繁忙的企业财报周做准备。市场参与者目前正等待特斯拉、Meta、Netflix、美国运通和 GE Aerospace 等大型公司的关键季度业绩。
若人工智能乐观情绪消退,美元料将承压
三菱日联/BTMU 的分析师警告称,近期与人工智能相关的外国资金大量流入美国资产的模式,对美元构成下行风险。他们认为,尽管与人工智能相关的热情一直是关键支撑,但“如果市场对人工智能的情绪恶化,这种动态也会使美元更容易出现逆转。”
人工智能股票常见问题(FAQ)
首先,人工智能是一门学术学科,它试图在机器中重建人类的认知功能、逻辑理解、感知和模式识别。人工智能通常缩写为AI,它有许多子领域,包括人工神经网络、机器学习或预测分析、符号推理、深度学习、自然语言处理、语音识别、图像识别和专家系统。整个领域的最终目标是创造通用人工智能(AGI)。这意味着制造出一种机器,可以解决它没有被训练过的任意问题。
人工智能有许多不同的用例。其中最著名的是生成式人工智能平台,它使用大型语言模型(llm)的训练来回答基于文本的查询。其中包括ChatGPT和谷歌的Bard平台。Midjourney是一个基于用户创建的文本生成原始图像的程序。其他形式的人工智能利用概率技术来确定实体的质量或感知,比如Upstart的贷款平台,它使用人工智能增强的信用评级系统,通过在互联网上搜索与申请人的职业、财富状况和人际关系相关的数据,来确定申请人的信用价值。其他类型的人工智能使用来自科学研究的大型数据库,为可能在实验室测试的药物产生新的想法。YouTube、Spotify、Facebook和其他内容聚合器使用人工智能应用程序,通过收集和组织用户观看习惯的数据,向用户推荐个性化内容。
英伟达(Nvidia)是一家半导体公司,既生产专注于人工智能的计算机芯片,也生产人工智能工程师用来构建应用程序的一些平台。许多支持者认为,英伟达是人工智能革命的“镐和铲”,因为它构建了实现人工智能进一步应用所需的工具。Palantir Technologies是一家“大数据”分析公司。该公司与美国情报机构签订了大量合同,后者利用其Gotham平台筛选数据,确定情报线索,并提供模式识别信息。其Foundry产品被大公司用于跟踪员工和客户数据,用于预测分析和发现异常情况。微软(Microsoft)持有ChatGPT开发公司OpenAI的大量股份,后者尚未上市。微软将OpenAI的技术与必应搜索引擎整合在一起。
在2022年底ChatGPT向公众推出后,许多与人工智能相关的股票开始上涨。例如,英伟达在发布后的六个月内上涨了200%以上。华尔街的权威人士立即开始怀疑,市场是否正在被另一个科技泡沫吞噬。著名投资者斯坦利·德鲁肯米勒(Stanley Druckenmiller)持有Palantir和英伟达的主要投资,他说泡沫不会只持续六个月。他说,如果对人工智能的兴奋真的变成了泡沫,那么极端的估值将持续至少两年半,或者像20世纪90年代末的互联网泡沫那样长。在2023年中期,最好的猜测是市场没有泡沫,至少目前没有。的确,英伟达当时的预期市盈率为27倍,但分析师们预测,未来几年该公司的营收将出现极高的增长。在互联网泡沫的高峰期,纳斯达克100指数的市盈率为60倍,但在2023年中期,该指数的市盈率为25倍。
荷兰国际集团(ING)的弗朗切斯科-佩索莱(Francesco Pesole)表示,欧元/美元相对于短期公允价值约 1.137–1.139 略显低估,但法国持续的财政担忧和抗议活动可能限制涨幅。他认为风险大致平衡,法国方面带来下行风险,而与人工智能相关的进一步压力可能打压美联储预期则带来上行空间,并将欧元/美元一个月目标维持在 1.130。
法国抗议和人工智能令风险保持平衡
"欧元/美元隔夜一度回落至 1.120 下方,随后在今天早些时候再次小幅走高。短期利差的变动已将我们对欧元/美元短期公允价值的估计上调至约 1.137-1.139。因此,当前低估幅度约为 1.3-1.5%,这与法国财政风险仍然非常明显大体一致,10年期 OAT-德国国债利差徘徊在 135-140bp 附近即可体现这一点。"
"市场似乎对预算状况的担忧有所缓和。不过,法国周末持续的大规模抗议活动应会拖累国内股市,并可能波及债券市场。我们怀疑这本身不足以推动利差进一步持续扩大,但可能限制欧元/美元重返上周五水平的能力。"
"从宏观层面看,本周的焦点是周五公布的 PMI 数据。市场预期欧元区综合 PMI 将小幅放缓,但仍将稳稳处于扩张区间。明天,德国 ZEW 指数将受到关注。"
"目前欧元/美元的风险平衡相当均衡。下行风险仍主要来自法国,尽管近期已有所缓和,而上行空间则来自更多人工智能担忧对美联储利率预期的打压。我们一个月后的目标仍为 1.130。"
(本文由人工智能工具协助生成,并经编辑审核。了解更多。)
- 美元指数可能在九日指数移动均线102.03处遇到初步阻力。
- 14日相对强弱指数位于58.17,表明积极的看涨动能。
- 即时支撑位于101.70附近的上升通道下轨。
美元指数(DXY)衡量美元(USD)兑六种主要货币的价值,周一亚洲时段在以看涨缺口开盘后小幅走低,并在102.00附近维持在积极区域。
短期偏向仍然偏多,因为美元指数守在50日指数移动均线(EMA)上方,同时测试九日指数移动均线这一即时阻力。14日相对强弱指数(RSI)位于58.17,倾向看涨但尚未超买,表明积极动能仍在延续,而FXS美联储情绪指数稳定在127.51附近,暗示与美联储相关的预期已不再强力推动新的上行。
此外,日线图的技术分析显示,美元指数仍处于上升通道形态内,表明看涨动能持续。
美元指数可能测试九日指数移动均线102.03这一初步阻力。若突破这一短期价格均线,将强化看涨偏向,并支持美元指数测试10月14日触及的18个月高点102.94,随后指向上升楔形上轨103.80。
下行方面,美元指数可能在101.70附近的上升通道下轨找到即时支撑,随后是100.91的50日指数移动均线。进一步下跌将暴露8月20日录得的五个月低点98.56。
随着焦点转向美元涨势的可持续性,美元多头变得谨慎
星展集团研究(DBS Group Research)的经济学家认为,美元的上涨动能可能正接近一个拐点。DBS表示,“未来一周可能会从延续美元近期涨势,转向重新评估其可持续性”,因为投资者正在权衡美元最新一轮强势可能有多持久。
(本报道的技术分析由人工智能工具协助撰写。了解更多。)
美元常见问题(FAQ)
美元(USD)是美国的官方货币,也是许多其他国家的“事实上”货币,与当地纸币一起流通。根据 2022年的数据,美元是世界上交易量最大的货币,占全球外汇交易额的88%以上,平均每天交易6.6万亿美元。 第二次世界大战后,美元取代英镑成为世界储备货币。在其历史上的大部分时间里,美元都是由黄金支撑的,直到1971年布雷顿森林协定(Bretton Woods Agreement)废除了金本位制。”
“影响美元价值的最重要的单一因素是货币政策,这是由美联储(Fed)决定的。美联储有两项任务:实现物价稳定(控制通胀)和促进充分就业。它实现这两个目标的主要工具是调整利率。当物价上涨过快,通货膨胀率高于美联储2%的目标时,美联储将加息,这有助于美元升值。当通货膨胀率低于2%或失业率过高时,美联储可能会降低利率,这将给美元带来压力。”
在极端情况下,美联储还可以印更多美元,实施量化宽松政策。量化宽松是美联储在陷入困境的金融体系中大幅增加信贷流动的过程。这是一种非标准的政策措施,用于信贷枯竭,因为银行不愿相互放贷(出于对交易对手违约的担忧)。当仅仅降低利率不太可能达到必要的效果时,这是最后的手段。这是美联储在2008年金融危机期间对抗信贷紧缩的首选武器。它涉及到美联储印刷更多的美元,并用这些美元主要从金融机构购买美国政府债券。量化宽松通常会导致美元走软。”
量化紧缩(QT)是一个相反的过程,即美联储停止从金融机构购买债券,不再将其持有的到期债券的本金再投资于新的购买。这通常对美元有利。
- 周一,随着10月美联储加息押注回落以及债券收益率下滑,黄金吸引了一些买家。
- 交易员仍认为12月美联储加息的概率约为90%,这限制了贵金属的上涨空间。
- 地缘政治紧张局势为避险美元提供支撑,进一步压制了该商品。
黄金(XAU/USD)难以延续盘中温和涨幅,在周一欧洲时段前半段始终维持在4200美元关口下方,且仍处于三周前形成的交易区间内。美国联邦储备委员会(Fed)主席凯文-沃什(Kevin Warsh)不愿就进一步政策举措提供新的线索,迫使投资者将本月晚些时候政策收紧的可能性排除在价格之外。此外,美国国债收益率近期自多年高点大幅回落,并在周五拖累美元(USD)跌至两周低点,这也为贵金属提供了顺风。
美联储静默期临近,沃什的沉默削弱10月加息概率
德意志银行策略师指出,随着美联储即将在10月27日至28日会议前进入静默期,凯文-沃什拒绝反驳市场利率预期,强调即便在本周更热的通胀数据公布后,他也不会“预判会议结果”。该行表示,市场将缺乏更鹰派的措辞解读为积极意外,“10月加息定价在他讲话时从约30%降至约15%”,“标普和纳斯达克期货在他讲话前大部分时间都处于负值区间,随后均上涨0.15%”,“斯托克欧洲600指数期货上涨0.68%”。
与此同时,上周高于预期的美国通胀报告提振了市场对美联储即将加息的押注。根据芝加哥商品交易所集团(CME Group)的FedWatch工具,交易员目前定价美联储将在12月提高借贷成本的概率超过90%。此外,能源驱动的通胀担忧支撑了美联储进一步收紧政策的前景。事实上,随着中东和东欧地区敌对行动升级,供应风险居高不下,原油价格周五飙升至近一个月高点。
此外,周末霍尔木兹海峡有三艘油轮受损,伊朗伊斯兰革命卫队海军坚称该水道仍处于关闭状态,船只只能在其授权下通行。在欧洲,乌克兰周日发动袭击,导致圣彼得堡一处石油出口终端和一座储存设施起火,基辅向俄罗斯发射了1000多架无人机,发动了这场战争中规模最大的空袭之一。此外,沙特阿拉伯与伊朗支持的也门胡塞叛军之间的冲突也几乎没有缓和迹象。
此外,伊朗最高国家安全委员会秘书穆赫辛-雷扎伊(Mohsen Rezaei)警告称,德黑兰已为任何新的美以袭击准备了新的报复计划。这使地缘政治风险溢价继续发挥作用,为原油价格提供支撑,并让避险美元进一步从两周低点回升。这可能会限制黄金进一步上涨,因此在布局进一步涨势之前,谨慎起见应等待强劲的跟进买盘。
XAU/USD 4小时图
技术分析
区间震荡的价格走势可被归类为看跌盘整阶段,背景是金价从 8 月触及的 4700 美元附近回落。此外,黄金/美元货币对仍明显位于 4 小时图上的 200 周期简单移动平均线(SMA)下方,这表明近期涨幅仍处于更广泛的修正阶段之内,而非已确认的上升趋势。
与此同时,14 日相对强弱指数(RSI)位于 55.1,略偏看涨,而移动平均趋同背离(MACD)仍位于零轴上方,呈现正值但略有走弱的形态。尽管如此,仍需站上 4200 美元关口并突破交易区间阻力位,即 4215-4220 美元区域,才能缓解当前的下行压力,并为更具建设性的中期前景打开空间。
下行方面,4150-4145 美元区域可能提供即时支撑,然后是 4100 美元整数关口以及上周的波段低点,位于 4075-4065 美元区域附近。若后者被有力跌破,黄金将面临挑战年内(YTD)低点的风险,该低点位于 3957 美元附近,曾在 7 月触及。
(本报道的技术分析由 AI 工具协助撰写。了解更多。)
美联储常见问题(FAQ)
“美国的货币政策是由美联储制定的。美联储有两项使命:实现物价稳定和促进充分就业。它实现这些目标的主要工具是调整利率。当物价上涨过快,通胀超过美联储2%的目标时,美联储就会提高利率,从而增加整个经济的借贷成本。这导致美元(USD)走强,因为它使美国成为对国际投资者更具吸引力的投资场所。当通货膨胀率低于2%或失业率过高时,美联储可能会降低利率以鼓励借贷,这将给美元带来压力。”
美联储每年召开八次政策会议,由联邦公开市场委员会(FOMC)评估经济状况并做出货币政策决定。联邦公开市场委员会由12名美联储官员参加,其中包括7名理事会成员、纽约联邦储备银行行长,以及其余11名地区储备银行行长中的4名,这些地区储备银行行长的任期为一年,轮流担任。”
“在极端情况下,美联储可能会采取量化宽松政策(QE)。量化宽松是美联储在陷入困境的金融体系中大幅增加信贷流动的过程。这是一种非标准的政策措施,在危机或通胀极低时使用。这是美联储在2008年金融危机期间的首选武器。它涉及到美联储印刷更多的美元,并用这些美元从金融机构购买高评级债券。量化宽松通常会削弱美元。”
量化紧缩(QT)是量化宽松的反向过程,即美联储停止从金融机构购买债券,不再将其持有的到期债券的本金再投资于购买新债券。这通常对美元的价值是有利的。
德国商业银行(Commerzbank)的 Tatha Ghose 指出,尽管 CE3 货币已随欧元企稳,但波兰兹罗提仍持续跑输同类货币。他将此归因于波兰政府、总统和央行在 NBP 董事会任命问题上的制度摩擦。Ghose 预计 NBP 的架构在可预见的未来仍将不确定,但他并不认为这会引发重大的货币政策变化,并认为这一消息只是延长了兹罗提的负面背景,而非改变这一局面。
制度摩擦与货币表现落后
"不过,在过去一周,欧元有所企稳,使地区货币从近期低点回升了一些。然而,自趋势转变前以来,相对表现排名并未改变:波兰兹罗提继续跑输同类货币,捷克克朗表现居中,匈牙利福林仍是表现最佳者。"
"波兰特有的制度发展并未帮助兹罗提的表现。政府与央行仍处于对立立场。总统卡罗尔-纳夫罗茨基(Karol Nawrocki)将在总理唐纳德-图斯克(Donald Tusk)签署副署后,重新提交四项波兰国家银行(NBP)管理委员会提名,此前图斯克已于 5 月阻止了同样的人选。"
"当副行长亚当-利皮斯基(Adam Lipinski)的任期于 11 月 4 日届满时,这一问题可能变得更加紧迫。届时,管理委员会将只剩 5 名成员,少于法定的 6 名(尽管法律专家普遍不认为 NBP 在仅有 5 名成员时作出的决定会失效)。"
"因此,NBP 的架构在可预见的未来可能会变得不确定,但我们并不认为这会带来深远的货币政策影响:NBP 在今年早些时候在条件允许时曾主动降息——这本应已经缓和了此前与政府之间的紧张关系。因此,尽管此类发展延长了兹罗提周围的负面环境,但并未带来显著新的利空。"
(本文由人工智能工具协助创建,并由编辑审校。 了解更多。)
- 英镑兑美元小幅走低,因后者上涨。
- 投资者密切等待英国劳动力市场和通胀数据。
- 法国国债收益率居高不下,为美元提供了支撑。
周一欧洲交易时段,英镑(GBP)兑美元(USD)小幅走低,交投于 1.3314 附近,但仍在上周五的交易区间内震荡。由于投资者等待将于周二和周三分别公布的英国截至 8 月三个月的关键就业数据以及 9 月消费者物价指数(CPI)数据,英镑/美元预计将维持横盘整理。
据估计,截至 7 月的三个月中,ILO 失业率从 4.9% 升至 5%。包括奖金在内的平均工资年率从前值 3.9% 降至 3.8%。
德意志银行经济学家预计,英国价格压力将在 9 月重新加速,预计通胀将“升至全年最高水平”。他们预计总体 CPI 将升至“同比 3.49%,核心 CPI 将升至同比 2.74%”。在细分项目中,德意志银行还预计服务业将重新走强,“我们预计服务业 CPI 也将上升,在更强的基数效应推动下,增速将加快至同比 3.71%”。
英国数据可能会对英国央行(BoE)的利率预期产生重大影响。
与此同时,由于法国在生活成本上升背景下爆发社会抗议,推高了政府借贷成本,美元走高。10 年期法国国债收益率维持上周五的涨幅,约为 4.87%。
英镑/美元技术分析
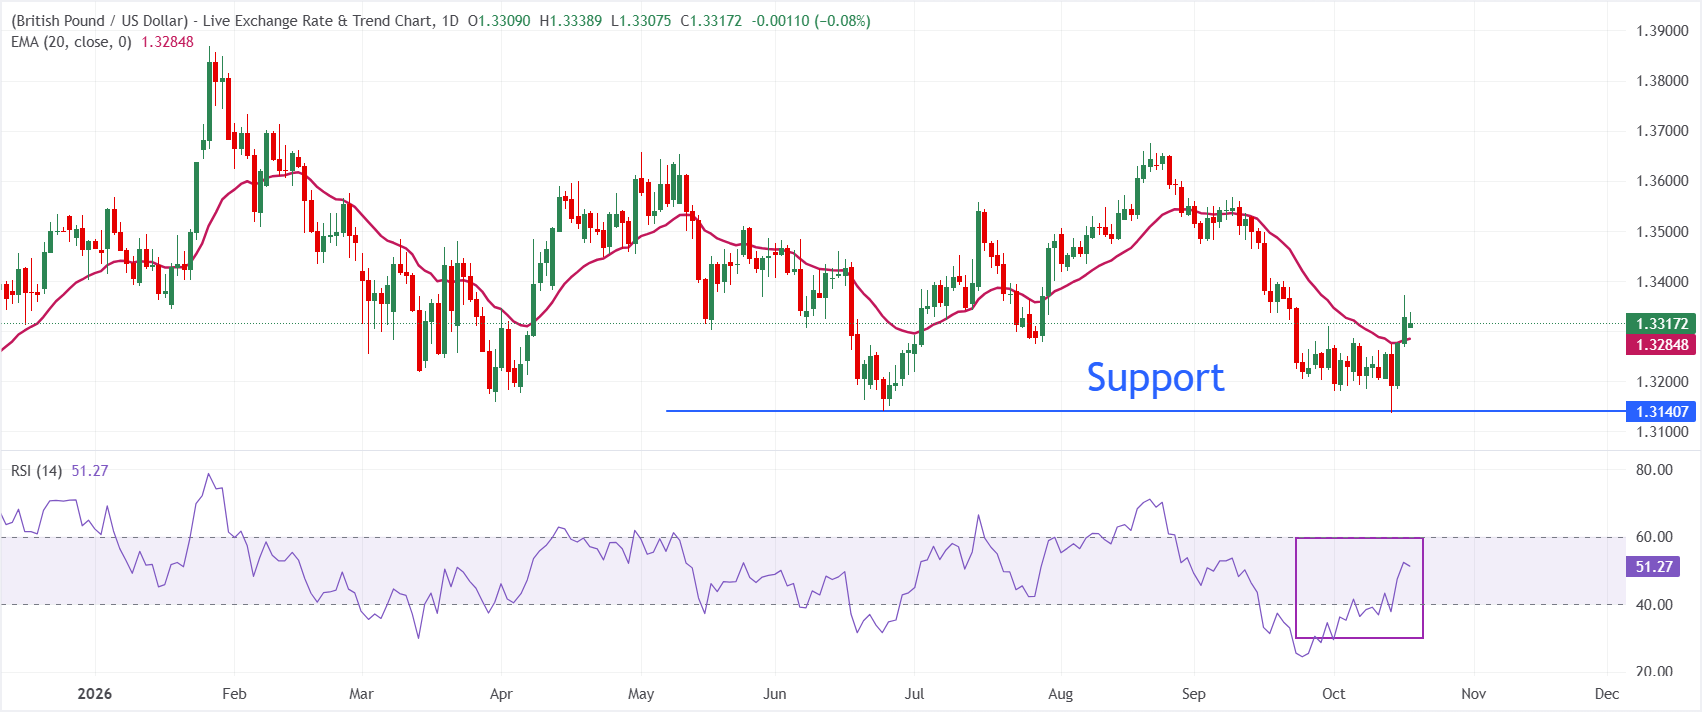
日线图上,英镑/美元报 1.3317,维持略偏看涨的短期基调,因为现货价格仍高于 20 日指数移动均线(EMA)1.3285。短期趋势偏向受到这一附近动态支撑的支撑,而 14 日相对强弱指数(RSI)在 51 附近,表明动能中性偏正,而非任何方向上的过度延伸。
下行方面,初步支撑位于 20 日 EMA 附近的 1.3285,而主要支撑位在 1.3140。上行方面,上周五高点 1.3372 似乎是该货币对的关键阻力。
(本故事的技术分析由 AI 工具协助撰写。了解更多。)
经济指标
英国消费者物价指数年率
英国(UK)消费者物价指数(CPI)由国家统计局每月发布,是衡量消费者价格通胀的指标——即家庭购买的商品和服务价格上涨或下跌的速度——按照国际标准制作。这是政府目标中使用的通胀指标。同比读数将参考月份的价格与一年前进行比较。一般来说,高读数被视为对英镑(GBP)利好,而低读数则被视为利空。
阅读更多下一次发布: 周三 10月 21, 2026 06:00
频率: 每月
预期值: 3.4%
前值: 3.1%
来源: Office for National Statistics
The Bank of England is tasked with keeping inflation, as measured by the headline Consumer Price Index (CPI) at around 2%, giving the monthly release its importance. An increase in inflation implies a quicker and sooner increase of interest rates or the reduction of bond-buying by the BOE, which means squeezing the supply of pounds. Conversely, a drop in the pace of price rises indicates looser monetary policy. A higher-than-expected result tends to be GBP bullish.
- WTI 周一从一个月高点回落 2.3%,并跌至 97.00 美元下方的时段低点。
- 特朗普对俄罗斯制裁的豁免提振了全球原油供应增加的预期。
- 针对试图穿越霍尔木兹海峡的船只的袭击不断增加,迄今为止限制了油价跌幅。
原油周一小幅走低,因市场希望美国总统唐纳德-特朗普对俄罗斯制裁的豁免将增加全球原油供应,从而缓解了对中东冲突停滞的担忧。美国基准西德克萨斯中质原油(WTI)价格已从周五 99.27 美元的一个月高点跌破 97.00 美元,但本月迄今仍上涨逾 8%,较 7 月低点高出近 40%。
特朗普周五签署行政命令,豁免对俄罗斯石油出口的制裁,原因是他与乌克兰总统弗拉基米尔-泽连斯基之间的紧张关系加剧。此举在美国国内引发广泛批评,甚至连总统的亲密盟友也不例外,这促使美国国务卿马尔科-鲁比奥周六要求更多时间来评估局势。
美国总统的言论并未帮助澄清此事:"你们很多人还不知道我的决定是什么,但我们会弄清楚,你们也会知道的,"总统本周末在佛罗里达州对记者表示。
霍尔木兹海峡袭击加剧
与此同时,联合国(UN)最高海事官员证实,试图穿越霍尔木兹海峡的船只遭袭事件有所升级,据报道,过去两周有 24 艘船只遭到袭击。
伊朗伊斯兰革命卫队(IRGC)周一早些时候证实,一艘“违反规定”的油轮在试图穿越这一关键的霍尔木兹水道时撞上水雷后起火。
在此背景下,超大型油轮的运费已飙升至创纪录高位,保险公司也提高了收费,整体上推高了每桶原油价格。这可能会在短期内继续显著压制 WTI。
WTI原油常见问题(FAQ)
WTI油是在国际市场上销售的一种原油。WTI是布兰特、迪拜原油等3大原油之一的西德克萨斯中质油(WTI)。WTI也被称为“轻”和“甜”,因为其相对较低的重力和含硫量分别。它被认为是一种容易提炼的高品质油。它在美国采购,并通过库欣中心分发,库欣中心被认为是“世界管道的十字路口”。它是石油市场的基准,WTI价格经常被媒体引用。
与所有资产一样,供需关系是WTI原油价格的关键驱动因素。因此,全球增长可以成为需求增长的驱动力,反之亦然,导致全球增长疲软。政治不稳定、战争和制裁可能会扰乱供应并影响价格。主要产油国组成的石油输出国组织(OPEC)的决定是油价的另一个关键驱动因素。美元的价值影响WTI原油的价格,因为石油主要以美元交易,因此美元疲软可以使石油更便宜,反之亦然。
美国石油协会(API)和能源信息署(EIA)发布的每周石油库存报告影响着WTI原油的价格。库存的变化反映了供需的波动。如果数据显示库存下降,则可能表明需求增加,从而推高油价。库存增加可以反映供应增加,从而压低价格。空气污染指数的报告每周二发布,环境影响评估报告于周二发布。它们的结果通常是相似的,75%的情况下误差在1%以内。环境影响评估的数据被认为更可靠,因为它是一个政府机构。
欧佩克(石油输出国组织)是由12个石油生产国组成的组织,每年举行两次会议,共同决定成员国的生产配额。他们的决定经常影响WTI原油价格。当欧佩克决定降低配额时,它可以收紧供应,推高油价。当欧佩克增加产量时,它会产生相反的效果。“OPEC+”指的是一个扩大后的组织,新增了10个非OPEC成员国,其中最引人注目的是俄罗斯。