

- 美元/日元触及两个月低点2,强于预期的美国通胀和美联储鹰派言论提振美元。
- 市场已完全计入美联储12月加息,50个基点变动的概率为11.5%。
- 美国与日本之间巨大的利差拖累日元,但再次干预的风险令交易员保持谨慎。
周三,美元/日元小幅走高,连续第二个交易日上涨,因市场对美联储(Fed)前景更偏鹰派的预期重新提振了美元(USD)的看涨动能。截至发稿时,该货币对交投于159.13附近,日内上涨0.24%,为9月2日以来的最高水平。
周二公布的美国消费者通胀数据强于预期,加上美联储官员呼吁进一步收紧货币政策,提振了美元。美元指数(DXY)跟踪美元对一篮子六种主要货币的表现,目前交投于102.50附近,逼近10月触及的年内高点102.94。
美国消费者物价指数(CPI)10月份环比上涨0.4%,高于预期的0.3%,但低于9月份的0.6%。剔除食品和能源的核心CPI上涨0.3%,与9月份的增速持平,并高于预期的0.2%。
美联储理事克里斯托弗-沃勒表示,如果10月份核心CPI“在0.3%左右或更高”,12月份可能需要加息50个基点。包括达拉斯联储主席洛里-洛根和费城联储主席安娜-保尔森在内的其他官员也支持进一步收紧货币政策,而美联储负责监管的副主席米歇尔-鲍曼则强调需要将通胀控制住。
根据CME FedWatch工具,市场目前已完全计入12月份加息,25个基点上调的概率为88.5%,50个基点上调的概率为11.5%。交易员还预计明年将有更多加息,到2027年中期已计入另外三次每次25个基点的上调。
与此同时,由于日本利率仍远低于美国,日本央行(BoJ)的政策利率为1.25%,而美联储的利率区间为3.75%-4.00%,日元(JPY)承压。尽管日本央行仍在渐进式加息路径上,但这对日元的支撑有限,因为美联储进一步收紧政策的前景可能会使两国之间的利差保持宽幅。
不过,随着美元/日元逼近160关口,再次进行货币干预的风险令交易员保持谨慎。日本今年已经多次入市支撑日元,包括7月30日创纪录的7.98万亿日元干预。财务大臣加藤胜信本月早些时候警告称,当局将对无序或过度投机性的汇率波动采取行动。
下表显示了 日元 (JPY) 对所列主要货币 今日的变动百分比。 日元 对 美元 最弱。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.24% | 0.25% | 0.24% | 0.31% | 0.06% | 0.28% | 0.49% | |
| EUR | -0.24% | 0.00% | 0.00% | 0.05% | -0.19% | 0.06% | 0.25% | |
| GBP | -0.25% | -0.01% | -0.02% | 0.05% | -0.22% | 0.03% | 0.24% | |
| JPY | -0.24% | 0.00% | 0.02% | 0.06% | -0.18% | 0.04% | 0.25% | |
| CAD | -0.31% | -0.05% | -0.05% | -0.06% | -0.24% | -0.02% | 0.19% | |
| AUD | -0.06% | 0.19% | 0.22% | 0.18% | 0.24% | 0.24% | 0.44% | |
| NZD | -0.28% | -0.06% | -0.03% | -0.04% | 0.02% | -0.24% | 0.21% | |
| CHF | -0.49% | -0.25% | -0.24% | -0.25% | -0.19% | -0.44% | -0.21% |
热图显示了主要货币相对于其他货币的百分比变化。基础货币从左列中选取,而报价货币从顶部行中选取。例如,如果您从左列选择 日元 并沿着水平线移动到 美元 ,则框中显示的百分比变化将表示 JPY (基数)/ USD (报价)。
- WTI 油价较周二低点上涨逾 2 美元,并在 85.50 美元附近盘整。
- 对中东和平谈判前景日益增长的怀疑,为原油价格提供了温和支撑。
- 美国 API 原油库存在 11 月第一周意外增加,限制了油价反弹。
周三,油价从两个月低点回升,因为投资者开始担忧中东和平协议谈判缺乏进展。美国基准西德克萨斯中质原油(WTI)较周二低点上涨逾 2 美元,并在欧洲时段于 85.50 美元附近盘整。
随着谈判迟迟没有取得任何实质性进展,投资者对华盛顿与德黑兰达成和平协议的乐观情绪开始减弱,同时,试图穿越霍尔木兹海峡的船只遭到袭击的事件仍在继续。
美国官员仍保持乐观态度,淡化了对伊朗发动新一轮袭击的可能性。国务卿马尔科-鲁比奥周二在巴黎举行的七国集团会议上表示,"没有必要进行大规模作战行动",美国总统唐纳德-特朗普则表示,他将把战争维持在"现状",尽管他警告称美国军方"已做好准备"。
霍尔木兹海峡的袭击仍在继续
与此同时,负责监测全球海上贸易的英国海上贸易行动办公室(UKMTO)周二报告称,阿曼海岸东北方向一艘油轮遭到新的袭击,此前美国国防部长皮特-赫格塞思(Pete Hegseth)刚刚确认美国控制着霍尔木兹海峡。此类事件已使原本在战前承担全球约 20% 原油供应运输的通道中的原油运输几近停滞,推高了市场对供应中断的担忧,并使过去 8 个月大部分时间里油价维持在战前水平上方 20% 至 60% 之间。
同样在周二,美国石油协会(API)数据显示,截至 11 月 6 日当周,原油库存增加 900 万桶,而市场预期为减少 100 万桶,且此前一周曾下降 520 万桶。这些数据帮助限制了 WTI 油价的反弹。
WTI原油常见问题(FAQ)
WTI油是在国际市场上销售的一种原油。WTI是布兰特、迪拜原油等3大原油之一的西德克萨斯中质油(WTI)。WTI也被称为“轻”和“甜”,因为其相对较低的重力和含硫量分别。它被认为是一种容易提炼的高品质油。它在美国采购,并通过库欣中心分发,库欣中心被认为是“世界管道的十字路口”。它是石油市场的基准,WTI价格经常被媒体引用。
与所有资产一样,供需关系是WTI原油价格的关键驱动因素。因此,全球增长可以成为需求增长的驱动力,反之亦然,导致全球增长疲软。政治不稳定、战争和制裁可能会扰乱供应并影响价格。主要产油国组成的石油输出国组织(OPEC)的决定是油价的另一个关键驱动因素。美元的价值影响WTI原油的价格,因为石油主要以美元交易,因此美元疲软可以使石油更便宜,反之亦然。
美国石油协会(API)和能源信息署(EIA)发布的每周石油库存报告影响着WTI原油的价格。库存的变化反映了供需的波动。如果数据显示库存下降,则可能表明需求增加,从而推高油价。库存增加可以反映供应增加,从而压低价格。空气污染指数的报告每周二发布,环境影响评估报告于周二发布。它们的结果通常是相似的,75%的情况下误差在1%以内。环境影响评估的数据被认为更可靠,因为它是一个政府机构。
欧佩克(石油输出国组织)是由12个石油生产国组成的组织,每年举行两次会议,共同决定成员国的生产配额。他们的决定经常影响WTI原油价格。当欧佩克决定降低配额时,它可以收紧供应,推高油价。当欧佩克增加产量时,它会产生相反的效果。“OPEC+”指的是一个扩大后的组织,新增了10个非OPEC成员国,其中最引人注目的是俄罗斯。
法国兴业银行(Societe Generale)的基特-朱克斯(Kit Juckes)指出,在最新美国CPI引发的利率波动后,欧元/美元的“公允价值”接近1.1150,这使该货币对陷入区间震荡。他强调,美国经济继续表现优于其他经济体,并维持欧元/美元年底目标位于1.10。继CPI之后,即将公布的美国PPI数据可能会吸引更多关注。
欧元货币对维持在窄幅区间
"昨日美国利率对CPI数据的反应帮助将欧元/美元的“公允价值”定在1.1150,几乎与今晨的交易水平一致。"
"归根结底,地平线之外或许正在酝酿风暴云,但就目前而言,美国经济继续跑赢大多数其他经济体。"
"我们对欧元/美元年底目标位1.10的判断仍未过时。"
(本文由人工智能工具协助生成,并经编辑审核。了解更多。)
- 美元指数跃升至接近102.52,因美联储12月加息50个基点的概率获得支撑。
- 美联储的沃勒在美国CPI公布前表示,更高或持平的核心数据可能会加剧对加息50个基点的担忧。
- 美国核心CPI 10月环比增长0.3%,快于预期的0.2%。
周三,美元(USD)跑赢其他主要货币,因为金融市场已开始预期美联储(Fed)将在12月政策会议上采取更大幅度的加息。
截至发稿,衡量美元兑六种主要货币价值的美元指数(DXY)上涨0.3%,接近102.52。这是近四周以来的最高水平。
下表显示了 美元 (USD) 对所列主要货币 今日的变动百分比。[货币名称]对[货币名称]最强。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.27% | 0.25% | 0.19% | 0.26% | -0.05% | 0.20% | 0.51% | |
| EUR | -0.27% | -0.02% | -0.09% | -0.03% | -0.33% | -0.06% | 0.24% | |
| GBP | -0.25% | 0.02% | -0.06% | 0.00% | -0.31% | -0.06% | 0.26% | |
| JPY | -0.19% | 0.09% | 0.06% | 0.06% | -0.24% | 0.00% | 0.32% | |
| CAD | -0.26% | 0.03% | -0.00% | -0.06% | -0.30% | -0.06% | 0.26% | |
| AUD | 0.05% | 0.33% | 0.31% | 0.24% | 0.30% | 0.26% | 0.56% | |
| NZD | -0.20% | 0.06% | 0.06% | -0.00% | 0.06% | -0.26% | 0.32% | |
| CHF | -0.51% | -0.24% | -0.26% | -0.32% | -0.26% | -0.56% | -0.32% |
热图显示了主要货币相对于其他货币的百分比变化。基础货币从左列中选取,而报价货币从顶部行中选取。例如,如果您从左列选择 美元 并沿着水平线移动到 日元 ,则框中显示的百分比变化将表示 USD (基数)/ JPY (报价)。
是什么促使市场计入美联储大幅加息?
三菱日联金融集团(MUFG)分析师指出,市场最新的重新定价是“考虑50个基点加息的可能性”,并强调这一转变“之所以现在才被考虑,是因为沃勒在CPI报告公布前的言论,而不是CPI报告本身”。他们指出,“沃勒表示,更强劲的CPI数据可能需要加息50个基点,这引发了关于沃勒是否提前知晓CPI数据的讨论”,并帮助推动短端收益率走高,重新定价美联储预期。
MUFG表示,在沃勒称“顽固的通胀和能源风险需要逆转75个基点的降息,因此为何要等两个会议才这样做”之后,“OIS市场目前已部分计入12月9日加息50个基点的风险”。
尽管如此,该行仍警告不要将更大幅度的行动视为当前基准情景。他们写道:“我们仍然怀疑此时有必要加息50个基点,并认为大多数人会认为加息25个基点的风险回报更佳”,并指出“在FOMC会议前,我们仍将迎来另一份非农就业报告(但不会再有CPI数据公布,尽管就在其后一天)”。MUFG补充称,“强劲的数据,加上近期原油价格大幅下跌后的反弹,将是可能采取更激进加息的一个情景”,这使市场进一步倾向于50个基点结果的风险仍然存在
周二公布的消费者物价指数(CPI)数据显示,10 月份整体通胀月率增长 0.4%,高于预期的 0.3%。同期,剔除波动较大的食品和能源项目的核心 CPI 为 0.3%,高于预期的 0.2%。
美元指数技术分析
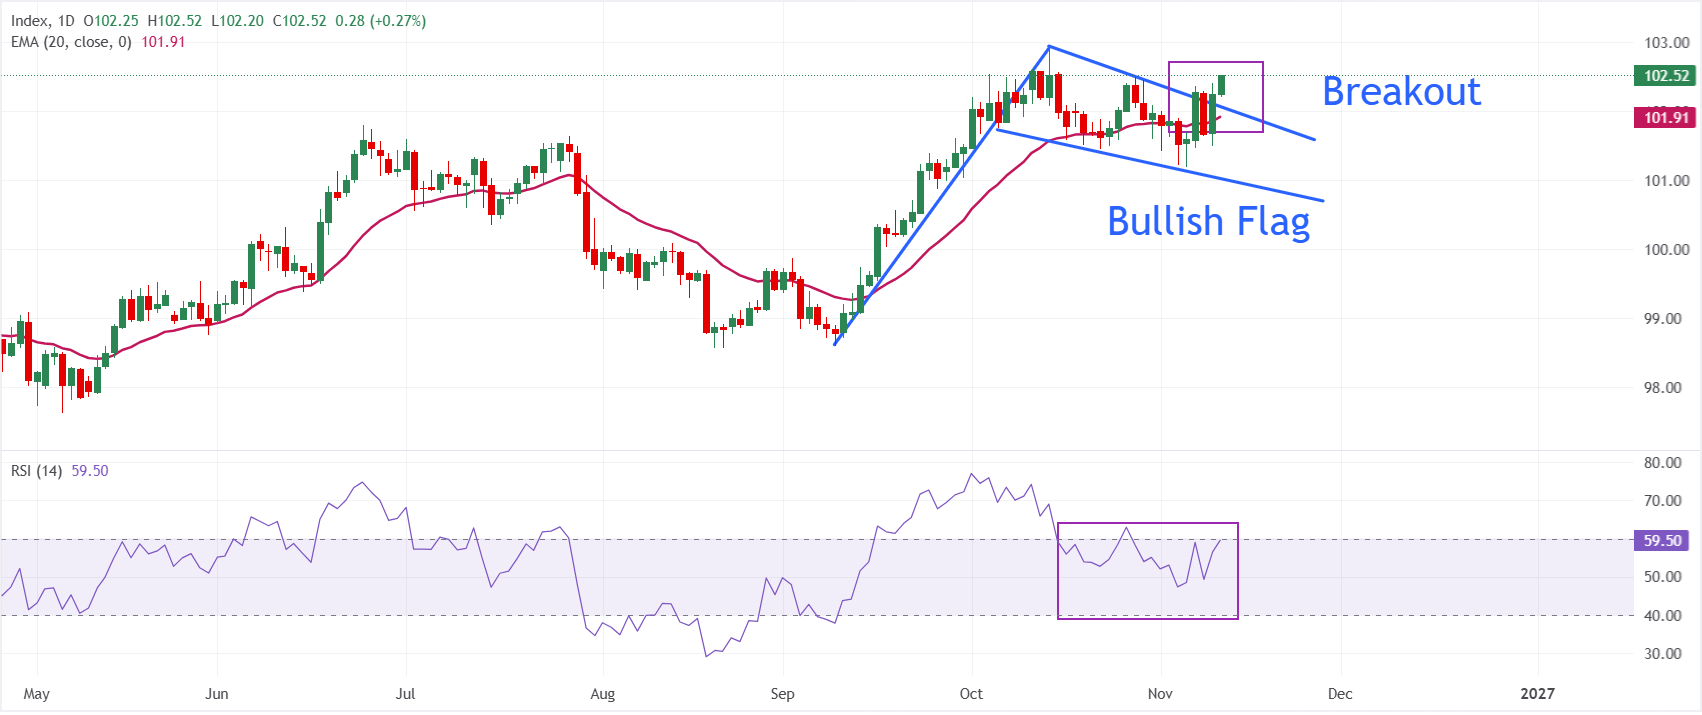
在日线图上,美元指数现货报 102.52,随着其持续站稳于 20 日指数移动均线(EMA)101.91 上方,并突破看涨旗形形态,维持看涨倾向。
相对强弱指数(RSI)在 59 附近,保持轻微建设性基调,而非发出超买信号。
下行方面,近期支撑位位于 102.50 附近,20 日 EMA 101.91 进一步强化了潜在需求。上行方面,主要明确阻力位在 102.94 附近的下降趋势阻力;日收盘若站上该水平,将增强看涨理由,并为近期涨势进一步明显延伸打开空间。
(本报道的技术分析由 AI 工具协助撰写。 了解更多。)
美元常见问题(FAQ)
美元(USD)是美国的官方货币,也是许多其他国家的“事实上”货币,与当地纸币一起流通。根据 2022年的数据,美元是世界上交易量最大的货币,占全球外汇交易额的88%以上,平均每天交易6.6万亿美元。 第二次世界大战后,美元取代英镑成为世界储备货币。在其历史上的大部分时间里,美元都是由黄金支撑的,直到1971年布雷顿森林协定(Bretton Woods Agreement)废除了金本位制。”
“影响美元价值的最重要的单一因素是货币政策,这是由美联储(Fed)决定的。美联储有两项任务:实现物价稳定(控制通胀)和促进充分就业。它实现这两个目标的主要工具是调整利率。当物价上涨过快,通货膨胀率高于美联储2%的目标时,美联储将加息,这有助于美元升值。当通货膨胀率低于2%或失业率过高时,美联储可能会降低利率,这将给美元带来压力。”
在极端情况下,美联储还可以印更多美元,实施量化宽松政策。量化宽松是美联储在陷入困境的金融体系中大幅增加信贷流动的过程。这是一种非标准的政策措施,用于信贷枯竭,因为银行不愿相互放贷(出于对交易对手违约的担忧)。当仅仅降低利率不太可能达到必要的效果时,这是最后的手段。这是美联储在2008年金融危机期间对抗信贷紧缩的首选武器。它涉及到美联储印刷更多的美元,并用这些美元主要从金融机构购买美国政府债券。量化宽松通常会导致美元走软。”
量化紧缩(QT)是一个相反的过程,即美联储停止从金融机构购买债券,不再将其持有的到期债券的本金再投资于新的购买。这通常对美元有利。
三菱日联金融集团(MUFG)的 Derek Halpenny 指出,受美国 CPI 强于预期以及美联储理事沃勒(Waller)发表鹰派言论推动,2 年期美国国债收益率大幅上升,重新点燃了市场对联邦公开市场委员会(FOMC)加息 50 个基点的猜测。他仍然怀疑这是否有必要,倾向于加息 25 个基点,但警告称,更强劲的数据和更高的油价可能会进一步推动市场预期偏向美元,并令欧元/美元承压跌破 1.1000
美联储鹰派重新定价支撑美元
"在这次情况下,市场重新思考的是加息 50 个基点的可能性。之所以现在才开始考虑这一点,是因为沃勒在 CPI 报告公布前发表的言论,而不是 CPI 报告本身。沃勒表示,如果 CPI 数据更强,可能有必要加息 50 个基点,这一评论引发了关于沃勒是否提前知晓 CPI 数据的讨论。"
"目前,OIS 市场已部分计入 12 月 9 日加息 50 个基点的风险。"
"我们仍然怀疑此时加息 50 个基点的必要性,并认为大多数人会认为加息 25 个基点的风险回报更佳。在 FOMC 会议前,我们还将迎来另一份非农就业报告(但不会再有 CPI 数据,尽管就在之后一天),如果数据强劲,再加上近期原油价格大幅下跌后出现反弹,那么这将是可能采取更激进加息的一个情景。"
"这仍然更多是一个风险,而非核心观点,但它会改变当前市场对各大主要央行相对均衡的预期,并使加息预期更明显地偏向美元,这很可能进一步推动欧元/美元走低,并使 1.1000 水平下方的价位进入视野。"
(本文由人工智能工具协助创建,并经编辑审核。了解更多。)
德意志银行策略师解释称,美国核心CPI和总体CPI意外上行,加上美联储官员的鹰派言论,引发了美国国债的急剧抛售。两年期收益率录得自2025年以来最大单日涨幅,而10年期收益率逼近5%。市场定价现在反映出美联储加息周期将延长并更为激进,持续至2027年。
整条收益率曲线的鹰派重定价
"这份美国CPI数据推动了当天最大的波动,10月核心CPI月率高于预期,录得+0.30%(预期为+0.2%)。"
"此外,这已是核心CPI连续第三个月录得+0.3%,如果将这三个月合并来看,核心CPI的年化增速为+3.75%。"
"这是自2024年4月以来该指标最快的增速,因此越来越难将其视为一次短暂波动。"
"与此同时,总体CPI数据更快,月率录得+0.35%(预期为+0.3%),3个月年化增速为+5.72%。"
"对市场而言,最明显的影响体现在美国国债上,收益率沿整条曲线飙升。"
(本文由人工智能工具协助创建,并经编辑审阅。了解更多。)
- 金价多头在周二从4150美元区域大幅反转后,难以将涨幅延伸至4050美元上方。
- 美国通胀数据火热提振了市场对美联储进一步收紧政策的预期,推动美元飙升。
- 黄金/美元日图上的看跌吞没蜡烛表明空头正在掌控局面。
周三,黄金(XAU/USD)出现浅幅反弹尝试,多头在欧洲时段难以将价格巩固在4050美元上方,这使得周二从4150美元阻力区域的冲动性反转后,空头仍占据主导。周三,贵金属依然脆弱,因为美元(USD)全线反弹,受市场对美联储(Fed)12月加息预期升温以及油价自低点回升的提振。
美国周二公布的数据表明,10月消费者通胀增幅超出预期,这增强了市场对美联储12月再次收紧政策的理由,并为此前疲软的美元带来新的提振。
美国央行官员周三早些时候的讲话也支持了这一观点。费城联储主席安娜-保尔森呼吁“进一步渐进式收紧”以将通胀拉回目标水平,随后达拉斯联储主席洛里-洛根表示,“很明显,美联储至少还需要两次每次四分之一个百分点的加息”,进一步推动美元走强,并打压贵金属。
技术分析:4150美元区域可能形成双顶
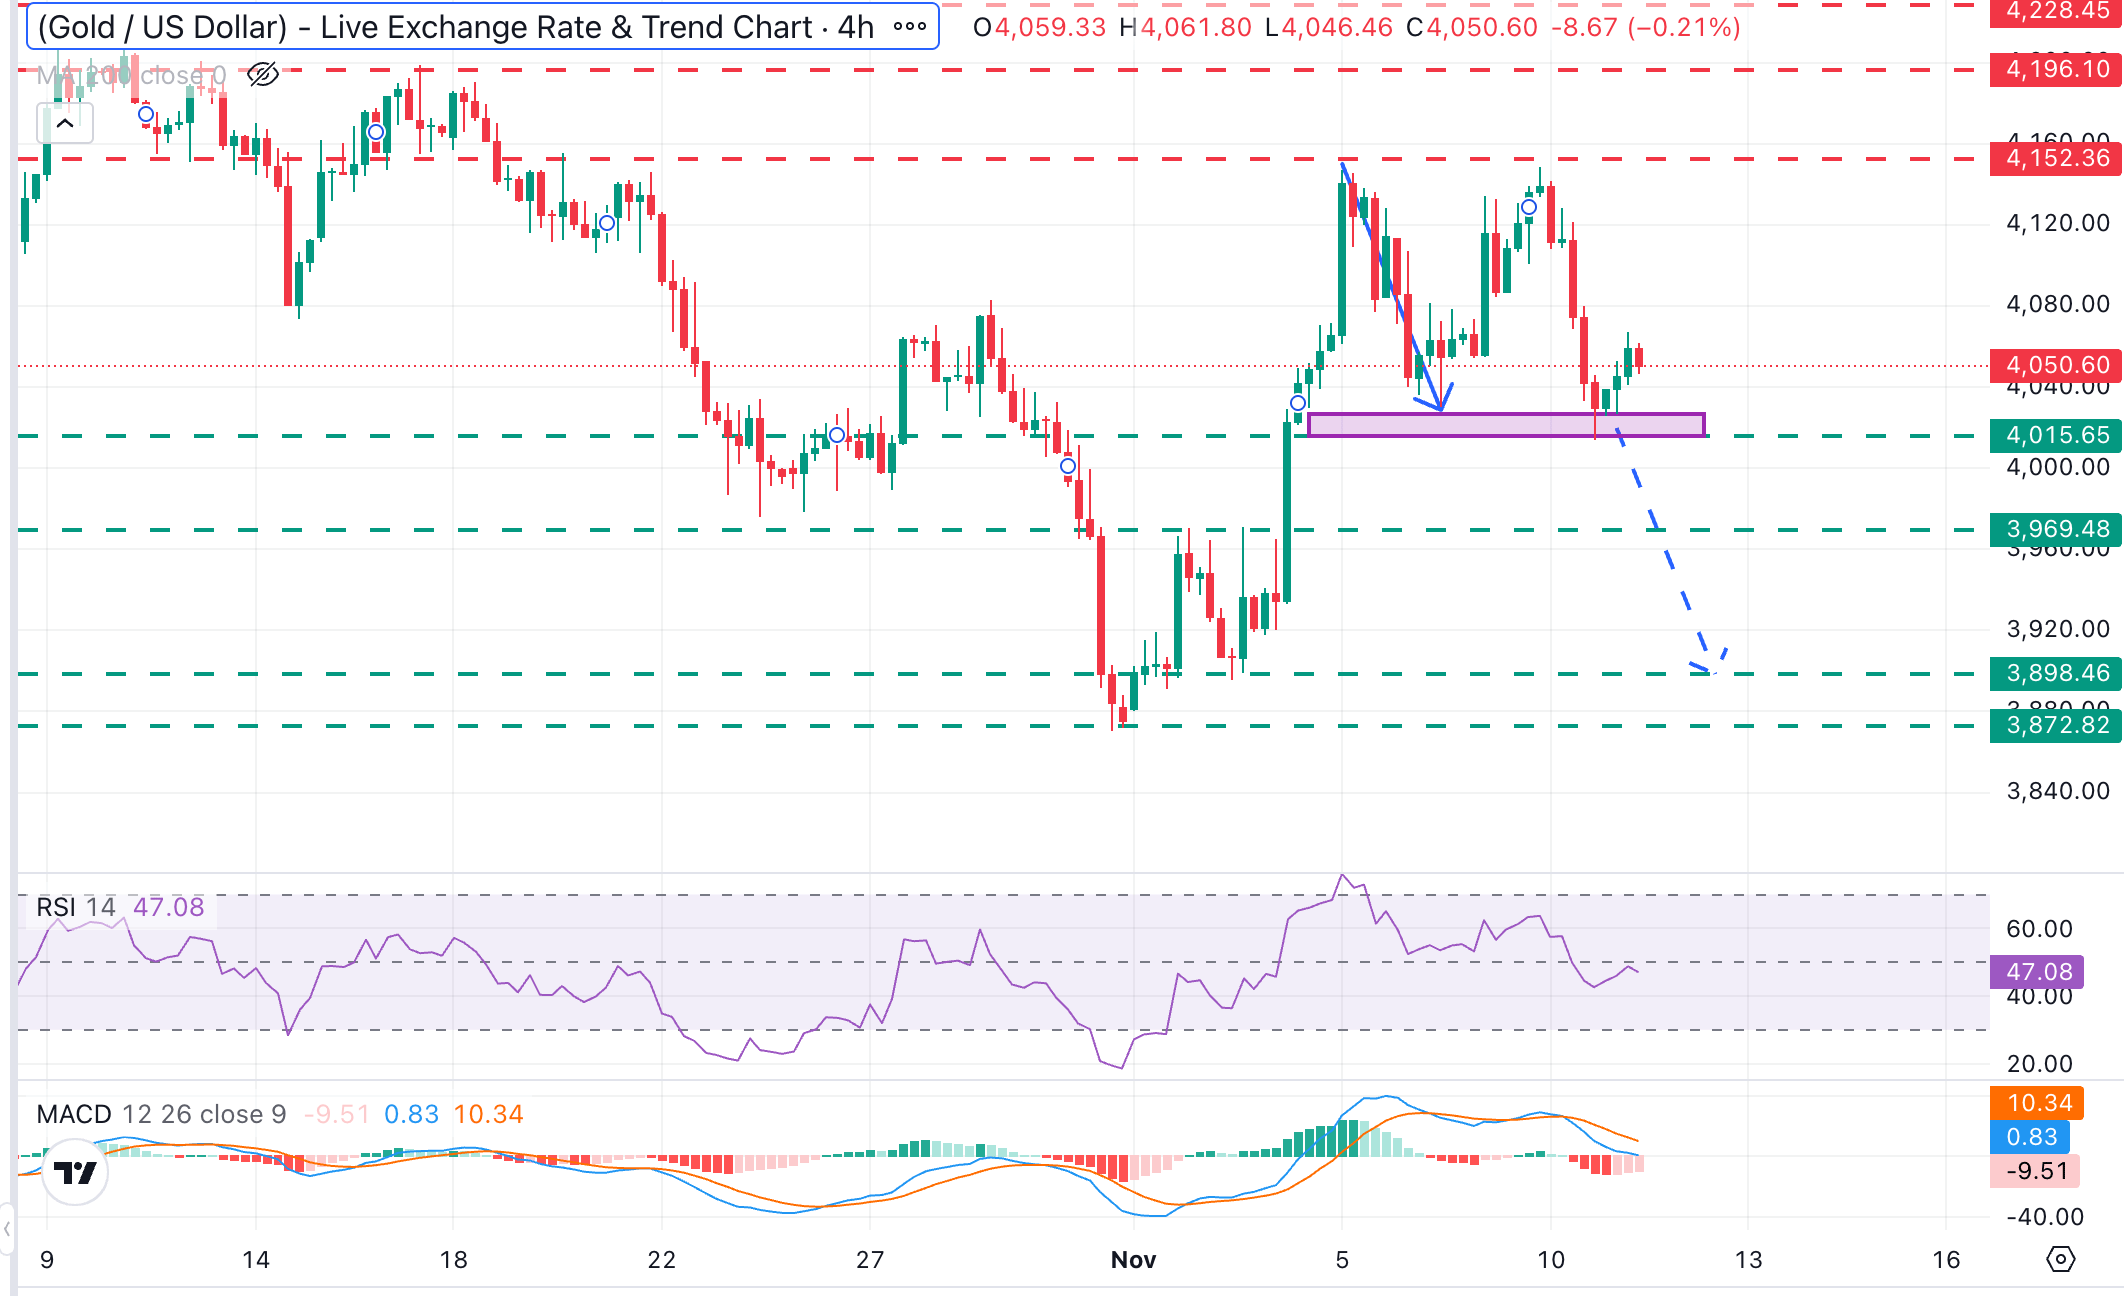
XAU/USD 交投于4050美元,仍维持10月末低点以来的短期建设性偏向,不过日图上的看跌吞没蜡烛以及4150美元附近潜在的双顶(DT)形态表明,多头正在放弃。4小时图上的相对强弱指数仍受制于关键50水平下方,移动平均趋同背离(MACD)指标维持在-9.51的负值区域,支持看跌观点。
即时支撑位于11月6日和10日低点之间,分别为4030美元和4023美元。若明确跌破该区域,将确认上述双顶形态,并进一步施压至11月2日和3日高点附近的3970美元。该双顶的测量目标位于11月3日低点3911美元附近。
上行方面,盘中高点4066美元正在阻挡通往上述4150美元区域关键阻力位(11月5日和9日高点)的道路。
(本故事的技术分析由人工智能工具协助撰写。 了解更多。)
黄金常见问题(FAQ)
黄金在人类历史上发挥了关键作用,因为它被广泛用作价值储存和交换媒介。目前,除了它的光泽和用于珠宝之外,黄金还被广泛视为避险资产,这意味着它被认为是动荡时期的一项不错的投资。黄金还被广泛视为对冲通胀和货币贬值的工具,因为它不依赖于任何特定的发行方或政府。
各国央行是最大的黄金持有者。为了在动荡时期支撑本国货币,各国央行倾向于使储备多样化,并购买黄金,以提高人们对经济和货币实力的看法。高黄金储备可以成为一个国家偿付能力的信任来源。根据世界黄金协会的数据,各国央行在2022年增加了1136吨黄金储备,价值约700亿美元。这是有记录以来最高的年度购买量。中国、印度和土耳其等新兴经济体的央行正在迅速增加黄金储备。
黄金与美元和美国国债呈负相关,两者都是主要的储备资产和避险资产。当美元贬值时,黄金往往会上涨,使投资者和央行能够在动荡时期实现资产多元化。黄金与风险资产也呈负相关。股市的反弹往往会压低金价,而风险较高的市场的抛售往往有利于黄金。
由于各种各样的因素,价格可能会变动。地缘政治不稳定或对深度衰退的担忧可能会迅速推高黄金价格,因其避险地位。作为一种低收益资产,黄金往往会随着利率下降而上涨,而较高的资金成本通常会拖累黄金。尽管如此,由于资产以美元(XAU/USD)定价,大多数走势取决于美元(USD)的表现。强势美元倾向于控制金价,而弱势美元则可能推高金价。
- 欧元/美元跌至接近1.1138,因美元表现优于其他主要货币。
- 由于美国核心CPI持续维持高位,交易员上调对美联储鹰派押注。
- 如果卖家跌破1.1104的近期低点,欧元/美元有进一步下探至1.1000的风险。
周三欧洲交易时段,欧元(EUR)兑美元(USD)下跌0.2%,接近1.1138。由于市场担心美联储(Fed)可能采取激进的货币紧缩周期,以遏制持续加速的通胀压力,美元走强,欧元/美元货币对承压。
下表显示了 美元 (USD) 对所列主要货币 今日的变动百分比。[货币名称]对[货币名称]最强。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.22% | 0.21% | 0.16% | 0.23% | -0.03% | 0.24% | 0.47% | |
| EUR | -0.22% | -0.01% | -0.05% | 0.01% | -0.26% | 0.02% | 0.24% | |
| GBP | -0.21% | 0.01% | -0.04% | 0.02% | -0.24% | 0.04% | 0.26% | |
| JPY | -0.16% | 0.05% | 0.04% | 0.07% | -0.19% | 0.07% | 0.30% | |
| CAD | -0.23% | -0.01% | -0.02% | -0.07% | -0.26% | 0.00% | 0.23% | |
| AUD | 0.03% | 0.26% | 0.24% | 0.19% | 0.26% | 0.28% | 0.50% | |
| NZD | -0.24% | -0.02% | -0.04% | -0.07% | -0.01% | -0.28% | 0.23% | |
| CHF | -0.47% | -0.24% | -0.26% | -0.30% | -0.23% | -0.50% | -0.23% |
热图显示了主要货币相对于其他货币的百分比变化。基础货币从左列中选取,而报价货币从顶部行中选取。例如,如果您从左列选择 美元 并沿着水平线移动到 日元 ,则框中显示的百分比变化将表示 USD (基数)/ JPY (报价)。
在欧洲交易时段,衡量美元兑六种主要货币价值的美元指数(DXY)刷新近四周高点至102.51。
根据芝商所美联储观察工具(CME FedWatch tool),在10月份美国消费者物价指数(CPI)数据高于预期公布后,金融市场已开始计入12月份加息50个基点(bps)的可能性。不过,该概率仅约为13.5%。
德意志银行策略师在一份报告中表示,“10月份月度核心CPI数据高于预期,为+0.30%(预期为+0.2%)。”德意志银行补充称,“这是核心CPI连续第三个月录得+0.3%,如果将这三个月合并来看,核心CPI的年化增速为+3.75%。”该行表示,“这是自2024年4月以来该指标的最快增速,因此越来越难将其视为一次性波动。”
该行还强调,“与此同时,整体CPI数据更快,月度整体CPI为+0.35%(预期为+0.3%),3个月年化增速为+5.72%。”
与此同时,欧洲央行(ECB)的领导层变动预计将使欧元保持高度波动。
欧洲央行继任焦点:Klaas Knot 表示已准备好在未来危机中采取行动
荷兰合作银行指出,荷兰央行行长 Klaas Knot 是接替欧洲央行行长克里斯蒂娜-拉加德的主要候选人,他在接受《金融时报》采访时强调了管理委员会的危机应对能力,并表示:“如果情况需要,我们不会犹豫采取行动。”分析师指出,Knot 的言论并不是在讨论因地缘政治驱动的通胀而重新考虑“50个基点的加息”,而是在谈论相反的情景,即欧洲未来面临“不同性质”的危机。在此背景下,荷兰合作银行指出,Knot“不会排除开发另一种更有针对性的工具”,这意味着如果局势再次恶化,可能会推出新的政策工具。
欧元/美元技术分析
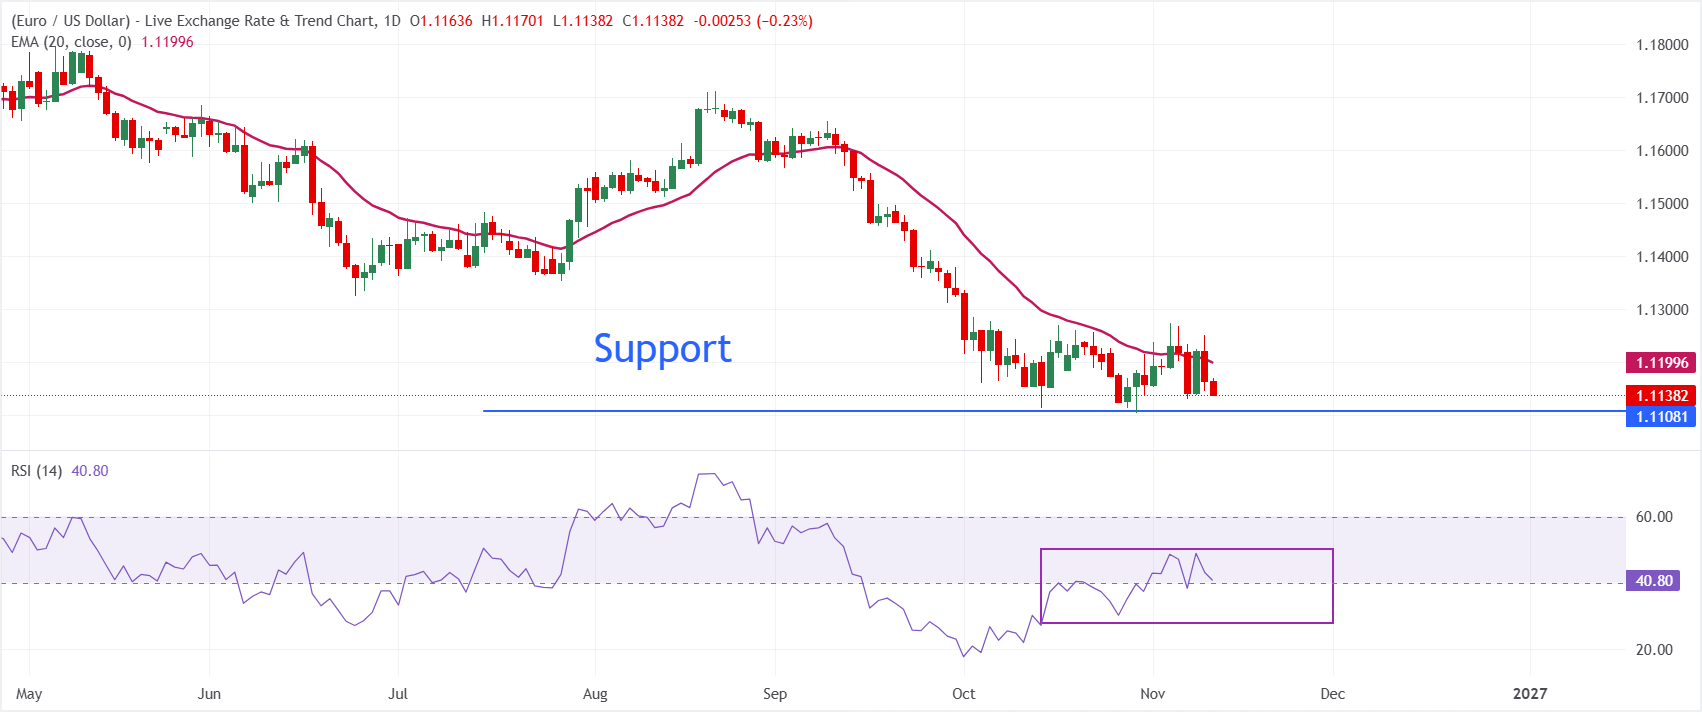
在日线图上,欧元/美元交投于 1.1138,延续温和的看跌基调,价格维持在近期收盘价下方,同时仍略低于 20日指数移动平均线(EMA)1.1200,该位置现已成为附近阻力。
14日相对强弱指数(RSI)位于 41 左右,低于中性 50 线,暗示下行压力仍占主导,尽管本月早些时候出现的超卖状况已有所缓解。
下行方面,近期低点 1.1104 是即时支撑;若跌破该水平,将使该货币对下探 1.1000。上行方面,若回升至 20日EMA支撑区域附近的 1.1200,将是企稳的首个信号,而要缓解当前的看跌倾向并打开更广泛的修正反弹空间,则需要持续交投于该水平上方。
(本报道的技术分析由 AI 工具协助撰写。了解更多。)
(本报道于11月11日GMT时间12:41更正,修正了第三个要点,其中错误地称欧洲央行政策制定者克拉斯-克诺特将接替行长克里斯蒂娜-拉加德。克诺特是接替她的主要候选人之一,但尚未确认任何任命。)
经济指标
美国核心消费者物价指数月率
通货膨胀或通货紧缩的趋势是通过定期汇总一篮子代表性商品和服务的价格来衡量的,并将数据以消费者物价指数(CPI)的形式呈现。CPI数据是由美国劳工统计局每月编制并发布的。月度环比数据将参考月份的商品价格与前一个月的价格进行比较。剔除食品和能源的CPI排除了所谓波动较大的食品和能源成分,以提供更准确的价格压力测量。一般来说,高读数被视为对美元(USD)利好,而低读数被视为利空。
阅读更多上次发布时间: 周二 11月 10, 2026 13:30
频率: 每月
实际值: 0.3%
预期值: 0.2%
前值: 0.3%
来源: US Bureau of Labor Statistics
The US Federal Reserve has a dual mandate of maintaining price stability and maximum employment. According to such mandate, inflation should be at around 2% YoY and has become the weakest pillar of the central bank’s directive ever since the world suffered a pandemic, which extends to these days. Price pressures keep rising amid supply-chain issues and bottlenecks, with the Consumer Price Index (CPI) hanging at multi-decade highs. The Fed has already taken measures to tame inflation and is expected to maintain an aggressive stance in the foreseeable future.
法国兴业银行(Societe Generale)的 Kit Juckes 指出,全球债券收益率上升正对澳大利亚等高杠杆住房市场构成压力。近期 NAB 商业信心和房贷数据明显疲弱。尽管澳元利率仍优于美元利率,但他认为,鉴于澳元今年早些时候表现强劲,澳元/美元仍有下行空间。
利率交易优于货币交易
"然而,债券收益率的上升正在传导至高杠杆住房市场,而澳大利亚无疑就是其中之一。"
"昨天的 NAB 商业信心指标大幅走弱,而今天早上的房贷数据至少同样令人失望。"
"在当前市场环境下,我怀疑这可能仍然比做空澳元/美元更值得交易,尽管考虑到澳元今年整体表现相当出色,后者仍有下行空间。"
(本文由人工智能工具协助生成,并经编辑审核。 了解更多。)
ING 的 Chris Turner 报告称,日本制造业情绪正在改善,受到半导体和数据中心需求、强劲的企业利润以及坚挺的工资支撑。这一背景可能会增强日本央行(BoJ)对通胀稳定在 2% 附近的信心。
强劲的日本数据对比美元动能
"上述所有因素都可能强化日本央行的观点,即通胀目前稳定在 2.00%,其宽松货币政策可以收紧。"
"整体强势的美元意味着,美元/日元很容易突破 159 的阻力位,但我们越来越认为,如果美元/日元再次升破 160,投资者将寻求买入廉价日元。"
(本文由人工智能工具协助创建,并由编辑审阅。 了解更多。)