

- 在美國與伊朗重啟外交努力之際,油價下跌,金價週初表現積極。
- 持續的通膨擔憂和偏鷹派的美聯儲預期繼續限制金價上行空間。
- 隨著 RSI 接近超賣區域,黃金/美元的技術前景仍然看跌。
黃金(XAU/USD)在週一美國交易時段維持積極偏向,此前於週五跌至 3870 美元的年內新低,並以 10 月下跌 6.87% 收官。隨著美國與伊朗之間的外交努力推進,油價回落為貴金屬提供了支撐。然而,這一反彈缺乏說服力,因為基本面背景持續令市場對能否實現持續復甦存疑。
截至發稿時,黃金/美元交投於 3900 美元附近,日內上漲 0.64%,此前曾觸及 3919 美元的盤中高點。
伊朗外交部發言人埃斯梅爾-巴加埃週一表示,"與美國的消息交換仍在繼續",並補充稱,副外長卡澤姆-加里巴巴迪正在多哈推動這一進程。
伊朗表示,其提議可在達成協議後的兩天內重新開放霍爾木茲海峽,前提是華盛頓結束其海上封鎖並滿足德黑蘭的要求。西德克薩斯中質原油(WTI)跌破每桶 100 美元,日內下跌約 3.20%。
目前,金價較 1 月份創下的接近 5600 美元的歷史高點低約 30%。自 2 月下旬美國與伊朗戰爭爆發以來,金屬價格大體上與油價走勢相反,因為高企的能源價格推高了通膨,並促使各國央行,尤其是美聯儲(Fed),收緊貨幣政策。
地緣政治不確定性和通脹通常會刺激對黃金的需求。然而,這一次,更高利率的前景對這種不生息的貴金屬施加了更大壓力。
儘管人工智能引領的科技股拋售導致美元(USD)和美債收益率走弱,但黃金也未能獲得支撐,因為交易員拋售黃金以滿足追加保證金要求並彌補其他資產的損失。
追蹤美元兌六種主要貨幣表現的美元指數(DXY)交投於 101.60 附近,日內下跌 0.37%。與此同時,基準 10 年期美國國債收益率維持在 4.92% 的七週低點附近,遠低於 10 月 5.36% 的峰值,即自 2002 年以來的最高水平。
接下來關注什麼
目前市場注意力轉向 11 月 3 日的美國中期選舉,這可能會影響美元,進而影響黃金。交易員還面臨密集的經濟數據日程,以尋找有關美聯儲利率路徑的線索。週一將公布 ISM 製造業採購經理人指數(PMI),隨後週二公布 JOLTS 職位空缺數據。週三將公布 ADP 就業變化和 ISM 服務業 PMI,週五則將公布非農就業報告(NFP)。
美聯儲在 10 月以 10-2 的投票結果決定將利率維持在 3.75%-4.00% 不變,此前 9 月曾加息 25 個基點(bps),並在抗擊通脹方面選擇耐心應對。根據 CME FedWatch,交易員押注 12 月加息的概率為 72%。
技術分析:疲弱動能令進一步下跌風險仍然存在
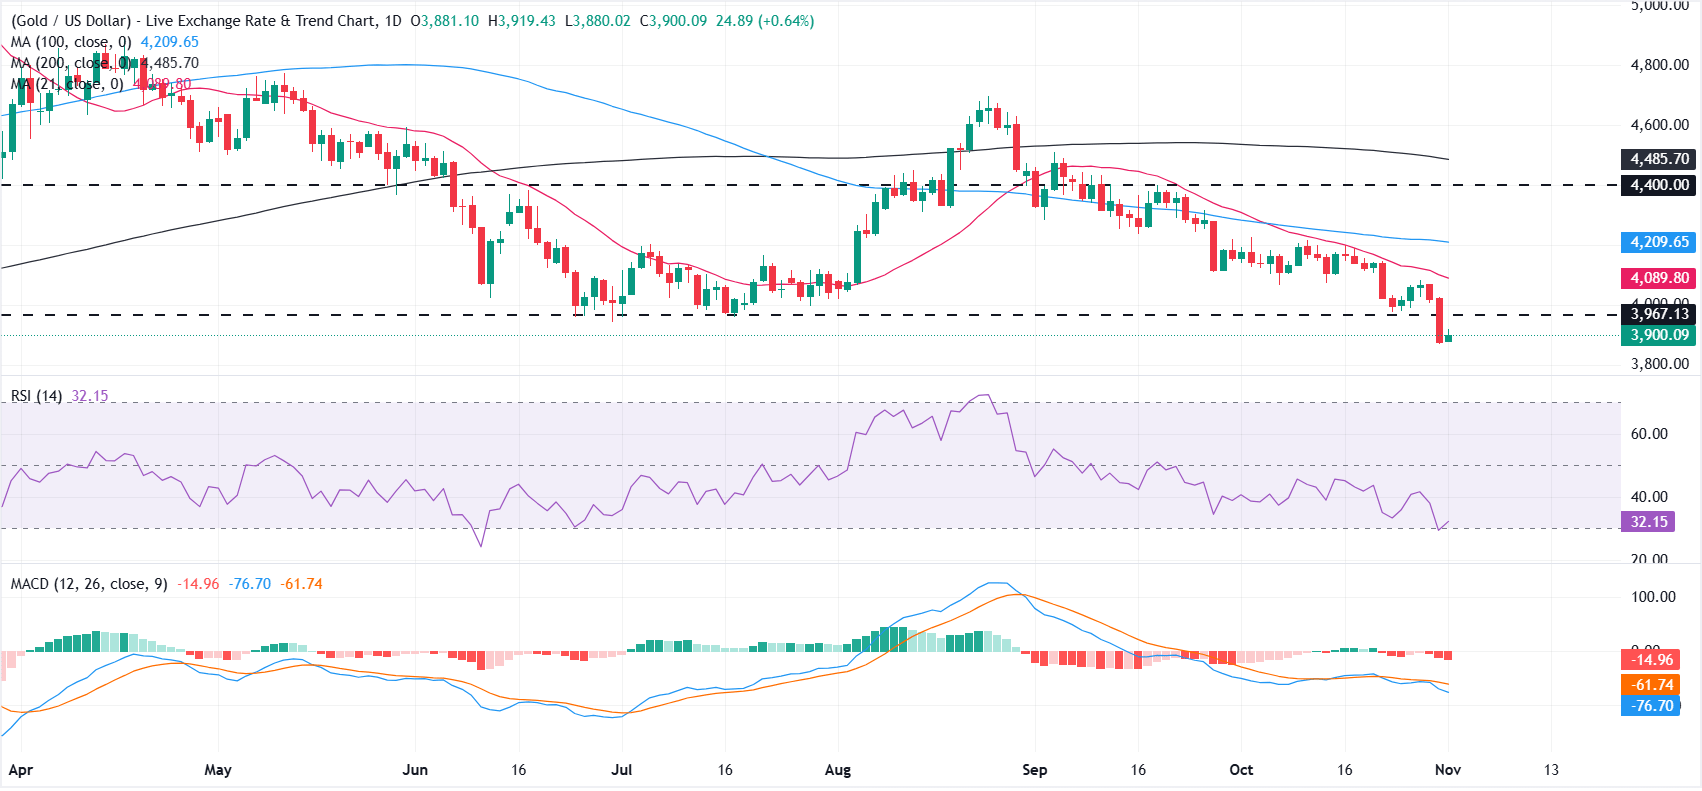
從日線圖來看,黃金/美元維持看跌前景,因為其交投於 21 日、100 日和 200 日簡單移動平均線(SMA)下方。
相對強弱指數(RSI)位於 32,徘徊在超賣區域上方,而移動平均收斂/發散指標(MACD)仍處於零軸下方且讀數為負,這兩者共同暗示下行動能仍占主導,即便拋售已開始顯得過度。
上行方面,直接阻力位於 3950-4000 美元區域,其後是位於 4089 美元的 21 日 SMA。再往上,4209 美元的 100 日 SMA 以及 4400 美元附近更高的水平阻力構成更廣泛的供給區,而 4485 美元的 200 日 SMA 則作為更遠的結構性上限發揮作用。
下行方面,黃金仍易於承受進一步跌勢,直接支撐位於週五創下的 3870 美元年內低點。若跌破該水平,可能為進一步下行鋪平道路。
(本報道的技術分析由人工智能工具協助撰寫。 了解更多。)

美元(USD)周一已收復此前大部分失地,但仍處於守勢,投資者在美國中期選舉前對持有大量美元多頭持謹慎態度,而對人工智能泡沫日益加劇的擔憂構成了額外威脅。在此背景下,截至發稿時,美元指數(DXY)報 101.66,仍接近 10 月區間底部 100.40 一帶。
上周公布的宏觀經濟數據強化了美國經濟例外論的說法。第三季度國內生產總值(GDP)增長大幅加速,通脹仍遠高於美聯儲(Fed)的目標水平,這使得進一步加息的壓力持續存在。然而,美元指數未能從這些數據中獲得支撐,並在過去兩周表現出受限的走勢。
中期選舉和科技股拋售抑制美元上行嘗試
三菱日聯金融集團/三菱東京日聯銀行(MUFG/BTMU)分析師警告稱,周二"共和黨遭遇慘敗可能會打壓美元走強"。他們認為,這樣的結果將"限制進一步財政刺激的空間",並可能使市場關注點轉向"當前總統任期之外對市場不那麼友好的政策",從而為美元前景增添另一層政治不確定性。
荷蘭國際集團(ING)也持類似觀點,將倉位和政治風險視為短期關鍵驅動因素,並指出,"美元今天面臨的主要風險,是在周二美國中期選舉前,淨多頭倉位出現一些預防性平倉。"
該行指出,"預測市場顯示,民主黨橫掃的概率約為 68%",而這一情景"從多個角度看都可能被視為對美元略微不利,從政府停擺風險上升、債務上限談判陷入僵局,到可能損害本已脆弱的與人工智能相關的市場情緒。"在此背景下,ING 總結稱,"未來幾天我們會謹慎追逐美元上行。"
另一方面,布朗兄弟哈里曼(BBH)專家將重點放在股市上,認為"科技股拋售短期內可能繼續令美元處於守勢。"不過,BBH 評估稱,"強勁的美國經濟活動和上升的價格壓力強化了美聯儲的鷹派偏向",這意味著即便短期情緒走弱,"利差"仍應對"美元"保持"支撐"。
荷蘭合作銀行(Rabobank)預計,澳洲央行(RBA)將在即將召開的會議上加息,強於預期的通脹數據以及政策制定者的鷹派言論為此提供了支撐。不過,市場擔憂布洛克行長可能會強調經濟逆風,這令澳元(AUD)承壓。該行預計澳元/美元將在三個月內升至0.71,但將其9個月和12個月的預測從0.73下調至0.72,反映出對美元(USD)相對建設性的前景。
增長擔憂拖累澳元
"RaboResearch認為,澳儲行已準備在明天的政策會議上加息。事實上,根據彭博調查,除三位預測者外,所有受訪者都預計央行將在本週宣布加息。儘管市場對本週政策方向的信心很強,但按過去5天表現衡量,澳元是G10貨幣中第三差的貨幣。"
"Rabobank預計本週加息的原因在於,近期澳大利亞CPI通脹數據強於預期,同時澳儲行利率制定者近期也發表了鷹派評論。"
"雖然RaboResearch的基本判斷是,後續仍存在進一步加息的風險,這取決於美國中期選舉後油價的走勢,但澳元近期走勢疲弱,反映出布洛克行長可能會轉而表示,她對實體經濟健康狀況的擔憂正在加劇。"
"在我們認為本輪澳儲行週期內仍有進一步收緊政策風險的基本判斷支持下,我們認為澳元/美元有望在3個月內小幅升至0.71。話雖如此,鑑於市場預期美聯儲將在12月進一步加息,該貨幣對的上行空間可能有限。事實上,如果市場注意力開始重新轉向更高利率和通脹對家庭需求造成的逆風,澳元/美元可能會開始承壓。"
"目前,我們已將澳元/美元9個月和12個月的預測從0.73下調至0.72。這反映出我們對美元中期前景相對建設性的看法。"
(本文由人工智能工具協助生成,並經編輯審校。了解更多。)
- 英鎊/日圓小幅走高,因日圓兌多數主要貨幣仍承壓。
- 英國央行加息預期以及英國財政擔憂緩解支撐英鎊。
- 日本央行的鷹派信號和干預警告對日圓幾乎沒有支撐。
週一,英鎊/日圓小幅走高,儘管日本央行(BoJ)釋放鷹派信號,日圓(JPY)仍舉步維艱。與此同時,英國秋季預算案後財政不確定性下降,支撐了英鎊(GBP),交易員將注意力轉向本週英國央行(BoE)的貨幣政策公告。發稿時,該交叉盤交投於211.87附近,日內上漲0.44%,此前一度短暫升破212。
英國央行(BoE)將於週四公佈利率決議,隨著飆升的能源成本推動通膨走高,市場已完全消化 25 個基點(bps)的加息預期。穩定的勞動力市場狀況和韌性的增長也為政策制定者提高借貸成本提供了空間。市場關注的焦點將是前瞻性指引,以及政策制定者是否支持市場對 2027 年進一步收緊政策的預期。
荷蘭國際集團(ING)分析師指出,英鎊"交易表現相當不錯",市場堅信"高企的能源價格使英國央行別無選擇,只能在週四加息"對此形成支撐。他們補充稱,"將利率上調25個基點至4.00%看起來已成定局",而對英鎊的情緒還受到"經濟數據意外向好、英國財政政策似乎正朝著正確方向發展以及與歐盟關係升溫"的進一步提振,這些都在幫助英鎊。
澳新銀行(OCBC)認為,"由於財政紀律、韌性增長和政治穩定仍提供支撐,英鎊的韌性應延續至2027年初。"不過,他們警告稱,"鑑於英國央行的大幅收緊政策已被充分計入,進一步上漲將需要英國出現越來越多的積極意外。"
在該交叉盤的另一邊,儘管日本央行(BoJ)立場偏鷹派,日圓(JPY)仍承壓,因為高企的能源價格也推動其他央行轉向更緊的政策。其他地區的利率仍遠高於日本,維持了較大的收益率差。
正如市場普遍預期,日本央行週五將利率維持在1.25%不變,同時表示,如果經濟和物價走勢符合其預測,將進一步加息。在週一發布的完整季度展望報告中,日本央行表示,潛在通膨已升向2%,並正逐步朝著將其錨定在該水平的方向取得進展。該行補充稱,進一步加息可能會緩解物價壓力並支撐消費。
與此同時,日圓幾乎沒有從新的干預警告中獲得支撐。日本財務大臣片山皋月週一重申,當局仍準備對無序的匯率波動作出行動,且日本與美國的聯合外匯聲明仍然有效。
日元今日價格
下表顯示了 日元 (JPY) 對所列主要貨幣 今日的變動百分比。 日元 對 澳元 最強。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -0.49% | -0.20% | 0.22% | -0.01% | 0.33% | 0.11% | -0.69% | |
| EUR | 0.49% | 0.30% | 0.69% | 0.47% | 0.83% | 0.60% | -0.16% | |
| GBP | 0.20% | -0.30% | 0.42% | 0.19% | 0.53% | 0.30% | -0.45% | |
| JPY | -0.22% | -0.69% | -0.42% | -0.21% | 0.13% | -0.10% | -0.89% | |
| CAD | 0.01% | -0.47% | -0.19% | 0.21% | 0.36% | 0.11% | -0.64% | |
| AUD | -0.33% | -0.83% | -0.53% | -0.13% | -0.36% | -0.23% | -0.99% | |
| NZD | -0.11% | -0.60% | -0.30% | 0.10% | -0.11% | 0.23% | -0.75% | |
| CHF | 0.69% | 0.16% | 0.45% | 0.89% | 0.64% | 0.99% | 0.75% |
熱圖顯示了主要貨幣相對於其他貨幣的百分比變化。基礎貨幣從左列中選取,而報價貨幣從頂部行中選取。例如,如果您從左列選擇 日元 竝沿著水平線移動到 美元 ,則框中顯示的百分比變化將表示 JPY (基數)/ USD (報價)。
匯豐銀行的 Willem Sels 和 Lucia Ku 指出,全球股市仍受到人工智慧驅動的盈利和戰略性政府優先事項的支撐。他們維持對全球和美國股票的增持立場,偏好科技板塊和更廣泛的人工智慧生態系統相關投資,同時對歐洲(不含英國)和新興市場保持中性。日本和亞太(不含日本)因人工智慧敞口而更受青睞,同時強調跨行業和跨地區的選擇性。
人工智慧驅動的盈利支撐股市觀點
"儘管近期出現拋售,全球股市仍受到人工智慧、獨立性和戰略性政府優先事項的有力支撐。我們維持跨地區和跨行業的廣泛敞口。"
"我們仍對美國股票持增持立場,並偏向成長和品質風格,這得益於韌性的盈利、更廣泛的市場參與以及包括人工智慧、能源安全、基礎設施和再工業化在內的結構性主題。"
"人工智慧似乎有望推動盈利增長,預計美國第三季度利潤將同比增長約 30%,其中科技和通訊服務板塊領漲。超大盤股之外的盈利改善也支持更廣泛的市場參與。區分贏家和落後者的關鍵在於差異化。"
"儘管我們看好各地區的科技板塊,但我們更偏好的策略是在人工智慧生態系統中保持均衡敞口,不僅關注晶片,還關注更廣泛的基礎設施和應用者,同時在全球範圍內分散配置於資訊科技、材料、能源和金融板塊。"
"儘管半導體公司可能面臨訂單增長放緩和競爭加劇,但其當前利潤和訂單簿仍然強勁,新晶片供應的速度可能被高估。與此同時,人工智慧應用加速並擴展,預計將通過更低的計算成本、生產率提升和新的收入來源惠及超大規模雲服務商和應用者。"
(本文由人工智慧工具協助生成,並經編輯審核。了解更多。)
法國興業銀行指出,捷克 GDP 和工資增長均低於央行 8 月的預測,而通脹則意外上行。在此背景下,該行預計捷克國家銀行將在即將召開的會議上加息 25 個基點,表明其將採取謹慎的緊縮立場,以應對捷克經濟中持續存在的通脹壓力。
預計 CNB 傾向於收緊政策
"在中東歐地區,本週捷克和波蘭央行會議都將備受關注。"
"捷克 GDP 和工資增長均低於該行 8 月的預測,但通脹意外上行。基於這一背景,我們預計 CNB 傾向於加息 +25bp。"
"我們預計 NBP 將維持利率不變於 3.75%,因為上個月通脹意外下行,降低了立即採取行動的緊迫性。政策制定者可能會保持鷹派傾向,並在通脹風險再次出現時為進一步收緊政策保留空間。"
"EUR/PLN 近期已突破短暫區間的上限;下一個預測位於 4.44 和 4.48;上週低點 4.3850 可能是一個重要支撐。"
(本文由人工智能工具協助生成,並經編輯審核。 了解更多。)
荷蘭國際集團(ING)的 Chris Turner 指出,惠譽(Fitch)意外將法國主權評級展望下調至負面,這可能會拖累法國債券和歐元(EUR)。他認為,這一進展疊加法國財政擔憂,應會限制 EUR/USD 的上行空間,儘管能源價格走軟,並且在 1.1200–1.1250 附近會出現更多賣盤興趣,而 EUR/CHF 預計將繼續承壓,逼近近期低點。
惠譽負面展望拖累歐元貨幣對
"週五晚些時候,法國政界人士收到了一個不受歡迎的消息:惠譽進行了一次非計劃評級審查。該機構將法國主權債務的展望從穩定下調至負面,並承諾將在 2 月底前再次進行評級審查。"
"如今,展望下調的原因已不陌生,但核心在於政府未能在經濟增長疲弱之際改善公共財政。"
"讓我們看看這一非計劃舉措今天是否會對 OAT-Bund 利差造成較大壓力。我們認為,這一消息限制了 EUR/USD 在能源價格走軟背景下反彈的潛力。"
"如果 EUR/USD 真的漲到那一帶,我們懷疑在 1.1200/1250 區域會有更多賣家。"
"這一消息也應會令 EUR/CHF 繼續承壓,向週五低點 0.9180/85 逼近。"
(本文由人工智慧工具協助生成,並經編輯審核。了解更多。)
三菱東京日聯銀行(MUFG)的 Lee Hardman 強調了美國中期選舉風險,認為共和黨可能失去國會控制權將削弱美元強勢。聯準會立場不那麼鷹派、美國國債收益率走低以及美國人工智慧相關股票承壓,都給美元帶來下行風險。
隨著選舉風險逼近,美元走軟
"美國美元在上週末回調走低後,隔夜繼續在略微疲軟的水平交易。"
"由於聯準會的政策更新不如預期鷹派,加之與人工智慧相關的美國股票再度遭到拋售壓力,美國美元在上週末失去上行動能。美國 2 年期國債收益率已較 9 月底高點回落近 40 個基點。在收益率曲線長端,市場參與者本週將密切關注美國財政部的季度再融資公告。"
"市場參與者將密切關注,看看美國人工智慧相關拋售在未來一週是否會進一步擴大。更深的回調對美元構成下行風險。"
"共和黨遭遇重挫可能會削弱美元強勢,但我們並不認為這本身會成為改變局勢的關鍵因素。這將限制進一步財政刺激的空間,並可能提高市場對當前總統任期之外更不利於市場政策的關注。"
(本文由人工智慧工具協助創建,並經過編輯審核。 了解更多。)
- 歐元/英鎊週一反彈近0.3%,測試0.8360水平附近的阻力位。
- 歐元區製造業 PMI 被上修,大多數主要成員國的活動數據均強於預期。
- 英國製造業 PMI 確認了初步數據,但未能為英鎊提供支撐。
週一,歐元(EUR)兌英鎊(GBP)顯著反彈,受油價反轉以及歐元區製造業活動數據向好支撐。歐元/英鎊在日線圖上上漲近0.3%,並正在測試10月27日和28日低點附近0.8360區域的阻力位。
歐元區 HCOB 製造業採購經理人指數(PMI)終值被上修至52.7,初值為52.4,縮小了與9月52.9讀數之間的差距。德國PMI終值確認了52.7的預估值,法國和西班牙的PMI被上修,而義大利的活動意外收縮。
在英國,S&P製造業PMI終值確認了初值,顯示該行業10月份活動以52.8的速度增長,為五個月來最強讀數,高於9月份的51.9。這些數據支持了英國央行(BoE)將在週四加息25個基點的預期,儘管它們未能為英鎊提供任何特別支撐。
技術分析:看跌動能減弱,但目前反彈仍然脆弱
歐元/英鎊交投於0.8356附近,短期基調中性,歐元多頭仍受制於此前的支撐位下方。4小時相對強弱指數(14)接近50,表明在從超賣區域回升後動能趨於平衡,而移動平均收斂散度(MACD)略微回升至零軸上方,讀數略偏正,暗示的是溫和企穩,而非明確趨勢。
多頭應突破上述0.8360水平,才有機會展開更深度的反彈。在這種情況下,10月28日高點0.8380可能提供一些阻力,不過確認趨勢轉變的關鍵水平將是10月26日高點,接近0.8400。
另一方面,如果未能延續突破0.8360,空頭可能重新發力,測試週五低點附近0.8320,隨後指向2025年2月末高點附近0.8300,以及0.8220至0.8240之間的關鍵支撐區域(2024年12月和2025年2月低點)
(本故事的技術分析由 AI 工具協助撰寫。 了解更多。)
英鎊今日價格
下表顯示了 英鎊 (GBP) 對所列主要貨幣 今日的變動百分比。 英鎊 對 澳元 最強。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | -0.46% | -0.20% | 0.22% | -0.00% | 0.30% | 0.13% | -0.63% | |
| EUR | 0.46% | 0.27% | 0.67% | 0.45% | 0.75% | 0.59% | -0.14% | |
| GBP | 0.20% | -0.27% | 0.45% | 0.19% | 0.49% | 0.32% | -0.40% | |
| JPY | -0.22% | -0.67% | -0.45% | -0.21% | 0.07% | -0.10% | -0.85% | |
| CAD | 0.00% | -0.45% | -0.19% | 0.21% | 0.31% | 0.12% | -0.59% | |
| AUD | -0.30% | -0.75% | -0.49% | -0.07% | -0.31% | -0.17% | -0.89% | |
| NZD | -0.13% | -0.59% | -0.32% | 0.10% | -0.12% | 0.17% | -0.71% | |
| CHF | 0.63% | 0.14% | 0.40% | 0.85% | 0.59% | 0.89% | 0.71% |
熱圖顯示了主要貨幣相對於其他貨幣的百分比變化。基礎貨幣從左列中選取,而報價貨幣從頂部行中選取。例如,如果您從左列選擇 英鎊 竝沿著水平線移動到 美元 ,則框中顯示的百分比變化將表示 GBP (基數)/ USD (報價)。
- 印度盧比在油價大幅回落之際延續對美元的漲勢。
- 美國表示更傾向於通過外交途徑解決與伊朗的問題,而不是恢復軍事行動。
- 投資者將注意力轉向美國中期選舉。
受油價大幅回調推動,印度盧比(INR)週一延續前一交易日對美元(USD)的漲勢。截至撰寫時,美元/印度盧比(USD/INR)下跌 0.23%,接近 94.72。
本週初,11 月 19 日到期的 MCX 原油合約大幅下跌,幾乎下跌 4%,至接近 9,545 盧比。油價已從週五創下的 9,972 盧比的數月高點回落。
油價的回調有利於印度等高度依賴石油進口以滿足能源需求的經濟體貨幣。
是什麼導致油價大幅回調?
隨著美國(US)與伊朗之間有望通過外交途徑解決問題,油價開盤大幅走低。
上週末,美國國務卿馬爾科-魯比奧表示,華盛頓尚未就是否恢復對德黑蘭的打擊作出任何決定,唐納德-特朗普總統更傾向於通過外交途徑解決。不過,魯比奧警告稱,美國仍具備實現特朗普決定推進的任何軍事目標的能力。
美國表示,在中期選舉後,它已準備好尋求和平,而不是像此前所說的那樣與以色列聯合採取軍事行動,這緩解了人們對能源供應風險長期存在的擔憂。
與此同時,伊朗方面表示其可以重新開放霍爾木茲海峽——這一通道承載著全球近 20% 的能源供應——這也減輕了人們對能源供應風險的擔憂。
伊朗外交部長阿巴斯-阿拉格齊表示,正在與卡塔爾調解方就一項計劃進行談判,如果美國配合,計劃將在兩天內重新開放霍爾木茲海峽,半島電視台報導稱。
美國中期選舉——美元的關鍵觸發因素
本週,美元乃至全球市場的主要觸發因素將是週二的美國中期選舉。
荷蘭國際集團(ING)分析師認為,圍繞即將到來的美國中期選舉的政治風險如今是美元短期內的關鍵驅動因素。他們指出:"如今美元面臨的主要風險,是在週二美國中期選舉前,部分淨多頭頭寸出於謹慎而被平倉,"而倉位則容易受到政治格局變化的影響。
ING指出,"預測市場顯示,民主黨橫掃的概率約為68%",並警告稱,這一結果"從多個角度看,可能會被視為對美元略微不利,從政府關門風險上升、債務上限談判陷入僵局,到可能損害本已脆弱的人工智能相關情緒。"在此背景下,該行得出結論稱,投資者在極短期內不應對美元過於樂觀,並表示:"我們會謹慎追逐未來幾天美元的上行。"
技術分析:美元/印度盧比進一步下行,目標指向94.30
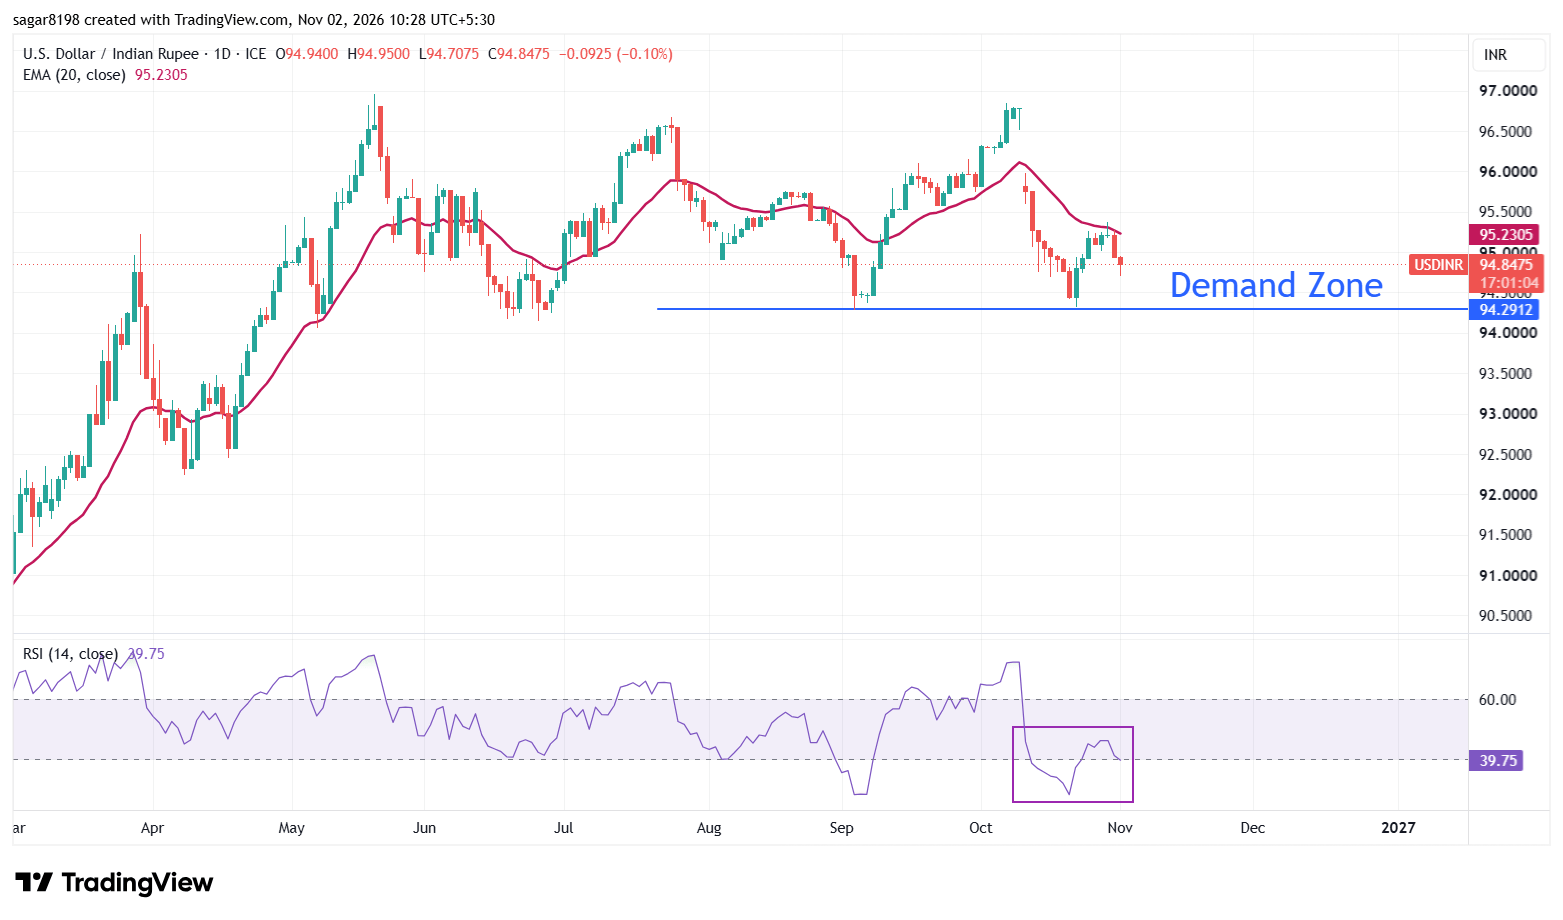
週一,美元/印度盧比跌至94.70附近。由於現貨價格仍低於95.23的20日指數移動均線(EMA),該貨幣對呈現短期看跌基調。
該貨幣對繼續受到這一短期EMA的壓制,其作為當前上方供應位,而14日相對強弱指數(RSI)在40附近,表明動能疲弱但尚未達到超賣極端,暗示進一步下行風險。
上行方面,初步阻力位於95.23附近的20日EMA,若要緩解當前看跌傾向並為更廣泛的反彈打開空間,則需要明確突破該水平。下行方面,9月低點94.28將成為該貨幣對的關鍵需求區。
(本報導的技術分析由人工智能工具協助撰寫。 了解更多。)