

大華銀行(UOB)分析師郭世良和李思安預計,美元(USD)將延續對瑞郎(CHF)的漲勢,美元/瑞郎在略微升破10月高點後交投於0.8390附近。儘管處於嚴重超買狀態,該貨幣對仍可能測試0.8410,而0.8430附近的堅挺阻力可能限制進一步上行。若跌破0.8330,則表明當前美元走強階段已經結束。
進一步上行至堅挺阻力位
"24小時觀點:我們上週五預計美元將"繼續上漲",但我們指出,"鑑於嚴重超買的狀況,任何上漲都不太可能觸及0.8395這一主要阻力位。"不過,美元小幅升破0.8395,最高觸及0.8396。當前狀況仍然嚴重超買,但只要美元守在0.8355上方(次要支撐位在0.8370),就可能測試0.8410。下一阻力位0.8430不太可能進入視野。"
"1-3週觀點:我們最近一次的表述是在上週四(11月12日,現貨價0.8320),當時我們指出,"儘管動能快速增強繼續暗示美元進一步走強,但現在判斷美元是否能觸及10月高點0.8395還為時過早。"上週五,美元小幅升破0.8395,最高觸及0.8396。儘管進一步上行似乎是大概率事件,但美元可能在0.8430附近遭遇堅挺阻力。下行方面,若跌破0.8330(上週五的‘強支撐’位在0.8290),則表明美元不會進一步走強"
(本文由人工智慧工具協助創建,並經編輯審核。了解更多。)
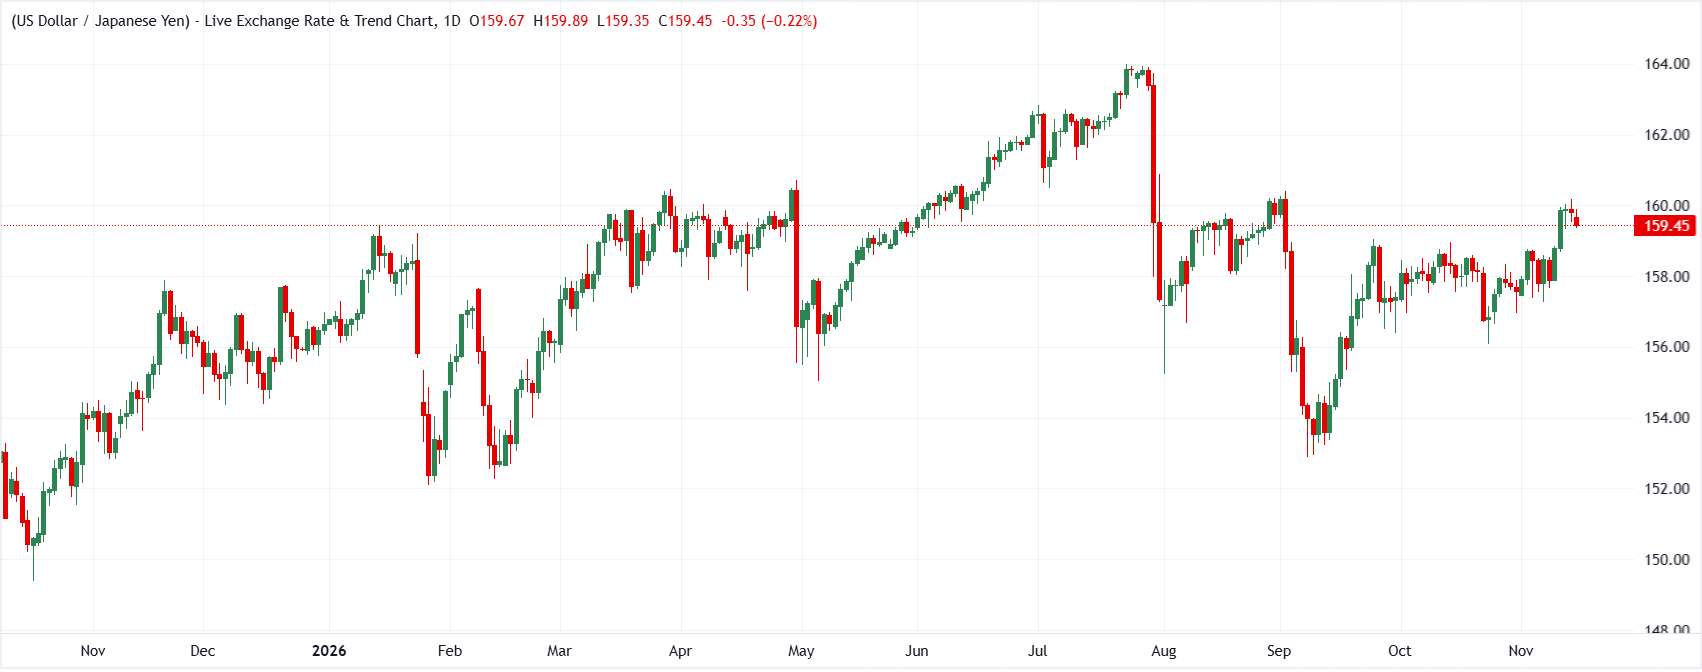
美元/日圓在週一撰寫本文時圍繞159.75盤整,此前週五曾短暫飆升至160.18的高點後回落,令短期方向動能保持低迷。與此同時,市場參與者正在消化日本第三季度國內生產總值(GDP)報告,該報告顯示經濟意外但幅度很小地收縮,同時第二季度增長被上修。儘管上行技術動能放緩表明美元/日圓短線可能維持區間交易,但大華銀行和德國商業銀行的機構策略師指出,潛在的日本企業投資和改善中的實際工資仍使日本央行(BoJ)有望在12月加息,從而限制日圓(JPY)短期內的下行影響。
機構分析:大華銀行 vs. 德國商業銀行
- 短期價格走勢與區間:大華銀行觀察到,美元/日圓在159.75附近震盪,尚無新的方向性線索,預計日內交易區間為159.35–160.15。德國商業銀行預計,日本第三季度GDP公布後,對日圓的即時影響有限。
- 技術水平與中期走勢:大華銀行指出,儘管上行動能放緩且短線嚴重超買,美元/日圓在1–3週的時間框架內仍有可能測試並突破160.25,而跌破159.20則將表明其轉入區間交易。
- 日本GDP與日本央行政策前景:德國商業銀行強調,日本第三季度GDP意外收縮的幅度極小,且被第二季度增長的小幅上修所抵消;強勁的企業投資和改善中的實際工資抵消了私人消費疲弱的影響——這使得市場對日本央行12月加息的預期保持不變。
大華銀行認為美元/日圓在159.75附近盤整,並有望測試160.25
大華銀行的Quek Ser Leang和Lee Sue Ann指出,美元/日圓在159.50和160.18之間波動後,最終回落至159.66,幾乎沒有提供新的方向性信號。儘管預計日內交易將繼續受限於159.35至160.15之間,但1–3週前景仍顯示該貨幣對有機會測試並可能突破160.25,除非159.20的強支撐失守。
"24小時觀點:我們預計上週五美元將"在159.55/160.10區間內交易"。美元在159.50和160.18之間波動,隨後收於159.66(-0.12%)。價格走勢沒有提供新的線索。今天,美元可能在159.35和160.15之間交易... 1-3週觀點:... 上週五,美元升至160.18的新高,但隨後迅速從高位回落。儘管上行動能開始放緩,美元仍有可能測試並可能突破160.25。下行方面,若跌破159.20(上週五的"強支撐"水平為159.00),則表明美元已進入區間交易階段。"
德國商業銀行認為,第三季度 GDP 輕微收縮不會阻礙日本央行 12 月加息
德國商業銀行(Commerzbank)的 Volkmar Baur 強調,儘管日本第三季度 GDP 數據表面上令人失望,意外出現收縮,但降幅微乎其微,且第二季度增長率被上修。由於企業投資強勁以及實際工資改善抵消了私人消費疲弱,Baur 維持其對日本央行將在 12 月再次加息的預測,並認為這對日圓的影響微乎其微。
"日本第三季度 GDP 數據乍看之下令人失望,經濟意外收縮。然而,這一下降幅度極小,只有在按年率計算增長或將季度數據保留到小數點後兩位時才會顯現出來。再加上第二季度增長略微上修,因此整體情況幾乎算不上令人擔憂... 更值得注意的是構成。企業投資繼續以強勁速度擴張,而私人消費再次下降。第二季度消費也被修正至負增長區間... 因此,這份 GDP 報告略弱於預期,但在我們看來,弱到不足以阻止日本央行在 12 月再次加息。我們因此認為沒有太多理由改變對日本央行(BoJ)的判斷,而對日元的影響應仍然有限。"
要點總結
在國內基本面抵消疲軟的整體 GDP 數據之際,日圓在短期技術壓力下保持穩定。儘管UOB指出,如果 159.20 的強支撐位守住,美元/日圓在未來幾週仍可能嘗試上破 160.25,德國商業銀行強調,韌性十足的企業投資和改善中的實際工資使日本央行仍堅定地走在 12 月再次加息的軌道上,從而令更廣泛的日圓波動保持受限。
(本文由人工智能工具協助創建,並經過編輯審核。 了解更多。)
- 美元指數延續上週漲勢,交投於 2025 年 4 月以來的最高水平附近。
- 鷹派的美聯儲言論和頑固的通脹推動市場對更激進加息的預期。
- 交易員等待美聯儲官員的新評論以及 10 月會議紀要。
美元指數(DXY)週一小幅走高,延續上週漲勢,此前美聯儲(Fed)官員的鷹派言論促使交易員押注貨幣政策收緊將持續更長時間。該指數衡量美元兌六種主要貨幣的表現,交投於 103.50 附近,接近 2025 年 4 月以來的最高水平。
隨著市場重新上調對美聯儲收緊路徑的定價,美元支撐增強
三菱日聯金融集團(MUFG)分析師指出,"在美國 10 月核心 CPI 連續第三次意外上行,以及美聯儲措辭轉向鷹派之後,市場參與者已開始計入更激進的美聯儲緊縮週期。"他們補充稱,"美聯儲官員已暗示,進入冬季後可能需要更快的加息步伐,"這進一步強化了政策需要更快收緊的預期。
因此,MUFG 指出,"美國利率市場目前賦予 12 月、1 月和 3 月連續三次加息更高的概率,這將把有效聯邦基金利率推升至接近 4.6%。"
現在的問題是,美聯儲下一步會採取多大的動作。美聯儲理事克里斯托弗-沃勒(Christopher Waller)上週表示,如果月度核心通脹率在 0.3% 或更高附近,那麼加息 50 個基點可能是合理的。10 月核心消費者物價指數(CPI)上漲 0.3%,根據 CME FedWatch 工具,交易員目前認為 12 月加息 50 個基點(bps)的概率為 9%。
美聯儲利率預期的鷹派重定價推動美國國債收益率回升至接近一個月高點,進一步為美元提供支撐。對政策敏感的兩年期收益率交投於 4.85% 附近,而基準 10 年期收益率徘徊在 5.13% 附近。
隨著中東出口恢復,油價徘徊在近期低點附近,不過持續的美伊緊張局勢限制了更深幅度的下跌,並使能源驅動型通脹風險依然存在。
堪薩斯城聯儲主席傑夫-施密德(Jeff Schmid)週日表示,通脹正朝著錯誤方向發展,並且仍"令人不安地高於"2% 的目標。市場接下來將關注紐約聯儲主席約翰-威廉姆斯(John Williams)和美聯儲主席凱文-沃什(Kevin Warsh)在美國交易時段稍晚發表的講話,隨後是週三公佈的美聯儲 10 月會議紀要。
美元今日價格
下表顯示了 美元 (USD) 對所列主要貨幣 今日的變動百分比。 美元 對 澳元 最強。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.13% | 0.16% | -0.14% | 0.13% | 0.34% | 0.17% | 0.10% | |
| EUR | -0.13% | 0.03% | -0.30% | 0.00% | 0.22% | 0.05% | -0.03% | |
| GBP | -0.16% | -0.03% | -0.29% | -0.03% | 0.18% | 0.01% | -0.06% | |
| JPY | 0.14% | 0.30% | 0.29% | 0.29% | 0.51% | 0.34% | 0.26% | |
| CAD | -0.13% | -0.00% | 0.03% | -0.29% | 0.21% | 0.05% | -0.03% | |
| AUD | -0.34% | -0.22% | -0.18% | -0.51% | -0.21% | -0.17% | -0.24% | |
| NZD | -0.17% | -0.05% | -0.01% | -0.34% | -0.05% | 0.17% | -0.08% | |
| CHF | -0.10% | 0.03% | 0.06% | -0.26% | 0.03% | 0.24% | 0.08% |
熱圖顯示了主要貨幣相對於其他貨幣的百分比變化。基礎貨幣從左列中選取,而報價貨幣從頂部行中選取。例如,如果您從左列選擇 美元 竝沿著水平線移動到 日元 ,則框中顯示的百分比變化將表示 USD (基數)/ JPY (報價)。
布朗兄弟哈里曼(BBH)的 Elias Haddad 指出,英國(UK)勞動力市場的韌性和居高不下的價格壓力,應會使未來一年內約 100 個基點的英國央行(BoE)加息預期繼續存在。Haddad 表示,英鎊(GBP)兌美元(USD)的下行空間有限,1.3150 附近存在支撐,而兌歐元(EUR)則有更大的上漲空間,因為即將公布的勞動力和通脹數據將檢驗英國央行的預期。
英國央行加息與英鎊支撐位
"在英國,勞動力市場的韌性和居高不下的價格壓力,應會使未來一年內英國央行(BoE)100個基點的加息預期繼續存在,儘管消費者支出存在下行風險。英鎊兌美元的下行空間有限,1.3150附近存在支撐,而兌歐元則有更大的上漲空間。"
"英國10月CPI(週三)。預計總體CPI同比將升至3.6%(英國央行預測:3.7%),高於9月的3.5%;核心CPI預計將連續第二個月維持在2.8%同比不變;服務業CPI預計將升至3.8%同比(英國央行預測:3.9%),高於9月的3.7%。"
"英國10月零售銷售(週五)。由於實際家庭收入下降,零售銷售的風險偏向下行。不含汽車燃料的零售銷售預計環比為0.1%,而9月為-0.7%。"
(本文由人工智能工具協助生成,並經編輯審校。 了解更多。)
- 加拿大通膨預計將在10月份加快。
- 基礎通膨指標也預計將有所升溫。
- 加拿大元近期兌美元大幅貶值。
加拿大10月份消費者物價指數(CPI)數據將成為週一關注的焦點。事實上,加拿大統計局的數據將在加拿大央行(BoC)10月底會議加息後,為市場更新價格壓力情況。
這一次,經濟學家預計總體CPI同比將進一步升至3.2%,環比上漲0.3%,高於上個月錄得的0.1%漲幅。加拿大央行的核心指標(剔除食品和能源成本)預計環比上升0.2%,同比持穩於2.2%。
在當前地緣政治緊張局勢緩和的背景下,原油走勢可能已經減輕了消費者價格的一些上行壓力,而關稅方面缺乏進展也應使其影響保持溫和。
就數據而言,加拿大央行偏好的基礎通膨指標CPI-Common、Trimmed Mean和Median在9月份均有所降溫,分別降至2.4%、1.8%和1.9%。
我們對加拿大通膨率有何預期?
9月份通膨失去了一些動能,儘管中東局勢緩和以及由此導致的原油價格下跌,市場參與者普遍預計這一趨勢將在10月份停止或逆轉。
回到貨幣政策,加拿大央行於10月28日實施了一次溫和的鷹派加息,將政策利率上調25個基點至2.50%。在那次會議上,行長Tiff Macklem警告稱,高能源價格可能會進一步傳導至商品和服務價格,使國內價格在更長時間內維持高位。此次加息旨在緩解這種情景,Macklem指出,不應排除進一步加息的可能。
截至目前,市場參與者預計到年底前累計收緊幅度接近12個基點。
加拿大CPI數據何時公布,又將如何影響美元/加元?
市場將於週一GMT時間13:30全面聚焦加拿大統計局公布10月份通膨數據。如果通膨在美國同類數據最新結果之後加快,進一步加息的押注應會增加,為加拿大元(CAD)提供額外支撐。
FXStreet高級分析師Pablo Piovano指出,美元/加元自本月初以來一直沿著上行路徑運行,週初稍早突破1.4200關口,觸及四週新高。
Piovano指出,該貨幣對仍遠高於1.3910區域的關鍵200日SMA,表明短期內仍有進一步上漲的可能。
如果多頭重申其意願,下一個關鍵水平預計將位於2026年高點1.4299(10月9日和14日)之前,隨後是3月高點1.4542(3月4日)。Piovano補充稱,更上方則是2025年高點1.4792(2月3日)。
"反之,若看跌情緒重新抬頭,現貨價格可能回到1.4060-1.4020區間的臨時支撐位,該區間也是100日和55日SMA所在之處。再往南則是關鍵的200日SMA,"他補充道。
"動能仍偏向進一步上漲,"他指出,並表示相對強弱指數(RSI)徘徊在65附近,而平均趨向指數(ADX)接近29,表明趨勢穩固。
加拿大央行常見問題(FAQ)
加拿大央行(BoC),總部設在渥太華,是加拿大設定利率和管理貨幣政策的機構。委員會每年在8次預定會議和必要時舉行的臨時緊急會議上這樣做。加拿大央行的主要任務是維持物價穩定,這意味著將通貨膨脹率保持在1-3%之間。它實現這一目標的主要工具是提高或降低利率。相對較高的利率通常會導致加元(CAD)走強,反之亦然。其他使用的工具包括量化寬松和緊縮政策。
在極端情況下,加拿大央行可以實施一種叫做量化寬松的政策工具。量化寬松是指加拿大央行印製加元,以從金融機構購買資產(通常是政府債券或公司債券)的過程。量化寬松通常會導致加元貶值。當僅僅降低利率不太可能實現價格穩定的目標時,量化寬松是最後的手段。加拿大央行(Bank of Canada)在2009年至2011年金融危機期間使用了這一措施,當時銀行對彼此償還債務的能力失去信心,導致信貸凍結。
量化緊縮(QT)是量化寬松的反面。它是在量化寬松之後,當經濟正在復蘇,通脹開始上升時進行的。在量化寬松中,加拿大央行從金融機構購買政府和公司債券,為它們提供流動性,而在QT中,加拿大央行停止購買更多資產,並停止將其持有的到期債券本金進行再投資。這通常對加元有利(或看漲)。
荷蘭國際集團(ING)的 Francesco Pesole 預計,加拿大通膨將在 10 月份小幅上升,但核心指標仍將錨定在 2% 附近,這限制了加拿大央行採取更鷹派立場的理由。12 月仍存在一定的加息風險,不過他認為 1 月份更有可能。
加拿大央行前景限制加元
"加拿大 10 月份通膨數據將於今日公布。總體 CPI 月率應將加速至 0.3%,與美國一致,使年率從 3.1% 小幅升至 3.2%。"
"不要指望加拿大央行會因這一通膨背景而變得明顯更鷹派。12 月仍存在意外加息的風險(市場已計入 15bp),但我們認為 1 月份更有可能。"
"不斷擴大的利差已推動美元/加元接近 10 月高點(盤中 1.430)。儘管如此,加元在過去一週的表現優於所有其他 G10 貨幣,這與其對美元前端波動較低的負相關性一致。"
"雖然這不是我們的基準情景,但若突破 1.430,從技術上看將為更大上行打開空間,下個關鍵阻力位在 1.450。"
(本文由人工智能工具協助創建,並經編輯審閱。 了解更多。)
三菱東京日聯銀行(MUFG)的 Lee Hardman 指出,美元已延續上週漲勢,美元指數觸及年內新高附近的 103.50,並且交投於關稅前水平之上。他認為,這一走勢主要歸因於美國核心 CPI 連續意外上行,以及聯準會更偏鷹派的言論之後,市場對聯準會利率預期進行了大幅鷹派重定價。
美元反彈由美聯儲重定價推動
"美元在本週初繼續走強,延續了上週錄得的強勁漲幅。"
"美元(USD)重新獲得上行動能,主要是由市場對聯準會升息預期的突然鷹派重定價推動的。"
"在 10 月美國核心 CPI 連續第三次意外上行,以及聯準會言論轉向鷹派之後,市場參與者已開始計入更激進的聯準會緊縮週期。"
"聯準會官員已暗示,進入冬季後可能需要更快的升息步伐。"
"因此,美國利率市場目前賦予 12 月、1 月和 3 月連續三次升息更高的概率,這將把有效聯邦基金利率推升至接近 4.6%。"
"反映這一變化的是,2 年期美國國債收益率已較本週初低點反彈約 40 個基點,重新回升至 9 月 29 日創下的 4.96% 年內高點附近。"
"今天的關鍵事件之一將是聯準會主席 Kevin Warsh 的講話,他定於在舊金山聯準會舉行的生產率和就業特別工作組會議上發表開場致辭。市場參與者將密切關注他是否會透露任何跡象,表明他可能如何回應最新的美國通膨意外上行。"
"市場參與者將密切關注他是否會透露任何跡象,表明他可能如何回應最新的美國通膨意外上行。"
(本文由人工智能工具協助創建,並經編輯審校。 了解更多。)
大華銀行(UOB)的郭世良和李秀安表示,美元/日元近期缺乏新的線索,匯價圍繞159.75震盪。日內來看,他們預計匯價將在159.35–160.15區間內波動,但在1–3週內,他們仍認為有機會測試並可能突破160.25,而跌破159.20則將表明匯價轉入區間交易。
短期區間震盪,中期仍有上行空間
"24小時觀點:我們上週五預計美元"將在159.55/160.10區間內交易"。美元在159.50和160.18之間波動,隨後收於159.66(-0.12%)。價格走勢沒有提供新的線索。今天,美元可能在159.35和160.15之間交易。"
"1-3週觀點:在我們上週四(11月12日,現貨價159.65)的最新敘述中,我們表示,"上行動能的快速增強表明,美元可能進一步升至160.25。"不過,我們指出,"短期內嚴重超買的狀況表明,美元在進一步上漲之前可能會盤整一兩天。"美元週五升至160.18的最新高點,但隨後迅速自高位回落。儘管上行動能開始放緩,美元仍有可能測試並可能突破160.25。下行方面,若跌破159.20(上週五的‘強支撐’水平為159.00),則表明美元已進入區間交易階段。"
(本文由人工智慧工具協助生成,並經編輯審核。了解更多。)
- 黃金跌至 3,832 美元,創下自 2025 年 10 月以來的最低水平後吸引逢低買盤。
- 美聯儲鷹派言論和持續的通脹擔憂助長了進一步收緊貨幣政策的預期。
- 由於 RSI 疲弱且 MACD 處於負值區間,黃金/美元仍維持看跌,進一步下行風險猶存。
週一,黃金(XAU/USD)在亞洲早盤跌至 3,832 美元後吸引了一些逢低買盤,創下自 2025 年 10 月以來的最低水平。截至發稿時,金價持平於 3,872 美元附近,低於盤中高點 3,901 美元。
由於美聯儲(Fed)鷹派前景令美國國債收益率維持高位,並支撐美元(USD)走強,這輪反彈看起來較為脆弱。追蹤美元兌六種主要貨幣價值的美元指數(DXY)交投於 103.55 附近,創下自 2025 年 4 月以來的最高水平。
隨著美聯儲進一步收緊押注升溫,美元延續漲勢
三菱日聯金融集團(MUFG)分析師指出,隨著投資者對美國貨幣政策預期的變化作出反應,美元"本週初繼續走強,在上週錄得強勁漲幅的基礎上進一步上揚",他們強調,"在美國 10 月核心 CPI 連續第三次意外上行以及聯準會措辭轉向鷹派之後,市場參與者已開始計入更激進的聯準會緊縮週期。"
MUFG 進一步指出,"美國利率市場目前賦予 12 月、1 月和 3 月連續三次升息更高的概率,這將把有效聯邦基金利率推升至接近 4.6%。"
堪薩斯城聯儲主席傑夫-施密德(Jeff Schmid)週日表示,通脹正朝著錯誤方向發展,並且仍"令人不安地高於"2%的目標。更高的利率會降低黃金的吸引力,因為黃金不生息。
目前的爭論在於,美聯儲是否會在 12 月選擇更大幅度的加息。美聯儲理事克里斯托弗-沃勒(Christopher Waller)上週表示,如果月度核心消費者物價指數(CPI)通脹率達到約 0.3%或更高,那麼加息 50 個基點(bps)可能是合理的。10 月份讀數為 0.3%。
與此同時,美伊緊張局勢繼續令油價維持高位,並增加通膨上行風險。伊朗革命衛隊表示,數艘油輪在霍爾木茲海峽觸雷並起火。有關伊朗無人機襲擊巴林一處美軍基地的報導,以及"西奧多·羅斯福"號航空母艦抵達該地區,都加劇了人們對戰事重燃的擔憂。
由於本週美國重大經濟數據發布較少,交易員將注意力轉向一系列美聯儲講話,紐約聯儲主席約翰-威廉姆斯(John Williams)和美聯儲主席凱文-沃什(Kevin Warsh)預計將在美國交易時段稍晚發表講話。美聯儲 10 月會議紀要將於週三公布。
在數據方面,交易員將關注週二的美國零售銷售、週四的每週初請失業金人數,以及週五密歇根大學 11 月消費者信心和通脹預期數據。
技術分析:疲弱動能令賣方繼續占據主導
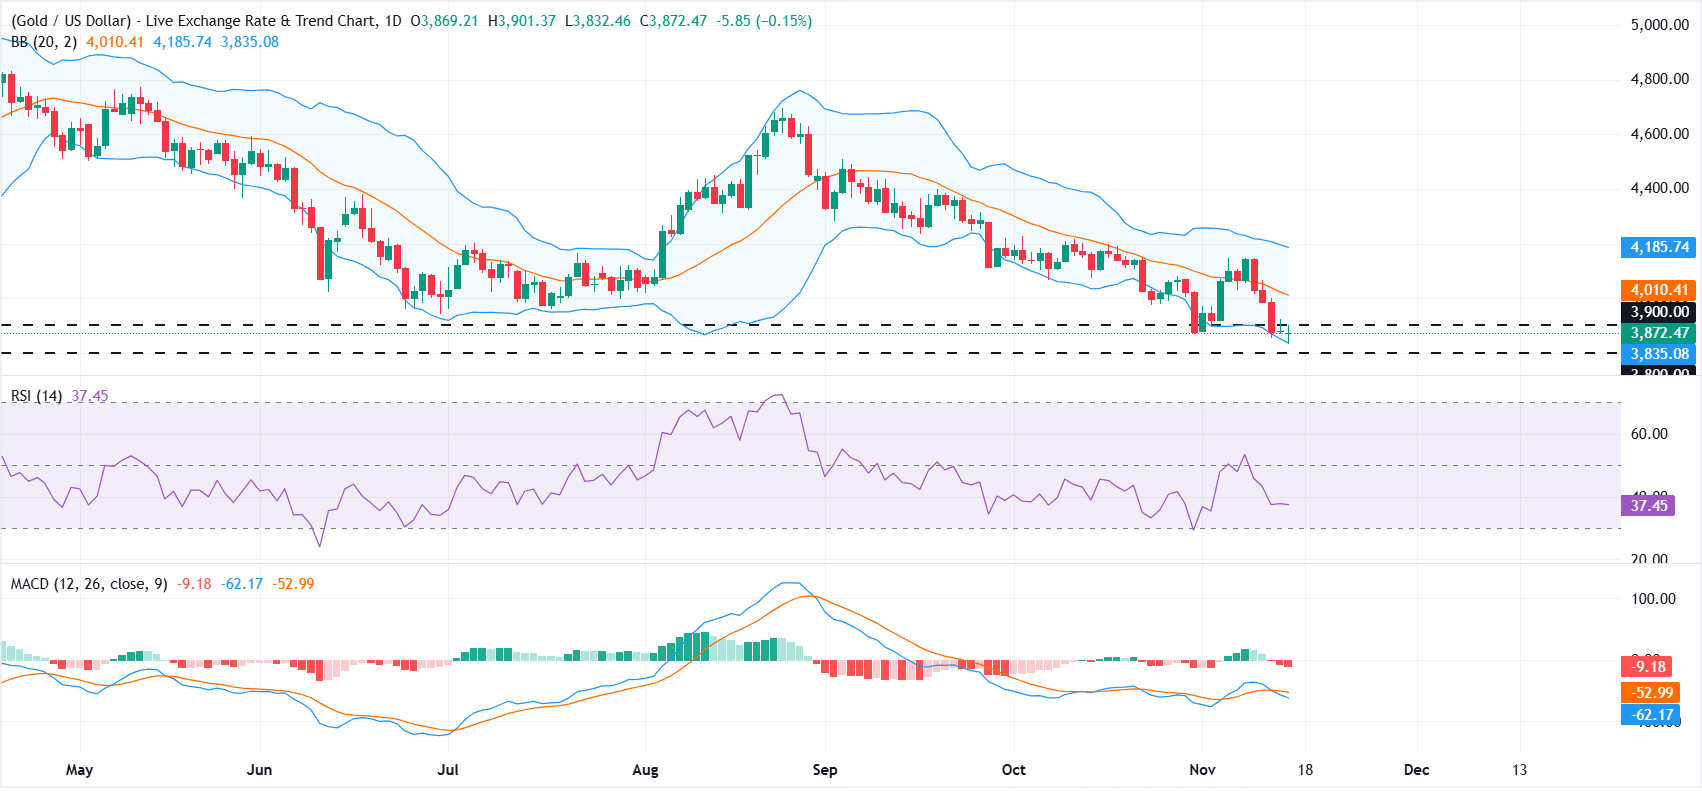
在日線圖上,XAU/USD 仍維持短期看跌傾向,因為其位於布林帶中軌簡單移動平均線(SMA)4,010 美元下方。價格仍守在布林帶下軌上方,但相對強弱指數(RSI)低迷於 37,且移動平均收斂/發散指標(MACD)讀數為負,進一步強化了下行壓力,這兩項都暗示,任何反彈嘗試都可能在附近阻力位受限。
上行方面,初步阻力位於 3,900 美元的水平位,隨後是 4,010 美元的布林帶中軌 SMA,以及接近 4,186 美元的上軌,在該處更強的賣壓可能重新確立更廣泛的下行趨勢。下行方面,首個支撐區域位於 3,834 美元附近的布林帶下軌,然後是 3,800 美元的水平支撐位。若明確跌破這些水平,將為更深度的看跌延伸打開大門。
(本報道的技術分析由 AI 工具協助撰寫。 了解更多。)
黃金常見問題(FAQ)
黃金在人類歷史上發揮了關鍵作用,因為它被廣泛用作價值儲存和交換媒介。目前,除了它的光澤和用於珠寶之外,黃金還被廣泛視為避險資產,這意味著它被認為是動蕩時期的一項不錯的投資。黃金還被廣泛視為對沖通脹和貨幣貶值的工具,因為它不依賴於任何特定的發行方或政府。
各國央行是最大的黃金持有者。為了在動蕩時期支撐本國貨幣,各國央行傾向於使儲備多樣化,並購買黃金,以提高人們對經濟和貨幣實力的看法。高黃金儲備可以成為一個國家償付能力的信任來源。根據世界黃金協會的數據,各國央行在2022年增加了1136噸黃金儲備,價值約700億美元。這是有記錄以來最高的年度購買量。中國、印度和土耳其等新興經濟體的央行正在迅速增加黃金儲備。
黃金與美元和美國國債呈負相關,兩者都是主要的儲備資產和避險資產。當美元貶值時,黃金往往會上漲,使投資者和央行能夠在動蕩時期實現資產多元化。黃金與風險資產也呈負相關。股市的反彈往往會壓低金價,而風險較高的市場的拋售往往有利於黃金。
由於各種各樣的因素,價格可能會變動。地緣政治不穩定或對深度衰退的擔憂可能會迅速推高黃金價格,因其避險地位。作為一種低收益資產,黃金往往會隨著利率下降而上漲,而較高的資金成本通常會拖累黃金。盡管如此,由於資產以美元(XAU/USD)定價,大多數走勢取決於美元(USD)的表現。強勢美元傾向於控製金價,而弱勢美元則可能推高金價。
- 黃金從接近 3,830 美元的年度低點反彈至 3,860 美元,但整體偏向仍然看跌。
- 市場對美聯儲更陡峭緊縮週期的預期正在全面提振美元。
- 週線圖顯示看跌吞沒蠟燭線,這是一個負面信號。
週一歐洲時段交投清淡之際,黃金(XAU/USD)正在收窄跌幅,發稿時回升至 3,862 美元,較最新的 13 個月低點 3,832 美元有所反彈,日線圖上幾乎持平。然而,這種貴金屬仍處於守勢,因市場預期美聯儲(Fed)將在未來幾個月加快緊縮步伐,美元(USD)因此獲得支撐。
週日,堪薩斯聯儲主席傑弗里-施密德(Jefrey Schmidt)敦促央行委員會採取更多行動,因為在他看來,通膨"運行得太過 (...) 朝著錯誤的方向移動。"
同樣,波士頓聯儲主席蘇珊-柯林斯(Susan Collins)週六在經濟不確定性背景下呼籲"穩步、小幅加息"。同一天,美聯儲副主席菲利普-傑斐遜(Philip Jefferson)確認,近期數據顯示經濟增長和勞動力市場依然穩健,而通膨仍持續高企,這表明他將支持下個月加息。
上週公布的美國數據表明,10 月消費者通膨增幅超出預期,強化了美聯儲 12 月緊縮的理由,並提高了市場對加息 50 個基點的猜測。美國國債收益率大幅跳升,10 年期國債收益率單週上漲 30 個基點,創去年 4 月以來最佳週度表現,為美元提供支撐,並重創貴金屬。
技術分析:空頭試圖確認跌破 3,870 美元區域
XAU/USD 交投於 3,862 美元,週線圖上的看跌吞沒蠟燭線強化了看跌基調。4 小時圖上的動量指標支持這一觀點,因為相對強弱指數(14)徘徊在超賣區域上方不遠處,而移動平均趨同/背離(MACD)仍略微為負,暗示下行壓力持續存在。
空頭正試圖確認跌破前兩週低點所在的 3.870 美元區域,若進一步下行,下一目標將指向 2025 年 10 月低點附近的 3,820 美元,以及 11 月 3 日至 6 日漲勢的 127.2% 斐波那契回撤位 3,793 美元。上行方面,反彈首先需要突破週五高點 3,923 美元,才能將焦點轉向此前的支撐區域約 4,020 美元(11 月 6 日和 10 日低點)。
(本報導的技術分析由 AI 工具協助撰寫。 了解更多。)
黃金常見問題(FAQ)
黃金在人類歷史上發揮了關鍵作用,因為它被廣泛用作價值儲存和交換媒介。目前,除了它的光澤和用於珠寶之外,黃金還被廣泛視為避險資產,這意味著它被認為是動蕩時期的一項不錯的投資。黃金還被廣泛視為對沖通脹和貨幣貶值的工具,因為它不依賴於任何特定的發行方或政府。
各國央行是最大的黃金持有者。為了在動蕩時期支撐本國貨幣,各國央行傾向於使儲備多樣化,並購買黃金,以提高人們對經濟和貨幣實力的看法。高黃金儲備可以成為一個國家償付能力的信任來源。根據世界黃金協會的數據,各國央行在2022年增加了1136噸黃金儲備,價值約700億美元。這是有記錄以來最高的年度購買量。中國、印度和土耳其等新興經濟體的央行正在迅速增加黃金儲備。
黃金與美元和美國國債呈負相關,兩者都是主要的儲備資產和避險資產。當美元貶值時,黃金往往會上漲,使投資者和央行能夠在動蕩時期實現資產多元化。黃金與風險資產也呈負相關。股市的反彈往往會壓低金價,而風險較高的市場的拋售往往有利於黃金。
由於各種各樣的因素,價格可能會變動。地緣政治不穩定或對深度衰退的擔憂可能會迅速推高黃金價格,因其避險地位。作為一種低收益資產,黃金往往會隨著利率下降而上漲,而較高的資金成本通常會拖累黃金。盡管如此,由於資產以美元(XAU/USD)定價,大多數走勢取決於美元(USD)的表現。強勢美元傾向於控製金價,而弱勢美元則可能推高金價。