

- 英鎊/美元有望連續第五個交易日下跌,並正跌向一個月低點。
- 10 月份美國通脹開啟了這輪走勢,市場已完全消化 12 月美聯儲加息預期。
- 英國 10 月份通脹數據將於週三公佈,預計為 3.7%,此前 9 月份為 3.5%。
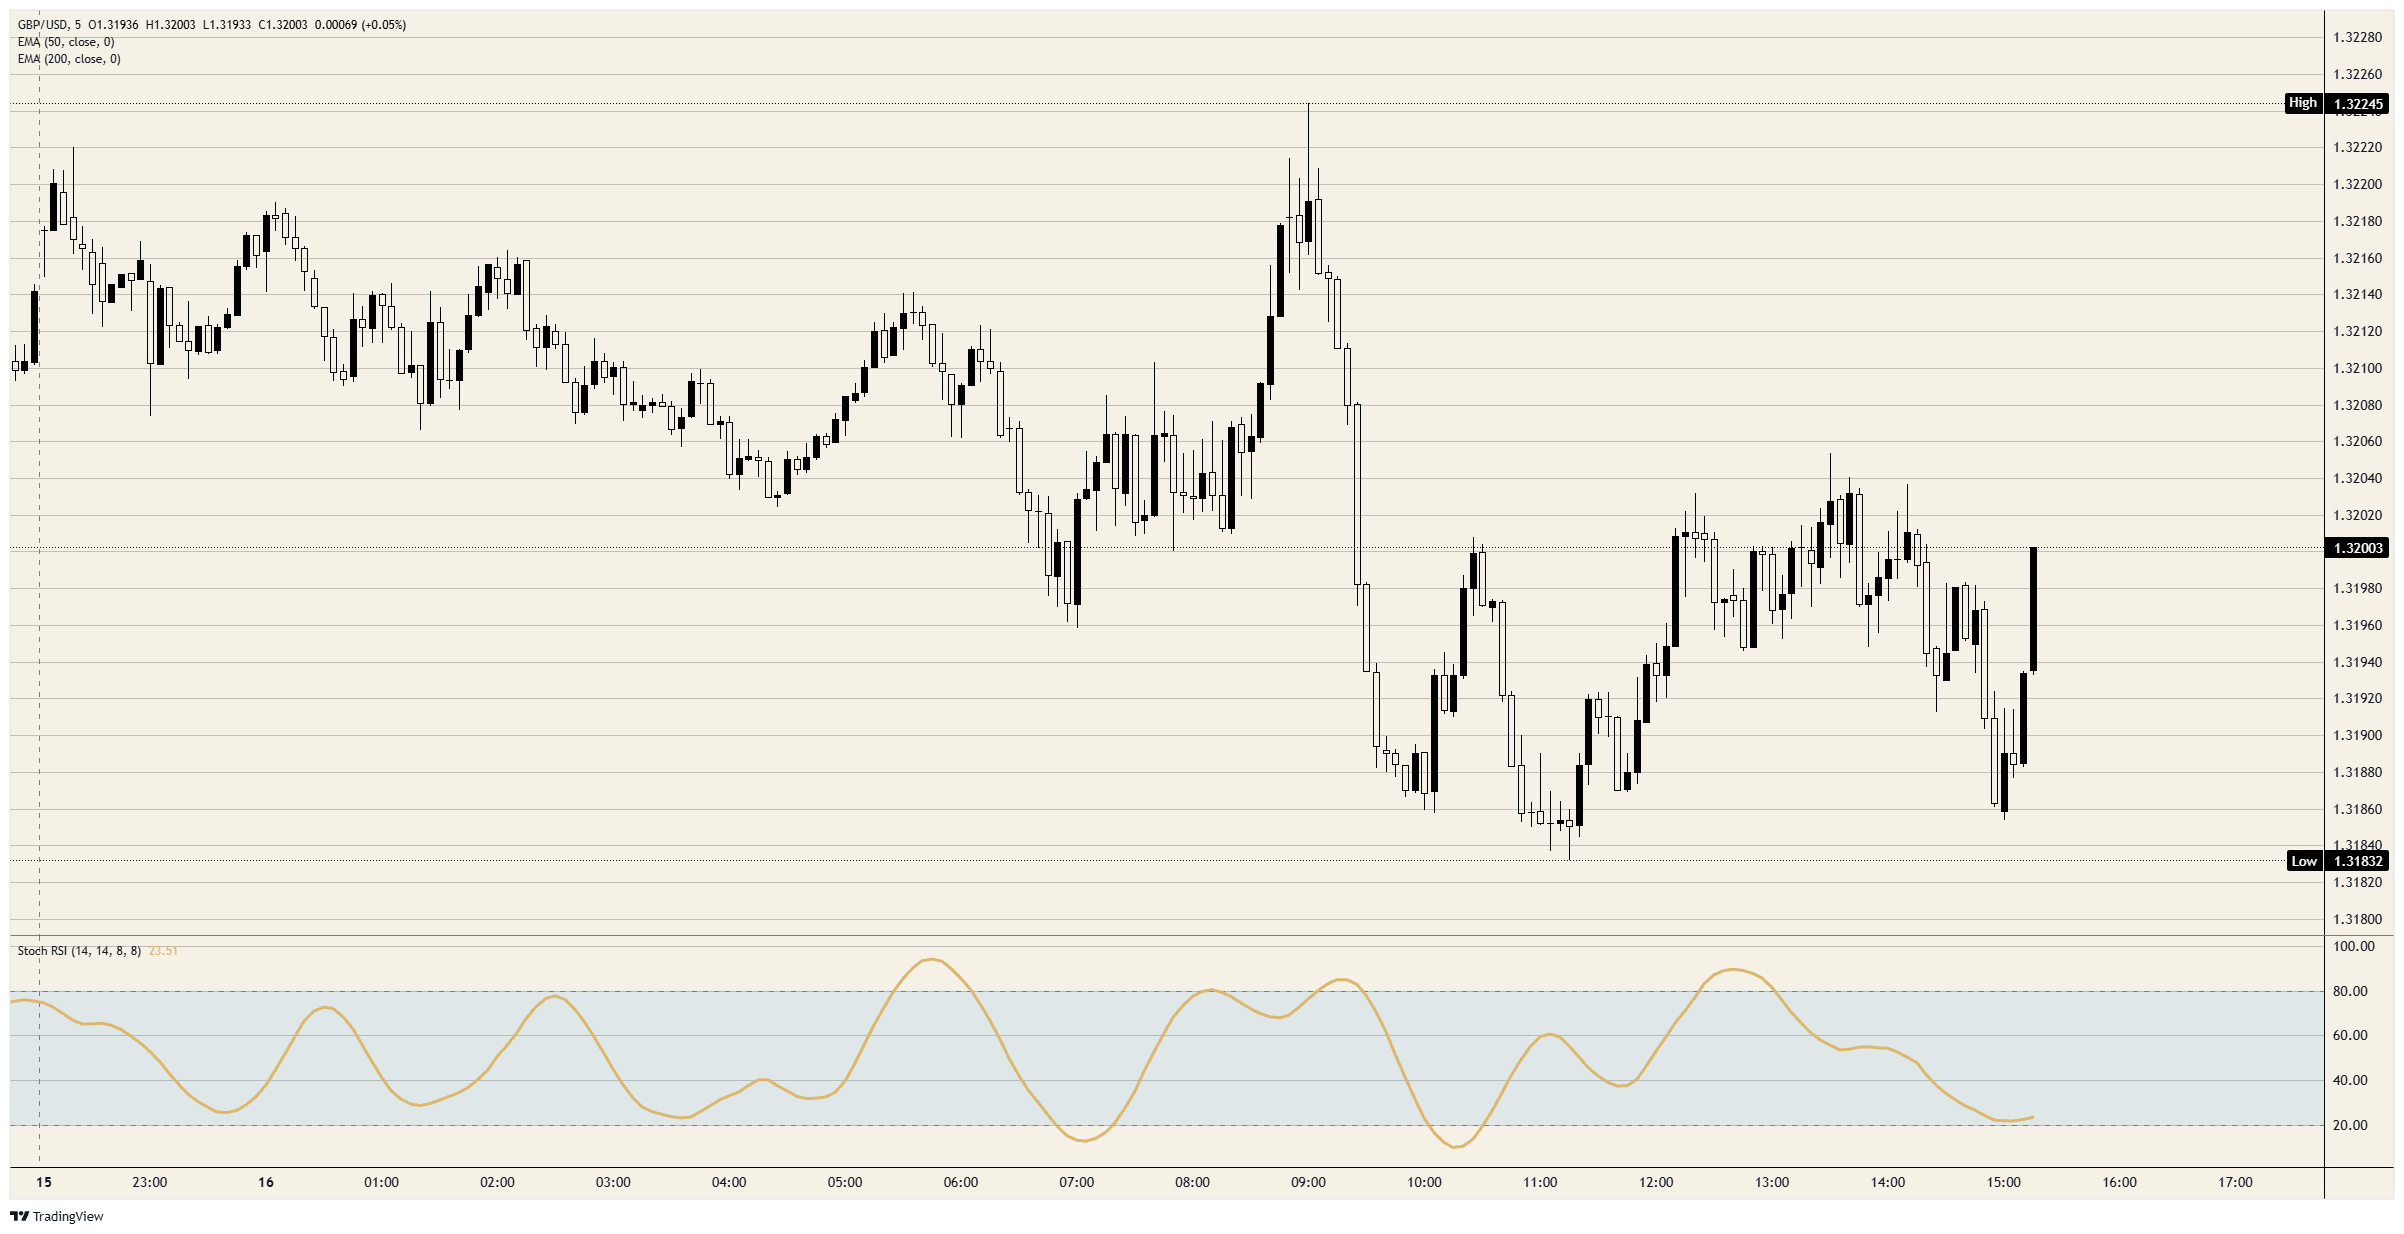
交易員認為聯準會(Fed)升息已成定局,這推動美元(USD)持續走高;由於週一沒有英國數據公布,英鎊/美元有望連續第五個交易日下跌。該貨幣對從1.3200至1.3250之間的時段高點,在十根五分鐘K線內跌至略低於1.3200,隨後觸及一個月來的最低水平。目前已回到1.3200附近。
這輪走勢始於11月10日,當時10月份消費者物價指數(CPI)月率上升0.4%,高於預期的0.3%。芝商所 FedWatch 工具顯示,市場已完全消化12月9日美聯儲加息25個基點的預期,這將使美國利率重新高於英國。英國央行(BoE)於11月5日將英國銀行利率上調至4.00%,達到美聯儲3.75%-4.00%區間的上限。
全球股市下跌,晶片股遭到拋售,投資者等待英偉達(NVDA)週二公佈季度財報。法國農業信貸銀行將美元上漲歸因於利率和避險情緒,路透社稱,美元兌一籃子貨幣已升至2025年4月以來的最高水平。紐約聯儲11月份帝國州製造業指數從25.5降至7.8,低於預期的18,而英鎊/美元目前交投於數據公佈前的水平。
日程安排
英國就業數據將於週二GMT07:00公布,失業率預計維持在4.7%。週三GMT07:00將公布10月份消費者物價指數(CPI),預計同比為3.7%,此前為3.5%;英國央行行長安德魯·貝利將於GMT07:30以及GMT15:00發表講話。週五GMT07:00將公布零售銷售數據,這三項數據都會影響英國央行12月17日的利率決議。
美聯儲主席沃什將於GMT17:00週一在舊金山聯儲會議上致開幕詞。美國零售銷售數據將於GMT13:30週二公佈,預計上升0.2%,此前為0.8%;美聯儲10月27日至28日會議紀要將於GMT19:00週三公佈。這些數據將影響12月9日的利率決議,也是美英利率差距中美國這一側的依據。
技術圖表
這輪走勢已經回吐了10月14日略低於1.3150的低點至11月4日接近1.3500的高點之間漲幅的五分之四以上。英鎊/美元回到9月底至10月中旬期間維持的區間內,位於接近1.3350的50日指數移動平均線(EMA)以及略低於1.3400的200日指數移動平均線下方。隨著這輪走勢開始,日線動量指標從超買區域回落,目前仍在下行。
英鎊/美元5分鐘圖
英鎊常見問題(FAQ)
英鎊(GBP)是世界上最古老的貨幣(公元886年),也是英國的官方貨幣。根據2022年的數據,它是全球第四大外匯交易單位,占所有交易的12%,平均每天6300億美元。它的主要交易對是英鎊/美元,也被稱為「Cable」,占外匯的11%,英鎊/日元,或被交易員稱為「龍(Dragon)」(3%),歐元/英鎊(2%)。英鎊由英格蘭銀行(BoE)發行。
「影響英鎊價值的唯一最重要的因素是英格蘭銀行決定的貨幣政策。英國央行的決定是基於它是否實現了「物價穩定」的主要目標——穩定在2%左右的通脹率。實現這一目標的主要工具是調整利率。當通脹過高時,英國央行將試圖通過提高利率來控製通脹,從而提高個人和企業獲得信貸的成本。這總體上對英鎊有利,因為更高的利率使英國成為對全球投資者更具吸引力的投資場所。當通脹降得太低時,這是經濟增長放緩的跡象。在這種情況下,英國央行將考慮降低利率以降低信貸成本,這樣企業就會借入更多資金,投資於促進增長的項目。」
「公布的數據可以衡量經濟的健康狀況,並可能影響英鎊的價值。GDP、製造業和服務業pmi以及就業等指標都可以影響英鎊的走勢。強勁的經濟有利於英鎊。這不僅會吸引更多的外國投資,還可能鼓勵英國央行提高利率,這將直接推高英鎊。否則,如果經濟數據疲軟,英鎊可能會下跌。」
「英鎊的另一個重要數據是貿易帳。該指標衡量的是一個國家在一定時期內出口收入與進口支出之間的差額。如果一個國家生產非常受歡迎的出口產品,其貨幣將純粹受益於尋求購買這些商品的外國買家所創造的額外需求。因此,凈貿易余額為正會使貨幣走強,反之亦然。」
- 歐元/美元連續第五日擴大跌幅,跌至2025年4月以來最低水平。
- 市場對美聯儲鷹派政策的預期以及高企的美債收益率令美元保持堅挺。
- 歐洲央行也預計將在12月份加息,但這僅為歐元提供有限支持。
週一,歐元/美元繼續承壓,連續第五個交易日擴大跌幅,整體走強的美元(USD)打壓歐元(EUR)。截至發稿,歐元/美元交投於1.1013附近,日內下跌約0.1%,此前跌至1.1002,創下19個月新低。
上週公佈的美國10月份消費者通脹數據高於預期,加上美聯儲(Fed)官員發表鷹派言論,促使交易員押注更快的加息步伐,推動美元走高並推升美債收益率。
追蹤美元兌六種主要貨幣一籃子匯率的美元指數(DXY)交投於103.50附近,接近2025年4月以來最高水平。對政策敏感的兩年期美債收益率交投於4.85%附近,而基準10年期美債收益率徘徊在5.13%附近。
堪薩斯城聯儲主席傑夫·施密德週日表示,通脹正朝著錯誤的方向發展,仍"令人不安地高於"2%的目標。波士頓聯儲主席蘇珊·柯林斯稱,在面臨雙向風險的情況下,"穩步、漸進的加息方式"是"合適的"。她補充說,鑑於近期通脹和就業數據,美聯儲"可能需要將利率升至近期預測水平以上"。
交易員預計美聯儲將在12月份加息25個基點。CME美聯儲觀察工具顯示,加息幅度更大的50個基點(bps)的概率為8.3%。市場預計2027年第一季度將進一步加息。
在歐元區,歐洲央行(ECB)今年加息50個基點,隨後在10月份維持利率不變。在那次會議上,政策制定者警告稱,持續的能源衝擊可能會將價格推高至能源行業以外,並拖累經濟增長。他們重申,將逐次會議決定利率,以便在中期內將通脹率恢復至2%的目標。
荷蘭國際集團(ING)的分析師指出,儘管歐洲央行近期的言論"明確表明12月份有必要加息",但歐元/美元面臨的背景仍然充滿挑戰。他們認為,"歐元/美元的問題在於,市場認為美國持續緊縮週期的潛力比歐元區更可信"。他們表示,在利率市場,這一可信度差距正得到進一步強化,因為"短期限歐元/美元掉期利差已擴大至今年以來最寬水平,顯然正在打壓該貨幣對"。
數據方面,交易員將關注週二公佈的美國零售銷售和歐元區ZEW經濟景氣指數,隨後週三將公佈歐元區10月份通脹率終值。本週市場還將關注美聯儲和歐洲央行官員的講話。
美聯儲常見問題(FAQ)
「美國的貨幣政策是由美聯儲製定的。美聯儲有兩項使命:實現物價穩定和促進充分就業。它實現這些目標的主要工具是調整利率。當物價上漲過快,通脹超過美聯儲2%的目標時,美聯儲就會提高利率,從而增加整個經濟的借貸成本。這導致美元(USD)走強,因為它使美國成為對國際投資者更具吸引力的投資場所。當通貨膨脹率低於2%或失業率過高時,美聯儲可能會降低利率以鼓勵借貸,這將給美元帶來壓力。」
美聯儲每年召開八次政策會議,由聯邦公開市場委員會(FOMC)評估經濟狀況並做出貨幣政策決定。聯邦公開市場委員會由12名美聯儲官員參加,其中包括7名理事會成員、紐約聯邦儲備銀行行長,以及其余11名地區儲備銀行行長中的4名,這些地區儲備銀行行長的任期為一年,輪流擔任。」
「在極端情況下,美聯儲可能會采取量化寬松政策(QE)。量化寬松是美聯儲在陷入困境的金融體系中大幅增加信貸流動的過程。這是一種非標準的政策措施,在危機或通脹極低時使用。這是美聯儲在2008年金融危機期間的首選武器。它涉及到美聯儲印刷更多的美元,並用這些美元從金融機構購買高評級債券。量化寬松通常會削弱美元。」
量化緊縮(QT)是量化寬松的反向過程,即美聯儲停止從金融機構購買債券,不再將其持有的到期債券的本金再投資於購買新債券。這通常對美元的價值是有利的。
- 在美元全面走强的背景下,美元/加元延续涨势,向1.4300迈进。
- 随着交易员计价美联储将采取更激进的紧缩政策,美元继续获得支撑。
- 加拿大通胀数据喜忧参半,使加拿大央行12月份加息的前景仍不明朗。
周一,美元/加元小幅走高,连续第五个交易日上涨,因美元走强令加元承压。加拿大通胀报告喜忧参半,未能给加元带来多少缓解。截至发稿时,美元/加元交投于1.4291附近,此前短暂升破1.4300,触及2025年4月以来的最高水平。
加拿大統計局公布的數據顯示,10月份消費者物價指數(CPI)年率上升3.1%,與9月份持平,低於預期的3.2%。消費者物價指數(CPI)月率上升0.2%,未達到預期的0.3%。與此同時,加拿大央行(BoC)核心CPI上升0.4%,為預期的兩倍。在加拿大央行偏好的指標中,CPI中值年率維持在2%,而CPI截尾均值則從1.9%降至1.8%。
通胀报告喜忧参半,使12月份加息的前景变得不确定,尤其是在加拿大10月份连续第三个月减少就业岗位之后。加拿大央行10月份将政策利率上调25个基点(bps)至2.50%,并表示可能需要进一步加息,以防止较高的能源成本蔓延至更广泛的通胀。
在美国方面,市场对美联储(Fed)利率预期进行鹰派重定价,使美元继续获得支撑。美元指数(DXY)交投于103.50附近,接近2025年4月以来的最高水平。美国国债收益率徘徊在一个月高位附近,其中对政策敏感的两年期国债收益率约为4.85%,基准10年期国债收益率接近5.13%。
交易员完全计价美联储12月份加息,并预计2027年初将进一步加息。美联储理事克里斯托弗-沃勒上周表示,如果月度核心通胀率达到约0.3%或更高,可能有必要加息50个基点。10月份核心CPI月率上升0.3%,芝加哥商品交易所美联储观察工具显示,市场认为美联储12月份加息50个基点的概率为9%。堪萨斯城联储主席杰夫-施密德周日表示,通胀正朝着错误的方向发展,仍高于美联储2%的目标。
目前,市场将关注纽约联储主席约翰-威廉姆斯和美联储主席凯文-沃什稍后在美国交易时段发表的讲话。
美元今日價格
下表顯示了 美元 (USD) 對所列主要貨幣 今日的變動百分比。 美元 對 澳元 最強。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.08% | 0.08% | -0.13% | 0.18% | 0.37% | 0.24% | -0.04% | |
| EUR | -0.08% | -0.01% | -0.25% | 0.09% | 0.29% | 0.16% | -0.12% | |
| GBP | -0.08% | 0.00% | -0.23% | 0.10% | 0.28% | 0.16% | -0.11% | |
| JPY | 0.13% | 0.25% | 0.23% | 0.33% | 0.52% | 0.39% | 0.12% | |
| CAD | -0.18% | -0.09% | -0.10% | -0.33% | 0.19% | 0.06% | -0.21% | |
| AUD | -0.37% | -0.29% | -0.28% | -0.52% | -0.19% | -0.12% | -0.39% | |
| NZD | -0.24% | -0.16% | -0.16% | -0.39% | -0.06% | 0.12% | -0.27% | |
| CHF | 0.04% | 0.12% | 0.11% | -0.12% | 0.21% | 0.39% | 0.27% |
熱圖顯示了主要貨幣相對於其他貨幣的百分比變化。基礎貨幣從左列中選取,而報價貨幣從頂部行中選取。例如,如果您從左列選擇 美元 竝沿著水平線移動到 日元 ,則框中顯示的百分比變化將表示 USD (基數)/ JPY (報價)。
布朗兄弟哈里曼(BBH)的埃利亚斯·哈达德指出,澳大利亚工资和劳动力数据将检验澳大利亚储备银行(RBA)11月的鸽派加息。由于期货定价显示未来12个月降息25个基点的概率为50%,更强劲的工资或就业数据可能会抑制降息预期并支撑澳元(AUD),而澳储行会议纪要和工资价格指数将进一步明确政策走向。
澳大利亚数据与澳储行预期
"在澳大利亚,工资增长和劳动力市场调查将检验澳储行11月的鸽派加息。澳储行现金利率期货显示,未来12个月降息25个基点的概率为50%。因此,更强劲的工资和/或就业数据将抑制降息押注并支撑澳元。"
"澳储行11月会议纪要(周二)。在此次会议上,澳储行如市场预期将利率上调25个基点至4.85%。然而,会议删除了9月有关必要时进一步上调现金利率目标的表述,同时以6比3的投票结果支持加息,三名持不同意见的委员倾向于维持利率不变,这些情况表明加息周期可能暂停。"
"澳大利亚第三季度工资价格指数(周三)。预计工资增长将环比上升1.0%,高于第二季度的0.8%;同比增速将从第二季度的3.2%加快至3.4%,部分原因是近期公平工作委员会(FWC)决定将所有现代奖项工资上调4.75%。澳储行预计,从2027年年中开始,工资增长将放缓。"
(本文借助人工智能工具生成,并经编辑审核。了解更多。)
大華銀行(UOB)的Quek Ser Leang和Lee Sue Ann指出,美元(USD)兌新加坡元(SGD)仍保持堅挺,美元/新加坡元在1.2875附近,新加坡元名義有效匯率(NEER)較中點高出1.61%。大華銀行模型顯示,今日匯價的波動區間為1.2836-1.2901,而短期技術面顯示匯價可能進一步上行,但預計將在1.2900下方受到限制,強勁支撐位於1.2840附近。
看漲偏向,但動能出現背離
"24小時觀點:美元升至高點,隨後進一步升至1.2885的高點。動能指標繼續顯示負背離,但目前尚未出現回撤跡象,美元可能繼續小幅走高。話雖如此,目前匯價仍不太可能觸及1.2900。支撐位在1.2860。"
"1-3週觀點:上週四(11月12日,現貨價為1.2840),我們強調,"美元有望重新測試上個月1.2870附近的高點。"美元升至1.2875後,我們在週五(11月13日,現貨價為1.2865)強調,"上行動能繼續增強,下一個關注水平是1.2900。"只要1.2840的‘強支撐’(上週五該水平為1.2820)保持完好,我們將繼續維持這一觀點。"
(本文借助人工智慧工具生成,並經編輯審核。了解更多。)
加拿大通脹在10月份保持上行勢頭,整體消費者物價指數(CPI)較上年同期上漲3.1%,低於市場預期,但與9月份的漲幅一致。按月計算,物價上漲0.2%。
與此同時,加拿大央行(BoC)的核心指標剔除了食品和能源等波動性較大的成分,過去一年上升了2%,較前一個月上升了0.4%。
從加拿大央行的關鍵基礎通脹指標來看,普通CPI為2.5%(前值為2.4%),截尾CPI為1.8%(前值為1.9%),中位CPI為2%(前值為2%)。綜合來看,這些數據表明上個月價格壓力明顯陷入停滯。
根據新聞稿,"10月份整體CPI的上行壓力普遍存在,源於天然氣、汽油、雜貨和服裝價格上漲。相反,手機套餐價格下降,以及租金價格漲幅放緩,對整體通脹構成下行壓力。剔除能源後,10月份CPI上漲2.0%,9月份漲幅為2.1%。"
市場反應
加拿大元(CAD)在近期下跌的基礎上進一步走弱,推動美元/加元連續第五天上漲,並在通脹數據公布後突破1.4300關口,創下年內新高。
加元今日價格
下表顯示了 加拿大元 (CAD) 對所列主要貨幣 今日的變動百分比。 加拿大元 對 澳元 最強。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.09% | 0.09% | -0.13% | 0.24% | 0.36% | 0.21% | -0.01% | |
| EUR | -0.09% | 0.00% | -0.25% | 0.15% | 0.28% | 0.13% | -0.09% | |
| GBP | -0.09% | -0.00% | -0.23% | 0.15% | 0.27% | 0.12% | -0.09% | |
| JPY | 0.13% | 0.25% | 0.23% | 0.40% | 0.52% | 0.37% | 0.15% | |
| CAD | -0.24% | -0.15% | -0.15% | -0.40% | 0.12% | -0.03% | -0.25% | |
| AUD | -0.36% | -0.28% | -0.27% | -0.52% | -0.12% | -0.15% | -0.36% | |
| NZD | -0.21% | -0.13% | -0.12% | -0.37% | 0.03% | 0.15% | -0.22% | |
| CHF | 0.00% | 0.09% | 0.09% | -0.15% | 0.25% | 0.36% | 0.22% |
熱圖顯示了主要貨幣相對於其他貨幣的百分比變化。基礎貨幣從左列中選取,而報價貨幣從頂部行中選取。例如,如果您從左列選擇 加拿大元 竝沿著水平線移動到 美元 ,則框中顯示的百分比變化將表示 CAD (基數)/ USD (報價)。
(本文於GMT 11月16日14:01修正,以更正加拿大央行核心CPI的月度增幅,該增幅為0.4%,而非0.2%。)
以下部分於GMT12:00發布,作為加拿大通脹報告的預覽。
- 加拿大通脹預計將在10月份加快。
- 基礎通脹指標也預計將有所升溫。
- 加拿大元近期兌美元大幅貶值。
加拿大10月份消費者物價指數(CPI)數據將成為週一關注的焦點。事實上,加拿大統計局的數據將在加拿大央行(BoC)10月底會議加息後,為市場更新價格壓力情況。
這一次,經濟學家預計總體CPI同比將進一步升至3.2%,環比上漲0.3%,高於上個月錄得的0.1%漲幅。加拿大央行的核心指標(剔除食品和能源成本)預計環比上升0.2%,同比持穩於2.2%。
在當前地緣政治緊張局勢緩和的背景下,原油走勢可能已經減輕了消費者價格的一些上行壓力,而關稅方面缺乏進展也應使其影響保持溫和。
就數據而言,加拿大央行偏好的基礎通膨指標CPI-Common、Trimmed Mean和Median在9月份均有所降溫,分別降至2.4%、1.8%和1.9%。
我們對加拿大通膨率有何預期?
9月份通膨失去了一些動能,儘管中東局勢緩和以及由此導致的原油價格下跌,市場參與者普遍預計這一趨勢將在10月份停止或逆轉。
回到貨幣政策,加拿大央行於10月28日實施了一次溫和的鷹派加息,將政策利率上調25個基點至2.50%。在那次會議上,行長Tiff Macklem警告稱,高能源價格可能會進一步傳導至商品和服務價格,使國內價格在更長時間內維持高位。此次加息旨在緩解這種情景,Macklem指出,不應排除進一步加息的可能。
截至目前,市場參與者預計到年底前累計收緊幅度接近12個基點。
加拿大CPI數據何時公布,以及它可能如何影響美元/加元?
市場將於週一GMT時間13:30全面聚焦加拿大統計局公布10月份通膨數據。如果通膨在美國同類數據最新結果之後加快,進一步加息的押注應會增加,為加拿大元(CAD)提供額外支撐。
FXStreet高級分析師Pablo Piovano指出,美元/加元自本月初以來一直沿著上行路徑運行,週初稍早突破1.4200關口,觸及四週新高。
Piovano指出,該貨幣對仍遠高於1.3910區域的關鍵200日SMA,表明短期內仍有進一步上漲的可能。
如果多頭重申其意願,下一個關鍵水平預計將位於2026年高點1.4299(10月9日和14日)之前,隨後是3月高點1.4542(3月4日)。Piovano補充稱,更上方則是2025年高點1.4792(2月3日)。
"反之,若看跌情緒重新抬頭,現貨價格可能回到1.4060-1.4020區間的臨時支撐位,該區間也是100日和55日SMA所在之處。再往南則是關鍵的200日SMA,"他補充道。
"動能仍偏向進一步上漲,"他指出,並表示相對強弱指數(RSI)徘徊在65附近,而平均趨向指數(ADX)接近29,表明趨勢穩固。
加拿大央行常見問題(FAQ)
加拿大央行(BoC),總部設在渥太華,是加拿大設定利率和管理貨幣政策的機構。委員會每年在8次預定會議和必要時舉行的臨時緊急會議上這樣做。加拿大央行的主要任務是維持物價穩定,這意味著將通貨膨脹率保持在1-3%之間。它實現這一目標的主要工具是提高或降低利率。相對較高的利率通常會導致加元(CAD)走強,反之亦然。其他使用的工具包括量化寬松和緊縮政策。
在極端情況下,加拿大央行可以實施一種叫做量化寬松的政策工具。量化寬松是指加拿大央行印製加元,以從金融機構購買資產(通常是政府債券或公司債券)的過程。量化寬松通常會導致加元貶值。當僅僅降低利率不太可能實現價格穩定的目標時,量化寬松是最後的手段。加拿大央行(Bank of Canada)在2009年至2011年金融危機期間使用了這一措施,當時銀行對彼此償還債務的能力失去信心,導致信貸凍結。
量化緊縮(QT)是量化寬松的反面。它是在量化寬松之後,當經濟正在復蘇,通脹開始上升時進行的。在量化寬松中,加拿大央行從金融機構購買政府和公司債券,為它們提供流動性,而在QT中,加拿大央行停止購買更多資產,並停止將其持有的到期債券本金進行再投資。這通常對加元有利(或看漲)。
經濟指標
加拿大消費者物價指數年率
由加拿大統計局每月發布的消費者物價指數(CPI),通過比較固定商品和服務籃子的成本,代表加拿大消費者價格的變化。同比讀數將參考月份的價格與前一年同月的價格進行比較。一般來說,高讀數被視為對加元(CAD)利好,而低讀數則被視為利空。
閱讀更多下一次發布: 周一 12月 14, 2026 13:30
頻率: 每月
預期值: -
前值: 3.1%
來源: Statistics Canada
華僑銀行(OCBC)策略師Sim Moh Siong和Christopher Wong指出,包括韓元(KRW)在內的亞洲外匯可能會保持防守姿態,因為美國國債收益率高企和科技板塊走弱打壓市場情緒。韓元近期反彈過程一波三折,外國投資者重新拋售股票以及半導體板塊走弱限制了漲幅。他們預計,在美國國債收益率高企的制約下,美元/韓元價格走勢將繼續保持波動。
外國資金流動和科技板塊推動韓元走勢
"韓元在過去一週反彈,但隨著外國投資者在週五恢復拋售股票,部分漲幅被回吐。外國投資者週五淨賣出約4.675億美元的韓國股票,結束了連續3個交易日的買入。半導體股再度走弱也打壓了市場情緒,韓國綜合股價指數(KOSPI)回吐早盤漲幅,收盤下跌0.98%。"
"展望未來一週,韓元可能繼續受到科技板塊情緒波動的影響,尤其是在週五美國半導體股大幅下跌之後。我們將關注外國投資者是否持續拋售股票,以及韓國股市近期的反彈能否延續。儘管韓元已從前一週的疲軟中反彈,但美國國債收益率高企和外國股票需求疲軟可能限制其進一步上漲,並令價格走勢保持波動。"
"日線動量和相對強弱指標(RSI)均未顯示出明確的傾向。可能出現雙向交易。支撐位在1330、1321(10月低點)。阻力位在1346(50日均線)和1355水平。"
(本文借助人工智能工具生成,並經編輯審核。了解更多。)
德國商業銀行(Commerzbank)的Volkmar Baur強調,中國國內需求持續疲軟,工業生產走弱,名義零售銷售幾乎持平,固定資產投資大幅下降,同時房價持續下跌。他指出,經常帳盈餘創下超過國內生產總值(GDP)5%的紀錄,並認為人民幣被大幅低估,人民幣(CNY)兌美元(USD)升值將保持漸進步伐。
需求疲軟但外部盈餘強勁
"今天上午公布的數據再次凸顯了中國國內經濟的疲軟。工業生產年增4.8%,低於前值5.5%,也低於市場預期的5.3%。其餘數據甚至更加疲弱。"
"週五公布的國際收支數據顯示,第三季度經常帳盈餘飆升至創紀錄的2761億美元,相當於國內生產總值的5%以上,為2010年以來的最高比例。因此,中國仍在通過異常龐大的出口盈餘來抵消疲軟的國內需求。"
"對於人民幣而言,這帶來兩層影響。首先,盈餘規模表明人民幣仍被大幅低估。其次,持續流入的外匯資金為央行管理匯率提供了相當大的空間。"
"因此,我們仍預計人民幣兌美元的升值將保持漸進步伐,而非快速升值。"
(本文借助人工智慧工具生成,並經編輯審核。 了解更多。)
- 白銀在聯準會鷹派言論支撐美元之際延續跌勢。
- XAG/USD 仍處於下行趨勢,交投於所有主要移動平均線下方。
- RSI 接近 30,顯示動能疲弱,賣家關注 45 美元支撐位。
白銀(XAG/USD)在週一下跌,此前上週已下跌 5.92%。聯準會(Fed)利率預期被大幅鷹派重定價,令美元(USD)保持堅挺、美國國債收益率維持高位,使白銀多頭退居場外。截稿時,XAG/USD 交投於 47.68 美元附近,接近 2025 年 11 月以來的水平,日內下跌 2.45%。
美元走強會使以其他貨幣計價的買家購買白銀的成本更高,而更高的美債收益率則提高了持有這種不生息金屬的機會成本。
在數位聯準會官員表示,為將通膨拉回 2%,利率可能需要進一步上調之後,交易員已完全計入 12 月加息,並預計 2027 年第一季度還會進一步加息。市場目前將關注本週密集的聯準會講話安排,紐約聯儲主席約翰-威廉斯(John Williams)和聯準會主席凱文-沃什(Kevin Warsh)定於週一稍晚發表講話。
技術分析
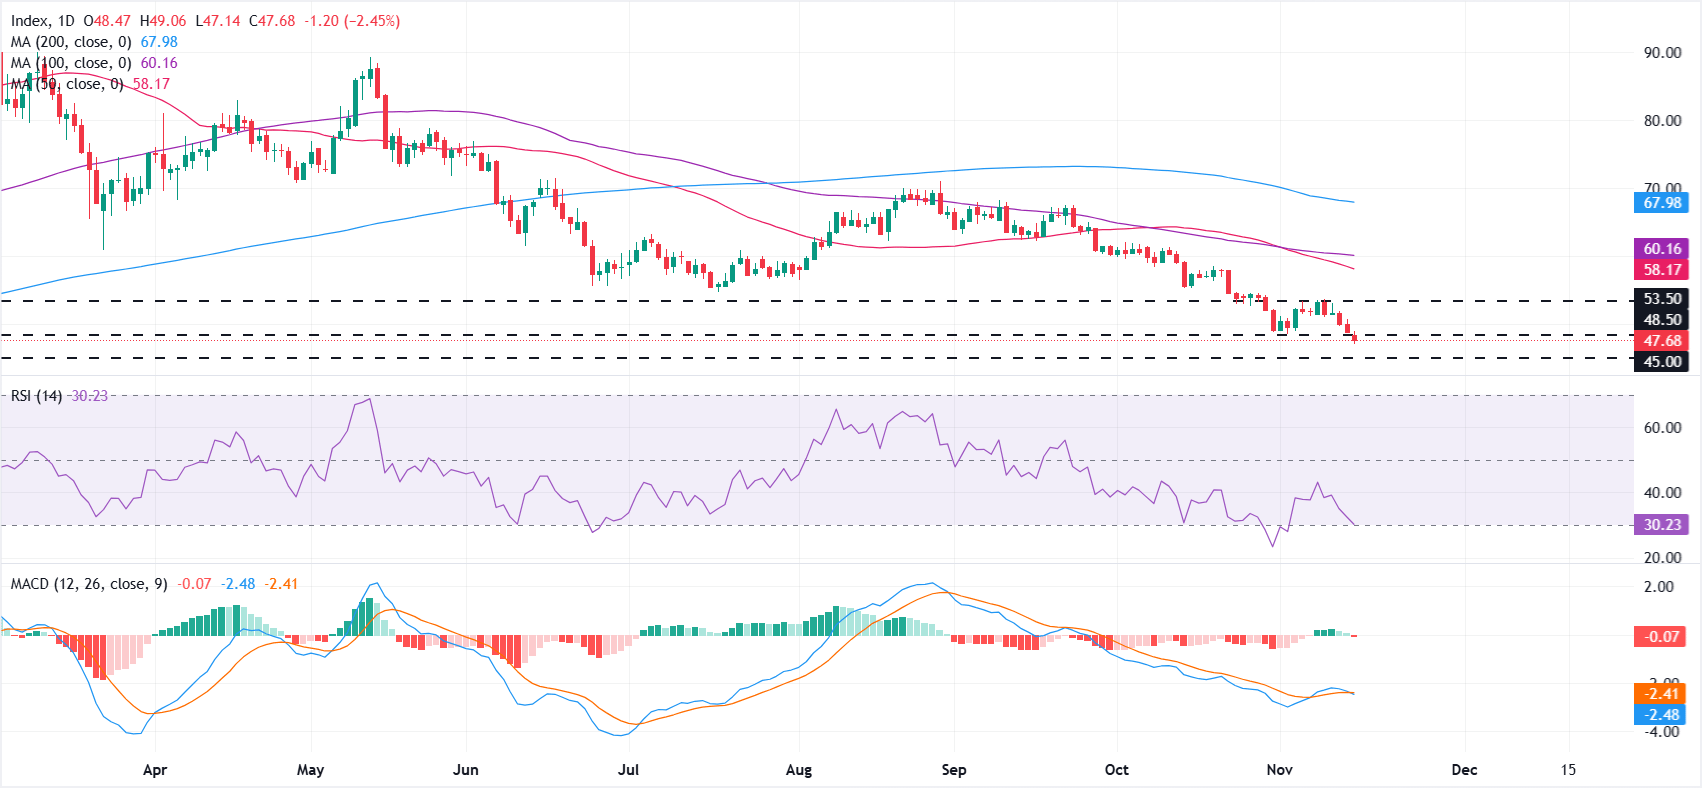
日線圖上,XAG/USD 仍處於下行趨勢,形成一系列更低的高點和更低的低點。白銀也交投於 21 日、50 日、100 日和 200 日簡單移動平均線(SMA)下方,這些上方水平強化了看跌傾向。
相對強弱指數(RSI)徘徊在 30 的超賣區域上方不遠處,而移動平均趨同背離(MACD)已略微轉負,暗示下行動能重新增強。
上行方面,初步阻力位於前低附近的 48.50 美元,隨後是前高附近的 53.50 美元。再往上,50 日 SMA 位於 58 美元,100 日 SMA 位於 60 美元,構成更廣泛的阻力區域,而 200 日 SMA 則更高,位於 67 美元。下行方面,下一道支撐位於整數關口 45.00 美元。若跌破該水平,將為更深幅度的下跌打開空間。
(本報道的技術分析由 AI 工具協助撰寫。 了解更多。)
白銀常見問題(FAQ)
白銀是投資者之間交易量很大的貴金屬。歷史上,它一直被用作價值儲存和交換媒介。盡管沒有黃金那麽受歡迎,但交易者可能會轉向白銀,以實現投資組合的多元化,因為白銀具有內在價值,或者在高通脹時期作為一種潛在的對沖工具。投資者可以以金幣或金條的形式購買實物白銀,也可以通過交易所交易基金(etf)等工具進行交易。交易所交易基金追蹤國際市場上的白銀價格。
銀價可能會受到多種因素的影響。地緣政治不穩定或對經濟深度衰退的擔憂,可能使白銀價格因其避險地位而上漲,盡管其上漲幅度不及黃金。作為一種無收益資產,白銀往往會隨著利率的降低而上漲。它的變動還取決於美元(USD)的表現,因為資產是以美元(XAG/USD)定價的。美元走強往往會抑製銀價上漲,而美元走弱則可能會推高銀價。其他因素,如投資需求、采礦供應(白銀比黃金豐富得多)和回收率也會影響價格。
銀被廣泛應用於工業,特別是在電子或太陽能等領域,因為它是所有金屬中導電性最高的金屬之一,比銅和金還要高。需求的激增可能會提高價格,而需求的下降往往會降低價格。美國、中國和印度經濟的動態也可能導致價格波動:對於美國,尤其是中國,它們的大型工業部門在各種工藝中使用白銀;在印度,消費者對黃金珠寶的需求也在決定金價方面發揮了關鍵作用。
白銀價格往往跟隨黃金的走勢。當金價上漲時,白銀通常也會隨之上漲,因為它們作為避險資產的地位是相似的。黃金/白銀比率顯示了等於一盎司黃金價值所需的白銀盎司數,可能有助於確定兩種金屬之間的相對估值。一些投資者可能認為高比率是白銀被低估或黃金被高估的一個指標。相反,較低的比率可能表明黃金相對於白銀被低估了。
- 英鎊/美元連續第五天下跌,迄今觸及 1.3185 的一個月新低。
- 美元依然勢不可擋,美聯儲的鷹派程度超過其他主要央行。
- 近期英國數據引發了市場對英國央行 12 月連續加息的希望,但未能提振英鎊。
週一,英鎊(GBP)兌強勢美元(USD)連續第五個交易日走低,美元在美聯儲(Fed)官員呼籲進一步收緊貨幣政策的推動下,表現優於其他主要貨幣。英鎊/美元交投於 1.3185 的一個月低點,距離 1.3137 的一年低點更近一步。
根據芝商所(CME)FedWatch 工具的數據,市場繼續押注美聯儲將在 12 月 9 日加息 25 個基點,且有 8% 的概率加息 50 個基點。
上週末,美聯儲官員也對這些預期表示支持,堪薩斯聯儲主席傑弗里-施密德(Jeffrey Schmidt)週日敦促央行採取行動,因為在他看來,"通脹運行得過熱"。
此前,波士頓聯儲主席蘇珊-柯林斯(Susan Collins)週六呼籲"穩步、小幅加息",而美聯儲副主席菲利普-傑斐遜(Philip Jefferson)則指出,近期數據證實了經濟增長和勞動力市場的強勁,而通脹仍持續處於高位,這表明他將支持在下個月的會議上加息。
美聯儲的鷹派程度超過其他主要央行
在英國,上週公布的一系列樂觀宏觀經濟數據,尤其是國內生產總值(GDP),顯示在工業生產強勁的背景下,第三季度增長了 0.7%,這引發了市場對英國央行(BoE)連續加息的猜測。
英國就業數據將於週二公布,消費者物價指數(CPI)數據定於週三發布,市場將特別關注這些數據,以驗證上述預期。
然而,英鎊仍處於守勢,因為美元在全面上漲,受到市場對美聯儲近期貨幣政策更鷹派重定價的推動。三菱日聯金融集團(MUFG)的李-哈德曼(Lee Hardman)指出,市場"在 10 月美國核心 CPI 連續第三次意外上行以及美聯儲措辭轉向鷹派之後,已開始計入更激進的美聯儲緊縮週期"。
哈德曼表示:"因此,美國利率市場目前賦予 12 月、1 月和 3 月連續三次加息更高的概率,這將把美聯儲有效基金利率推升至接近 4.6%。"
中央銀行常見問題(FAQ)
中央銀行的一項關鍵任務是確保一個國家或地區的價格穩定。當某些商品和服務的價格波動時,經濟經常面臨通貨膨脹或通貨緊縮。同一種商品價格的持續上漲意味著通貨膨脹,同一種商品價格的持續下跌意味著通貨緊縮。央行的任務是通過調整政策利率來保持需求。對於美聯儲(Fed)、歐洲央行(ECB)或英格蘭銀行(BoE)等最大的央行來說,其任務是將通脹保持在接近2%的水平。
央行有一個重要的工具可以用來提高或降低通脹,那就是調整基準政策利率,即通常所說的利率。在預先溝通的時刻,央行將發表一份關於其政策利率的聲明,並就維持或改變(降息或加息)利率的原因提供額外的理由。當地銀行將相應地調整其存貸款利率,這反過來將使人們或更難或更容易地利用儲蓄賺錢,或使公司獲得貸款並對其業務進行投資。當中央銀行大幅提高利率時,這被稱為貨幣緊縮。當它降低基準利率時,它被稱為貨幣寬松。
中央銀行通常在政治上是獨立的。央行政策委員會成員在被任命為政策委員會成員之前,要經過一系列的小組討論和聽證會。該委員會的每個成員通常對央行應該如何控製通脹以及隨後的貨幣政策都有一定的信念。那些希望采取非常寬松的貨幣政策,以低利率和廉價貸款來大幅提振經濟,同時滿足於通脹率略高於2%的成員被稱為「鴿派」。那些更希望看到更高的利率來獎勵儲蓄,並希望在任何時候都能抑製通脹的成員被稱為「鷹派」,他們在通脹達到或略低於2%之前是不會罷休的。
通常情況下,每次會議都由一名行長或主席主持,需要在鷹派或鴿派之間達成共識,並在最終投票時擁有最終決定權,以避免在當前政策是否應該調整方面出現50-50的平局。主席將發表演講,這些演講通常可以被現場觀看,在那裏人們將了解當前的貨幣立場和前景。央行將努力在不引發利率、股票或貨幣劇烈波動的情況下推進其貨幣政策。在政策會議之前,所有央行委員都將向市場傳達他們的立場。在政策會議召開的前幾天,直到新政策被傳達之前,委員們被禁止公開談論。這就是所謂的噤聲期。