

- 黄金因获利了结及美联储鹰派言论,在美国 CPI 数据公布前下跌逾 1%。
- 美联储理事沃勒为 12 月加息 50 个基点保留可能性。
- 黄金/美元守在 20 日均线 4061 美元上方,RSI 显示动能中性。
黄金(XAU/USD)周二在美国交易时段前仍下跌超过1%,回吐了周一大部分涨幅,因为交易员锁定利润。美联储(Fed)理事克里斯托弗-沃勒发表鹰派言论后,卖压进一步加剧,市场现在将关注定于GMT13:30公布的美国消费者通胀数据。截至发稿时,黄金/美元交投于4075美元附近,较周一接近4148美元的高点回落。
沃勒表示,即便 10 月通胀降温,他仍将“继续支持在 12 月加息 25 个基点”。他补充称,如果 10 月核心 CPI 录得“约 0.3% 或更高”,那么“12 月可能需要加息半个百分点”。根据 CME 美联储观察工具,交易员目前已完全计入 12 月加息 25 个基点(bps)的预期。
经济学家预计,10 月份消费者物价指数(CPI)年率将上升 0.3%,低于 9 月份的 0.6%。剔除食品和能源的核心CPI也预计将从 0.3% 放缓至 0.2%。由于去年政府停摆,美国劳工统计局(BLS)不会公布年度CPI数据。
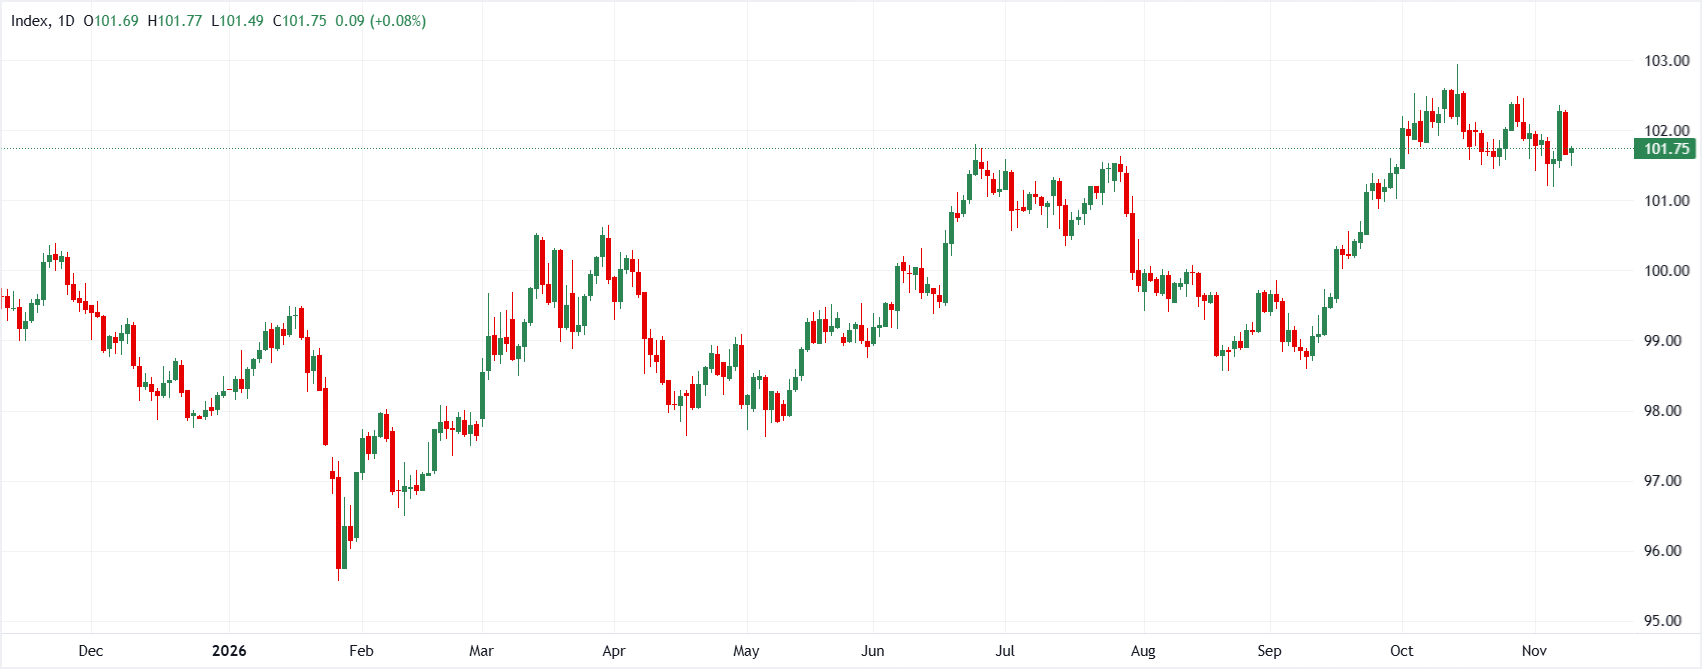
沃勒的言论也帮助美元指数(DXY)收复失地,此前该指数周一下跌0.60%,原因是市场对美国与伊朗外交的希望推动原油价格走低。美元指数(DXY)衡量美元兑六种主要货币的一篮子价值,目前交投于101.78附近,较盘中低点101.49回升。
在美国总统唐纳德-特朗普表示,在周一于白宫与卡塔尔首相会谈后,结束与伊朗战争方面出现了“积极势头”之后,西德克萨斯中质原油(WTI)跌向每桶84美元,创8月31日以来最低水平。
荷兰国际集团(ING)分析师预计,美元短期内仍将受到支撑,认为“美元应继续受到强劲美国增长、高通胀以及美联储威胁进一步收紧政策的支撑”。他们指出,“我们的基准情景假设美联储在第一季度保持鹰派立场,因为不错的美国增长和高于 3% 的通胀使货币市场继续计入延长紧缩周期的风险。”
美联储鹰派前景仍对黄金构成阻力,因为更高的利率提高了持有这种不生息金属的机会成本。高于预期的 CPI 报告可能会进一步支撑美元并打压黄金,而疲软的数据则可能为金价提供一些喘息空间。
技术分析:若 20 日简单移动均线失守,4000 美元水平将成为焦点
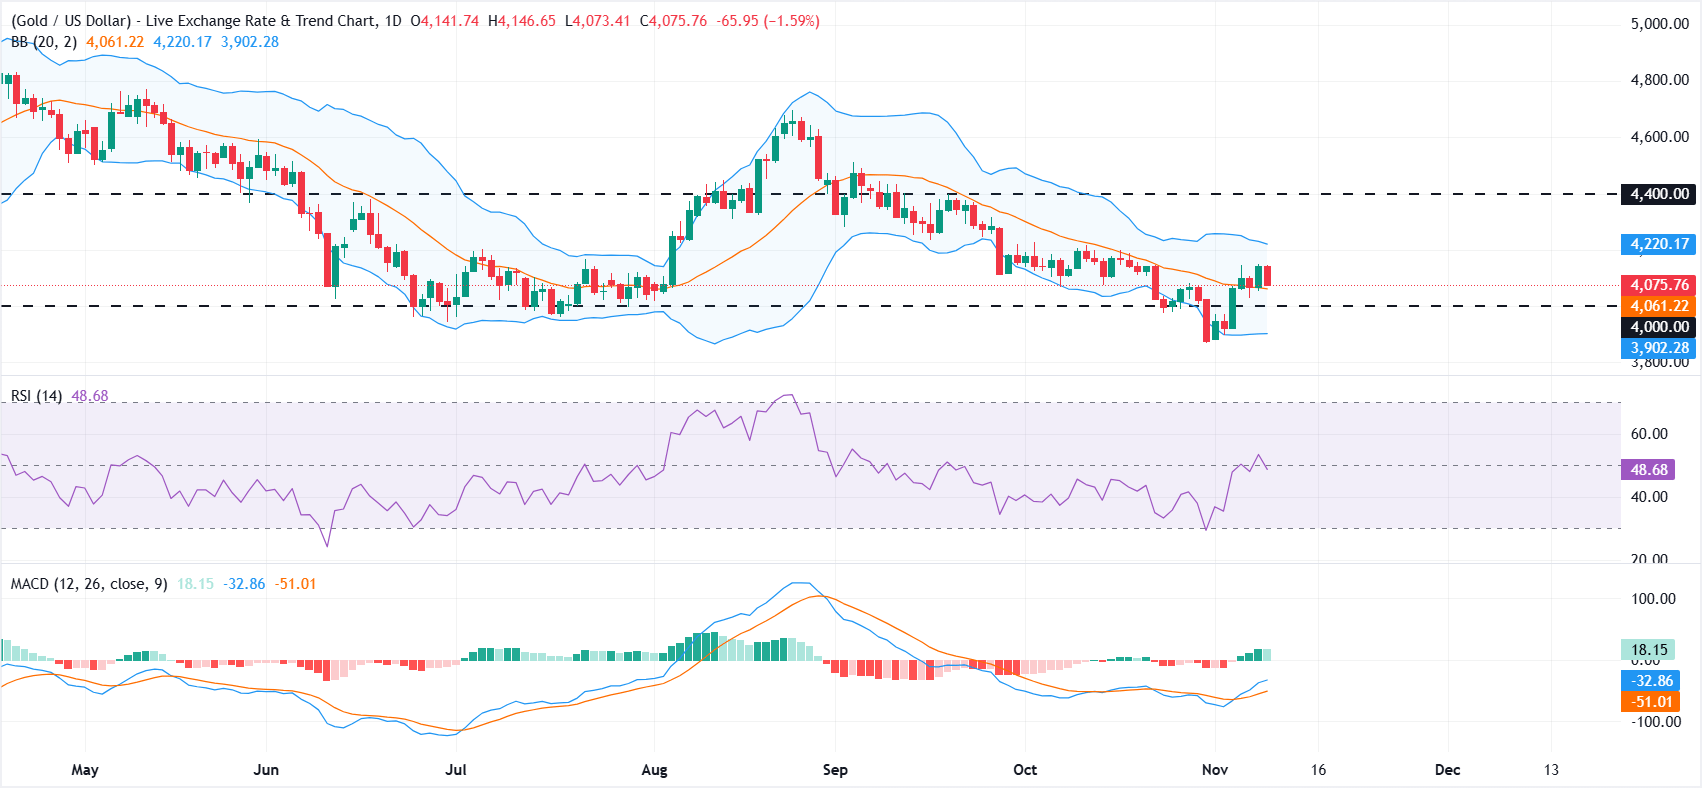
在日线图上,黄金/美元短期基调中性,现货价格维持在布林带 20 日简单移动均线(SMA)上方不远处,约为 4061 美元,该位置构成即时支撑,而上轨则在 4220 美元附近限制上行。相对强弱指数(RSI)约为 49,凸显出区间震荡的背景,尽管移动平均趋同/背离(MACD)已明显转正,暗示上行动能正在改善,但仍受附近阻力限制。
上行方面,初步阻力位于布林带上轨附近的 4220 美元,随后是更重要的水平阻力 4400 美元,卖方可能在此重新掌控局面。下行方面,首个支撑位见于布林带中轨 20 日简单移动均线附近的 4061 美元,随后是心理关口和图表支撑位 4000 美元。进一步下跌可能暴露布林带下轨附近的 3902 美元,随后是年内低点 3870 美元。
(本故事的技术分析由 AI 工具协助撰写。 了解更多。)
通货膨胀常见问题(FAQ)
通货膨胀衡量的是一篮子有代表性的商品和服务价格的上涨。总体通货膨胀通常以月比(MoM)和年比(YoY)为基础的百分比变化来表示。核心通货膨胀不包括食品和燃料等波动较大的因素,这些因素可能因地缘政治和季节性因素而波动。核心通胀是经济学家关注的数字,也是央行的目标水平,央行的任务是将通胀保持在可控水平,通常在2%左右。
消费者价格指数(CPI)衡量一篮子商品和服务在一段时间内的价格变化。它通常以月环比(MoM)和年同比(YoY)的百分比变化来表示。核心CPI是各国央行的目标,因为它不包括波动较大的食品和燃料投入。当核心CPI高于2%时,通常会导致更高的利率,反之亦然,当它低于2%时。由于较高的利率对货币有利,较高的通货膨胀通常会导致货币走强。当通胀下降时,情况正好相反。
一个国家的高通货膨胀会推高其货币的价值,尽管这似乎有悖常理,反之亦然。这是因为央行通常会提高利率以对抗更高的通胀,这会吸引更多的全球资本流入,这些投资者正在寻找一个有利可图的投资场所。
“以前,黄金是投资者在高通胀时期转向的资产,因为它能保值,虽然投资者在市场极端动荡时期仍然会购买黄金,因为它具有避险属性,但大多数时候并非如此。这是因为当通胀高企时,央行会提高利率来对抗通胀。较高的利率对黄金来说是负面的,因为相对于有息资产或将钱存入现金存款账户,它们增加了持有黄金的机会成本。另一方面,较低的通胀往往对黄金有利,因为它会降低利率,使这种明亮的金属成为更可行的投资选择。”
- 英镑/日元难以延续涨势,因买家面临一系列阻力。
- 61.8%斐波那契回撤位以及100日和200日简单移动平均线(SMA)在212.90至213.03之间形成阻力区间。
- RSI和MACD指向温和看涨动能,而接近17的ADX则表明趋势疲弱。
周二,英镑/日元维持温和看涨偏向,但难以延续前一日0.32%的涨幅。截稿时,该交叉盘交投于212.44附近,日内上涨0.09%,100日和200日简单移动平均线(SMA)在213.00附近限制了其即时上行空间。
技术分析
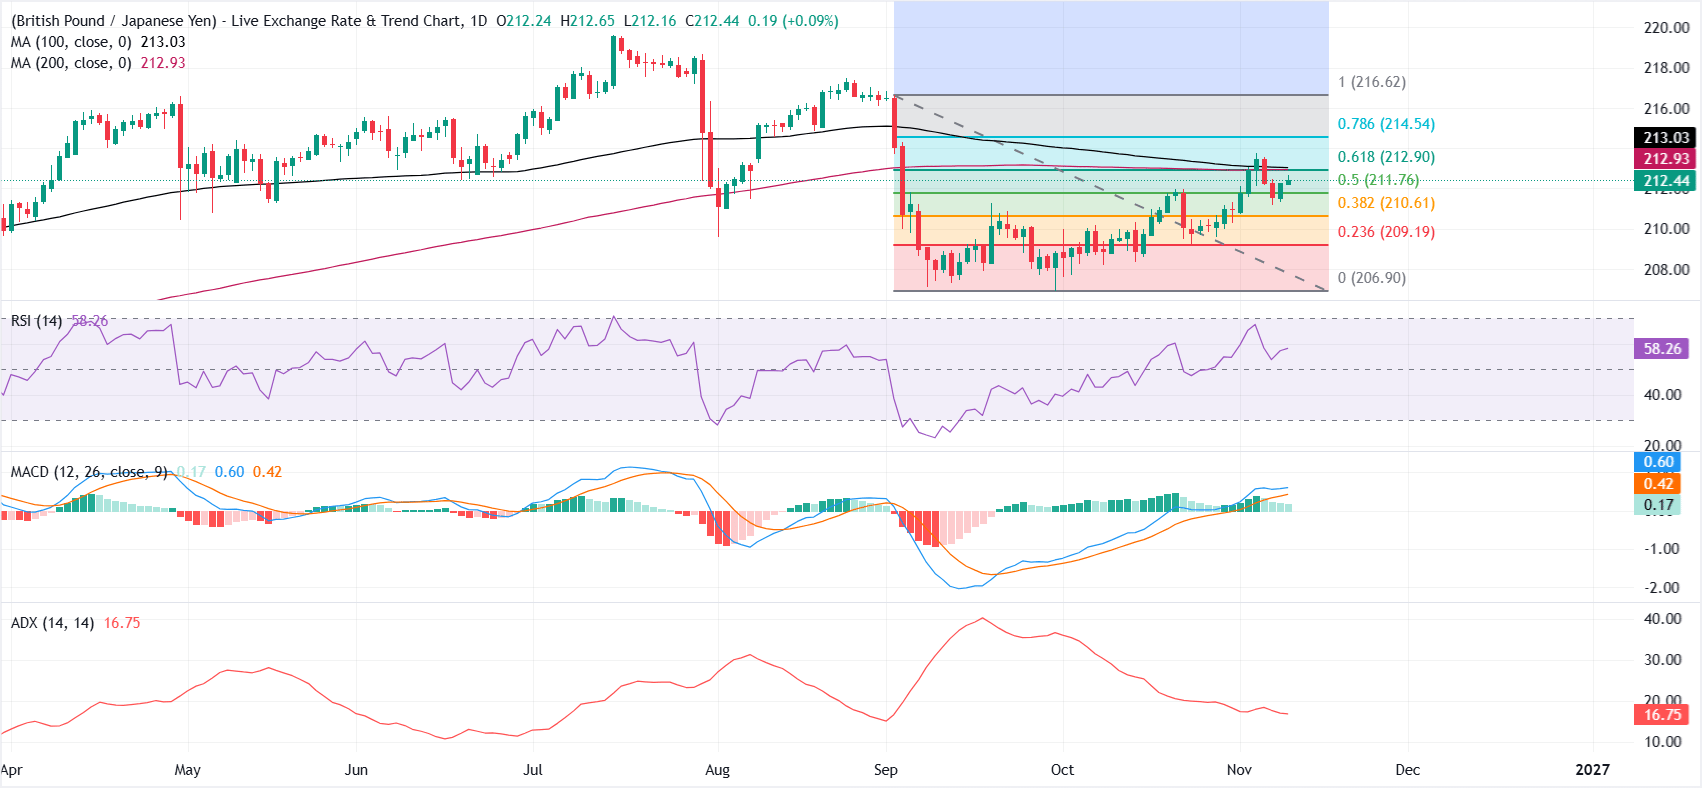
在日线图上,该货币对也位于212.90的61.8%斐波那契回撤位下方,尽管动能基调偏建设性,相对强弱指数(RSI)徘徊在58附近,移动平均趋同/背离(MACD)线仍处于正值区域,但接近17的平均趋向指数(ADX)暗示趋势正在走弱,这凸显出上方供应带较为密集。
若突破212.90的61.8%斐波那契回撤位、212.93的200日SMA以及213.03的100日SMA,将为测试214.54的78.6%回撤位打开大门,随后是216.62附近的近期高点。
下行方面,初步支撑位于211.76附近的50%斐波那契回撤位。若跌破该水平,将关注210.61的38.2%回撤位,随后是209.19的23.6%水平以及206.90附近的波段低点。
(本故事的技术分析是在人工智能工具的帮助下撰写的。 了解更多。)
下表显示了 日元 (JPY) 对所列主要货币 今日的变动百分比。[货币名称]对[货币名称]最强。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.06% | 0.11% | 0.21% | 0.10% | 0.32% | 0.07% | 0.15% | |
| EUR | -0.06% | 0.05% | 0.14% | 0.06% | 0.25% | 0.02% | 0.09% | |
| GBP | -0.11% | -0.05% | 0.08% | 0.00% | 0.20% | -0.05% | 0.04% | |
| JPY | -0.21% | -0.14% | -0.08% | -0.09% | 0.12% | -0.13% | -0.06% | |
| CAD | -0.10% | -0.06% | -0.00% | 0.09% | 0.21% | -0.04% | 0.04% | |
| AUD | -0.32% | -0.25% | -0.20% | -0.12% | -0.21% | -0.25% | -0.17% | |
| NZD | -0.07% | -0.02% | 0.05% | 0.13% | 0.04% | 0.25% | 0.08% | |
| CHF | -0.15% | -0.09% | -0.04% | 0.06% | -0.04% | 0.17% | -0.08% |
热图显示了主要货币相对于其他货币的百分比变化。基础货币从左列中选取,而报价货币从顶部行中选取。例如,如果您从左列选择 日元 并沿着水平线移动到 美元 ,则框中显示的百分比变化将表示 JPY (基数)/ USD (报价)。
- 美元指数(DXY)触及接近 101.80 的盘中高点,并在日线图上转为正值。
- 在周一回调 0.6% 之后,该指数仍处于四周区间的下沿。
- 美国 CPI 数据可能对美元影响有限,因为其将缺少关键的同比读数。
周二,美元(USD)兑大多数主要货币小幅上涨,受美联储(Fed)理事克里斯托弗-沃勒(Christopher Waller)鹰派言论推动,投资者关注10月份消费者物价指数(CPI)公布。衡量美元兑六种主要货币一篮子价值的美元指数(DXY)在触及101.77的盘中高点后,日线图上转为上涨,但在周一回落0.6%后仍处于守势。
美联储的沃勒在周二相对平静的市场中为美元提供了新的提振,暗示如果消费者通胀仍维持在高位,12 月份可能加息 50 个基点。
美国10月份消费者通胀报告将在约一小时后公布,但将缺少关键的同比读数,这可能会削弱其影响。去年政府停摆导致该时期的数据收集工作中断,因此没有2025年10月的数据可与今年的通胀数据进行比较。
另一方面,月度通胀预计将在 10 月放缓。丹斯克银行(Danske Bank)的美国经济学家表示:“预计通胀已从 9 月的步伐回落,整体和核心通胀月率均为 +0.20%”,此前整体 CPI 月率录得六个月来最快增速 +0.65%”,该行在一份报告中称。
油价下跌提振风险偏好,打压美元
从更广泛的角度看,美元仍处于守势,因为油价大幅下跌鼓励投资者押注风险更高的货币,即对风险敏感的纽元和澳元,以及欧元和英镑。
布朗兄弟哈里曼(Brown Brothers Harriman)的分析师指出,“风险偏好正在恢复”,因为在唐纳德-特朗普总统“淡化了对伊朗重新发动军事打击的可能性”之后,布伦特原油“跌向每桶 93.85 美元的 200 日移动平均线”。
本周股市也在上周人工智能驱动的抛售后部分回升。这有助于改善投资者的风险偏好,继续给美元带来压力。
在此背景下,美元指数继续在过去四周交易区间的下沿运行,101.00-101.20 区域的关键支撑相对接近,而在 10 月下旬和 11 月上旬限制多头的 102.35-102.50 区域目前似乎难以触及。
经济指标
美国消费者物价指数月率
通胀或通缩趋势是通过定期汇总一篮子代表性商品和服务的价格来衡量的,并将数据以消费者物价指数(CPI)的形式呈现。CPI数据由美国劳工统计局每月编制并发布。环比数据将参考月份的商品价格与前一个月进行比较。CPI是衡量通胀和购买趋势变化的关键指标。一般来说,高读数被视为对美元(USD)利好,而低读数则被视为利空。
阅读更多上次发布时间: 周三 10月 14, 2026 12:30
频率: 每月
实际值: 0.6%
预期值: 0.6%
前值: 0.4%
来源: US Bureau of Labor Statistics
美国联邦储备委员会(Fed)有维持价格稳定和最大就业的双重使命。根据这一使命,通胀应保持在约2%的年增长率,自从全球遭受疫情以来,这一目标已成为央行指令中最薄弱的支柱,直到今天,价格压力在供应链问题和瓶颈的影响下持续上升,消费者物价指数(CPI)维持在数十年来的高位。美联储已经采取措施抑制通胀,并预计在可预见的未来将保持激进的立场
经济指标
美国核心消费者物价指数月率
通货膨胀或通货紧缩的趋势是通过定期汇总一篮子代表性商品和服务的价格来衡量的,并将数据以消费者物价指数(CPI)的形式呈现。CPI数据是由美国劳工统计局每月编制并发布的。月度环比数据将参考月份的商品价格与前一个月的价格进行比较。剔除食品和能源的CPI排除了所谓波动较大的食品和能源成分,以提供更准确的价格压力测量。一般来说,高读数被视为对美元(USD)利好,而低读数被视为利空。
阅读更多上次发布时间: 周三 10月 14, 2026 12:30
频率: 每月
实际值: 0.3%
预期值: 0.2%
前值: 0.3%
来源: US Bureau of Labor Statistics
The US Federal Reserve has a dual mandate of maintaining price stability and maximum employment. According to such mandate, inflation should be at around 2% YoY and has become the weakest pillar of the central bank’s directive ever since the world suffered a pandemic, which extends to these days. Price pressures keep rising amid supply-chain issues and bottlenecks, with the Consumer Price Index (CPI) hanging at multi-decade highs. The Fed has already taken measures to tame inflation and is expected to maintain an aggressive stance in the foreseeable future.
美元(USD)正面临不断变化的宏观经济叙事,市场焦点在短期美联储(Fed)政策预期、能源价格动态以及股市表现不佳之间轮动。尽管美元继续从美国国内活动的韧性和具有吸引力的收益率套利特征中获得潜在支撑,但随着美国国债收益率下滑以及原油价格跌向每桶90美元,美元作为轻松避险货币的地位正受到挑战。投资者在权衡即将公布的通胀数据与市场已基本计入的12月美联储加息之间,ING、TD Securities和MUFG的机构策略师正在讨论当前美元疲软究竟只是年末的小幅盘整,还是2027年更广泛周期性转折的前奏。
ING预计鹰派美联储将在2027年第一季度前支撑美元,随后第二季度通胀回落
ING的Chris Turner维持对美元短期前景的支撑性看法,预计美国经济强劲增长以及高于3%的顽固通胀将使美联储在2027年第一季度前继续释放进一步收紧政策的威胁。不过,ING预计第二季度将出现明确转折,因为基数效应将使整体通胀回落至美联储2%的目标附近,从而推动短端美国利率走低。
"美元应继续受到美国强劲增长、高通胀以及美联储在明年春季前威胁收紧政策的支撑,随后随着通胀回落而走弱... 我们的基准判断是假设美联储在第一季度保持鹰派立场,因为不错的美国增长和高于3%的通胀使货币市场继续计入延长紧缩周期的风险... 到第二季度,这一局面将发生转变,届时能源驱动的基数效应将从整体通胀中退出,而美联储2%的通胀目标回归将使短端美国利率显著走低。"
TD Securities认为,随着股市因素转为看空,美元避险吸引力减弱
TD Securities的Jayati Bharadwaj及其宏观策略团队认为,美元已不再是毫不费力的避险资产,并指出在近期全球股市风险偏好回落的阶段,美元涨幅有限。尽管美国经济增长韧性和具有吸引力的套利收益提供了潜在支撑,但相对美国股市表现不佳以及市场已计入的美联储鹰派预期意味着美元在年底前仍有小幅下行空间,不过与法国债务风险相关的欧元疲软将限制美元整体跌幅。
“我们继续认为,美国与世界其他地区(RoW)相对股市表现是美元整体走势的主要驱动因素。尽管上周股市风险偏好回落,但美元上行幅度有限,这印证了我们的观点,即美元已不再是过去那种轻而易举的避险货币……虽然我们预计美元在年底前会有一些小幅下行,但由于欧元仍受法国债务脆弱性的拖累,跌幅可能会受到限制……美元仍受益于有利的外部收支背景、依然具有韧性的美国经济以及其颇具吸引力的套息收益。不过,股市因素已转为看空美元。”
MUFG指出美元走软,收益率下滑和油价走低缓解美联储压力
三菱东京日联银行(MUFG)的 Lee Hardman 指出,随着布伦特原油价格走低以及美国国债收益率下滑减轻了美联储的压力,美元已回吐非农就业数据公布后的涨幅。尽管金融市场继续计入 12 月加息,但交易员在关键 CPI 通胀数据公布前,正积极下调对 2027 年进一步收紧政策的预期。
“在周五公布强劲的非农就业报告后,美元昨日回吐全部涨幅后,隔夜继续在较弱水平交投……能源价格下跌也有助于压低政府借贷成本……如果美国与伊朗就结束冲突进一步取得进展,这将有助于维持较低的能源价格,并减轻包括美联储在内的主要央行继续加息的压力……美国利率市场仍预计美联储将按计划在今年年底 12 月再次加息,但已在下调对 2027 年进一步加息的预期。”
关键结论
美元的走势反映出强劲的美国国内经济表现与 2027 年货币政策动能减弱之间持续存在的拉锯。虽然ING预计,超过 3% 的通胀率以及美联储的鹰派立场将使美元在第一季度继续获得坚实支撑,但道明证券(TD Securities)和三菱东京日联银行(MUFG)表明,避险需求低迷、能源价格下跌带来的收益率压力,以及对 2027 年加息预期的下调,正在限制美元的上行空间,使美元在通胀向目标回落之际有望进入更广泛的放缓阶段。
(本文由人工智能工具协助创建,并由编辑审阅。了解更多。)
- 欧元/英镑因油价下跌支撑欧元而小幅走高。
- 欧洲央行和英国央行官员的鹰派言论使市场继续关注12月加息预期。
- 交易员等待本周晚些时候公布的英国和欧元区GDP数据,以获取新的经济线索。
周二,欧元/英镑维持轻微看涨偏向,因油价下跌帮助欧元(EUR)跑赢大多数主要货币对手。发稿时,该交叉盘交投于0.8357附近,日内上涨0.10%,但仍在接近2025年4月以来的水平区间内震荡。
由于市场希望美国与伊朗之间的外交突破缓解了对新一轮袭击的担忧,原油继续承压。西德克萨斯中质原油(WTI)跌向每桶83美元,创8月31日以来最低水平,本月迄今已下跌约16%。油价走低为高度依赖进口能源的欧元区提供了一些缓解。
更为乐观的市场情绪也减轻了法国债券的一些压力。法国和德国10年期收益率之间的利差已从10月高点约175个基点(bps)收窄至约145个基点,为欧元提供了一些支撑。法国的政治不确定性和预算挑战仍对该货币构成风险。
交易员还在评估央行官员的言论,以寻找12月利率决议的线索。欧洲央行(ECB)首席经济学家菲利普-莱恩(Philip Lane)对彭博电视表示,如果数据大体保持不变,12月“确实谨慎地加息”将是明智之举。他预计年底通胀率将略高于4%,核心通胀和食品通胀可能回升。
在英国方面,英国央行(BoE)副行长克莱尔-隆巴代利(Clare Lombardelli)表示,她不会排除12月加息的可能性,并补充说,“同样地,我目前还没有足够的信息。” 英国央行在11月会议上以8比1的投票结果将基准利率上调25个基点至4.00%。外部货币政策委员会(MPC)成员凯瑟琳-曼恩(Catherine Mann)则支持更大幅度的50个基点加息。此举标志着自2023年以来的首次加息,因为决策者正寻求遏制与中东战争相关的更高能源成本所带来的通胀压力。
荷兰国际集团(ABN Amro)的分析师指出,英国央行最新指引仍明显偏鹰派,并提到MPC“预计通胀将在2027年年中升至约5%”,并明确“发出信号,除非中东冲突得到解决,否则将再次加息”。
数据方面,英国将于周四公布第三季度国内生产总值(GDP)初值,随后欧元区将于周五公布更新后的GDP数据。
下表显示了 美元 (USD) 对所列主要货币 今日的变动百分比。[货币名称]对[货币名称]最强。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.05% | 0.13% | 0.17% | 0.07% | 0.25% | 0.04% | 0.20% | |
| EUR | -0.05% | 0.08% | 0.12% | 0.03% | 0.20% | 0.00% | 0.15% | |
| GBP | -0.13% | -0.08% | 0.04% | -0.04% | 0.12% | -0.09% | 0.07% | |
| JPY | -0.17% | -0.12% | -0.04% | -0.10% | 0.07% | -0.14% | 0.02% | |
| CAD | -0.07% | -0.03% | 0.04% | 0.10% | 0.18% | -0.04% | 0.12% | |
| AUD | -0.25% | -0.20% | -0.12% | -0.07% | -0.18% | -0.21% | -0.05% | |
| NZD | -0.04% | -0.00% | 0.09% | 0.14% | 0.04% | 0.21% | 0.16% | |
| CHF | -0.20% | -0.15% | -0.07% | -0.02% | -0.12% | 0.05% | -0.16% |
热图显示了主要货币相对于其他货币的百分比变化。基础货币从左列中选取,而报价货币从顶部行中选取。例如,如果您从左列选择 美元 并沿着水平线移动到 日元 ,则框中显示的百分比变化将表示 USD (基数)/ JPY (报价)。
- 预计美国消费者物价指数10月份环比上涨0.3%。
- 预计核心CPI通胀月率将从9月份的0.3%放缓至0.2%。
- 通胀报告,加上地缘政治头条和股市走势,可能在短期内影响美元估值。
美国劳工统计局(BLS)将于周二公布10月份消费者物价指数(CPI)数据,这份报告可能会影响美元(USD)估值,因为投资者正在重新评估美联储(Fed)的利率前景。
由于2025年10月1日至2025年11月12日期间政府停摆导致缺乏采集数据,本次发布不会包含大多数CPI系列的12个月百分比变化。
“对于大多数CPI系列,BLS无法公布2025年10月的指数。因此,对于无法获得2025年10月数据的指数,BLS将不会公布2026年10月的12个月百分比变化,”BLS在一份新闻稿中指出。
按月来看,整体CPI预计将上涨0.3%,此前9月份录得0.6%的增幅,而核心CPI预计将增长0.2%,低于上个月的0.3%。
德意志银行的经济学家认为,即将公布的美国通胀数据将明显放缓。他们指出,“整体CPI将环比上涨0.20%,低于此前的0.65%,核心CPI也将在上次0.33%之后上涨0.20%。”尽管预计数据将偏软,该行团队“继续预计,若金融状况没有进一步实质性收紧,12月和3月的FOMC会议将加息25个基点。”
经济指标
美国核心消费者物价指数月率
通货膨胀或通货紧缩的趋势是通过定期汇总一篮子代表性商品和服务的价格来衡量的,并将数据以消费者物价指数(CPI)的形式呈现。CPI数据是由美国劳工统计局每月编制并发布的。月度环比数据将参考月份的商品价格与前一个月的价格进行比较。剔除食品和能源的CPI排除了所谓波动较大的食品和能源成分,以提供更准确的价格压力测量。一般来说,高读数被视为对美元(USD)利好,而低读数被视为利空。
阅读更多下一次发布: 周二 11月 10, 2026 13:30
频率: 每月
预期值: 0.2%
前值: 0.3%
来源: US Bureau of Labor Statistics
The US Federal Reserve has a dual mandate of maintaining price stability and maximum employment. According to such mandate, inflation should be at around 2% YoY and has become the weakest pillar of the central bank’s directive ever since the world suffered a pandemic, which extends to these days. Price pressures keep rising amid supply-chain issues and bottlenecks, with the Consumer Price Index (CPI) hanging at multi-decade highs. The Fed has already taken measures to tame inflation and is expected to maintain an aggressive stance in the foreseeable future.
美国消费者物价指数报告将如何影响欧元/美元?
根据CME美联储观察工具,市场目前认为美联储(Fed)在年内最后一次会议上再加息25个基点(bps)的概率约为80%。
在10月份美联储决定将利率维持在3.75%-4.00%区间不变后,美联储主席凯文·沃什在新闻发布会上将劳动力市场状况描述为“积极”,并补充说,政策制定者之间的讨论主要集中在物价稳定这一使命上。10月份就业报告证实了劳动力市场的强劲表现,非农就业人数(NFP)增加了16.5万人,失业率降至4.1%,尽管劳动力参与率有所上升。
与此同时,随着共和党在中期选举中失利,市场对中东冲突通过外交途径解决的乐观情绪升温,上周原油价格大幅下跌。尽管这一近期跌势不会反映在10月份通胀数据中,但月度 CPI 若出现明显低于预期的意外,录得0.1%或更低,再加上能源价格持续下滑,可能会使市场参与者不再计入12月份加息的可能性。在这种情况下,美元(USD)可能会突然承受卖压,并帮助欧元/美元在短期内积聚看涨动能。
相反,如果数据读数达到或高于市场预期,同时与伊朗的停火谈判没有进展,则可能强化下个月加息的预期。不过,市场仓位显示,在这种情况下,美元的上行空间可能仍然有限,从而为欧元/美元短暂的看跌反应铺平道路。
与此同时,股市走势也可能进一步影响美元估值,并影响欧元/美元的表现。科技股持续抛售可能会支撑美元,即便通胀数据偏软并强化美联储谨慎的政策收紧路径,也会限制欧元/美元的涨幅。
荷兰国际集团(ING)策略师认为,近期美元走强在很大程度上取决于风险情绪,并指出:“我们认为,美元反弹需要本周的避险情绪持续下去。”他们警告称:“与短期市场驱动因素相比,上周五的走势看起来有些过度延伸,”如果市场紧张情绪缓解,“存在一定的温和回调风险”。尽管如此,ING 认为更广泛的背景仍然有利于美元,因为“宏观故事”
“我们预计明天公布的10月份美国 CPI 月率将为0.3%,无论是整体(市场共识为0.3%)还是核心(0.3%)都将如此,”他们补充道,并指出这样的结果“应有助于巩固市场对12月美联储加息的预期(已计入19个基点),使掉期曲线更能抵御其他股市冲击。”
欧洲时段首席分析师 Eren Sengezer 对欧元/美元的技术前景作简要分析:
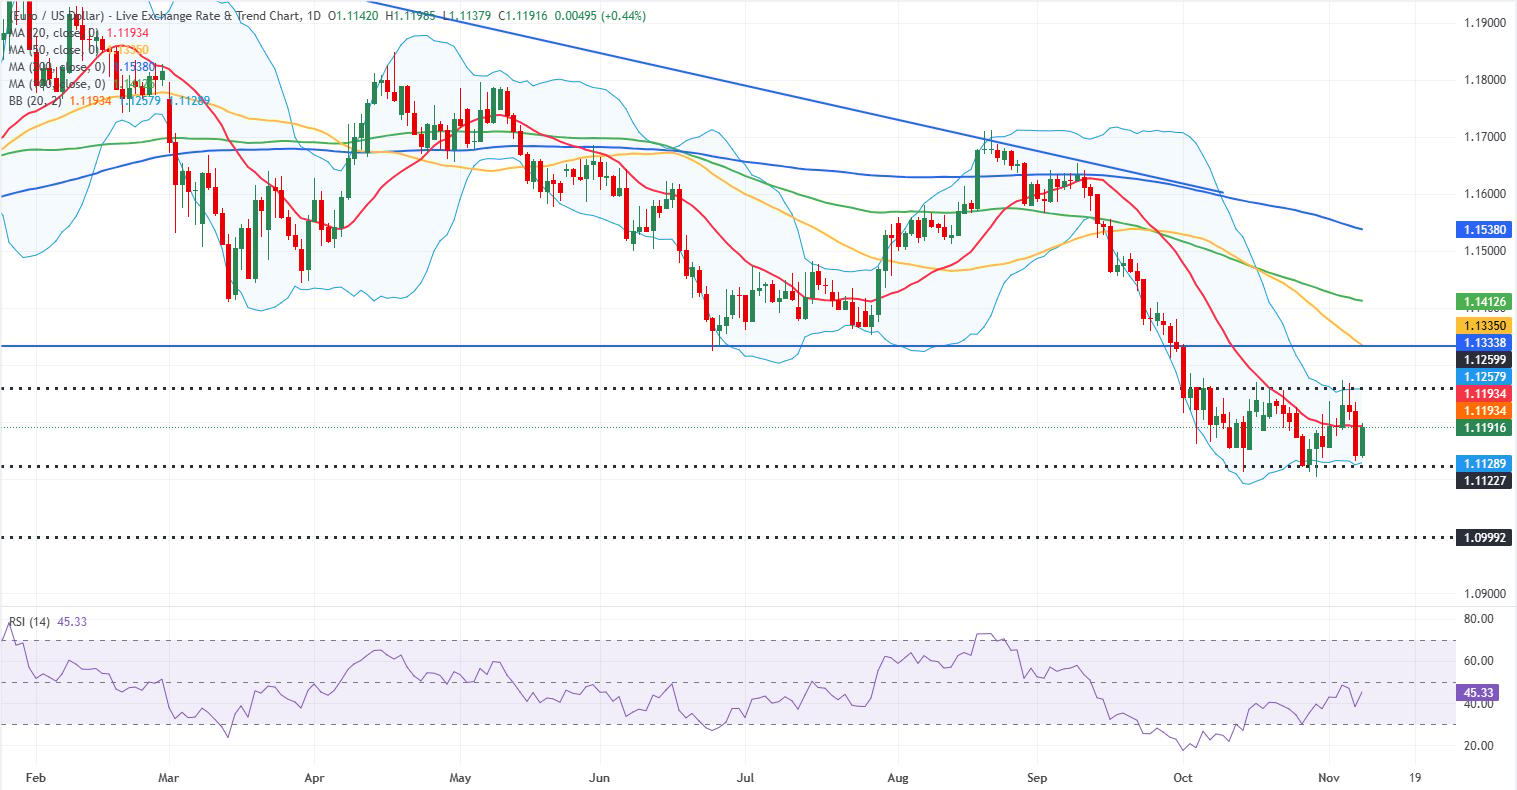
“自10月初以来,欧元/美元一直在相对狭窄的通道内运行。在上周中期选举后的反弹中,日线图上的相对强弱指数(RSI)回升至50附近,但未能突破这一水平,凸显出买家的犹豫。”
“上行方面,1.1260(布林带上轨,静态水平)将构成首个阻力位,其后是1.1335(50日简单移动平均线(SMA),静态水平)和1.1410(100日SMA)。下行方面,首个支撑位可能位于1.1130(布林带下轨,静态水平)。如果该支撑失守并被确认转为阻力,技术性卖家可能采取行动,并打开进一步跌向1.1000(静态水平,整数关口)的空间。”
美元常见问题(FAQ)
美元(USD)是美国的官方货币,也是许多其他国家的“事实上”货币,与当地纸币一起流通。根据 2022年的数据,美元是世界上交易量最大的货币,占全球外汇交易额的88%以上,平均每天交易6.6万亿美元。 第二次世界大战后,美元取代英镑成为世界储备货币。在其历史上的大部分时间里,美元都是由黄金支撑的,直到1971年布雷顿森林协定(Bretton Woods Agreement)废除了金本位制。”
“影响美元价值的最重要的单一因素是货币政策,这是由美联储(Fed)决定的。美联储有两项任务:实现物价稳定(控制通胀)和促进充分就业。它实现这两个目标的主要工具是调整利率。当物价上涨过快,通货膨胀率高于美联储2%的目标时,美联储将加息,这有助于美元升值。当通货膨胀率低于2%或失业率过高时,美联储可能会降低利率,这将给美元带来压力。”
在极端情况下,美联储还可以印更多美元,实施量化宽松政策。量化宽松是美联储在陷入困境的金融体系中大幅增加信贷流动的过程。这是一种非标准的政策措施,用于信贷枯竭,因为银行不愿相互放贷(出于对交易对手违约的担忧)。当仅仅降低利率不太可能达到必要的效果时,这是最后的手段。这是美联储在2008年金融危机期间对抗信贷紧缩的首选武器。它涉及到美联储印刷更多的美元,并用这些美元主要从金融机构购买美国政府债券。量化宽松通常会导致美元走软。”
量化紧缩(QT)是一个相反的过程,即美联储停止从金融机构购买债券,不再将其持有的到期债券的本金再投资于新的购买。这通常对美元有利。
- 欧元/美元回吐早盘涨幅,在美国 CPI 数据公布前小幅转跌。
- 随着美联储沃勒警告称,如果 10 月核心 CPI 涨幅更快,可能会采取激进紧缩措施,美元强劲反弹。
- 欧洲央行的莱恩主张在 12 月加息,称通胀存在上行风险。
周二欧洲交易时段,欧元(EUR)回吐早盘涨幅,兑美元(USD)在 1.1220 附近小幅走低。由于美元从有关警告中获得支撑,即如果美国(US)通胀压力继续上升,美联储(Fed)可能采取激进的货币紧缩方式,这一主要货币对走势逆转。
在欧洲交易时段,衡量美元兑六种主要货币价值的美元指数(DXY)收复早盘失地,并在 101.70 上方小幅转正。
美联储理事克里斯托弗-沃勒(Christopher Waller)在欧洲交易时段发表讲话时表示:“如果 10 月核心 CPI 通胀率在 0.3% 左右或更高,12 月可能需要加息半个百分点。”
随着通胀担忧加剧,沃勒暗示 12 月加息半个百分点的风险
美联储的沃勒传递出明显更偏鹰派的基调,FXS Speechtracker 评分为 9/10,而历史平均值为 7.3/10,凸显出相较既定基准,立场明显转向更强的紧缩倾向。其明确表示,如果 10 月核心 CPI 录得约 0.3% 或更高,12 月将支持加息半个百分点,即便数据更好,也至少支持加息 25 个基点,这表明对通胀重新偏离目标的容忍度很低。对价格上涨范围的强调、对生产者价格压力进一步上升的预期,以及认为政策并不像此前想象的那样具有约束性,这些都强化了这样一种信息:进一步加息很可能发生,且实际利率必须上升以重新控制通胀,这种背景通常利好美元,并对风险敏感资产不利。
FXS 美联储情绪指数上升 3.17 点至 145.50,确认其已更深入地进入鹰派区域,远高于中性 100 线,并与较高的 FXS Speechtracker 评分相一致。这一组合指向市场叙事的重新收紧决心,如果后续通胀数据未能显示出朝着美联储目标取得令人信服的进展,交易员可能会提高终端利率概率定价,并押注美元走强路径。
与此同时,投资者正等待将于 13:30 GMT 公布的美国 10 月消费者物价指数(CPI)数据。
美国通胀预计在关键美联储会议前降温
德意志银行的经济学家指出,与 9 月份强劲的数据相比,他们现在预计价格压力将明显放缓。他们表示:“这一次,我们的美国经济学家预计通胀将较 9 月的步伐回落,整体和核心月率均为 +0.20%”,这凸显出市场预期在下一次美联储会议前,10 月 CPI 将呈现更温和的走势。
在欧元方面,欧洲央行(ECB)官员也支持进一步收紧货币条件的必要性。
Lane 倾向鹰派,通胀风险令欧元多头保持警惕
FXS Speechtracker 显示,这次讲话的影响力强于平时,评分升至 7.6,而历史平均值为 6.3,凸显出明显的鹰派倾向。强调欧洲“令人安心”的韧性以及在巴黎解决法国财政问题的必要性,表明对财政松懈的容忍度有限,并支持欧元偏强的立场。
关于核心通胀和食品通胀预计将加快、年底通胀率可能略高于 4%,以及通胀峰值“还会更高”的指引,强化了价格上行风险。其表示,如果数据没有改变预期锚点,那么 12 月加息将是审慎之举,这进一步巩固了未来继续收紧政策的预期,并基于利差因素支撑欧元上行,同时令对利率敏感的资产承压。
EUR/USD 技术分析
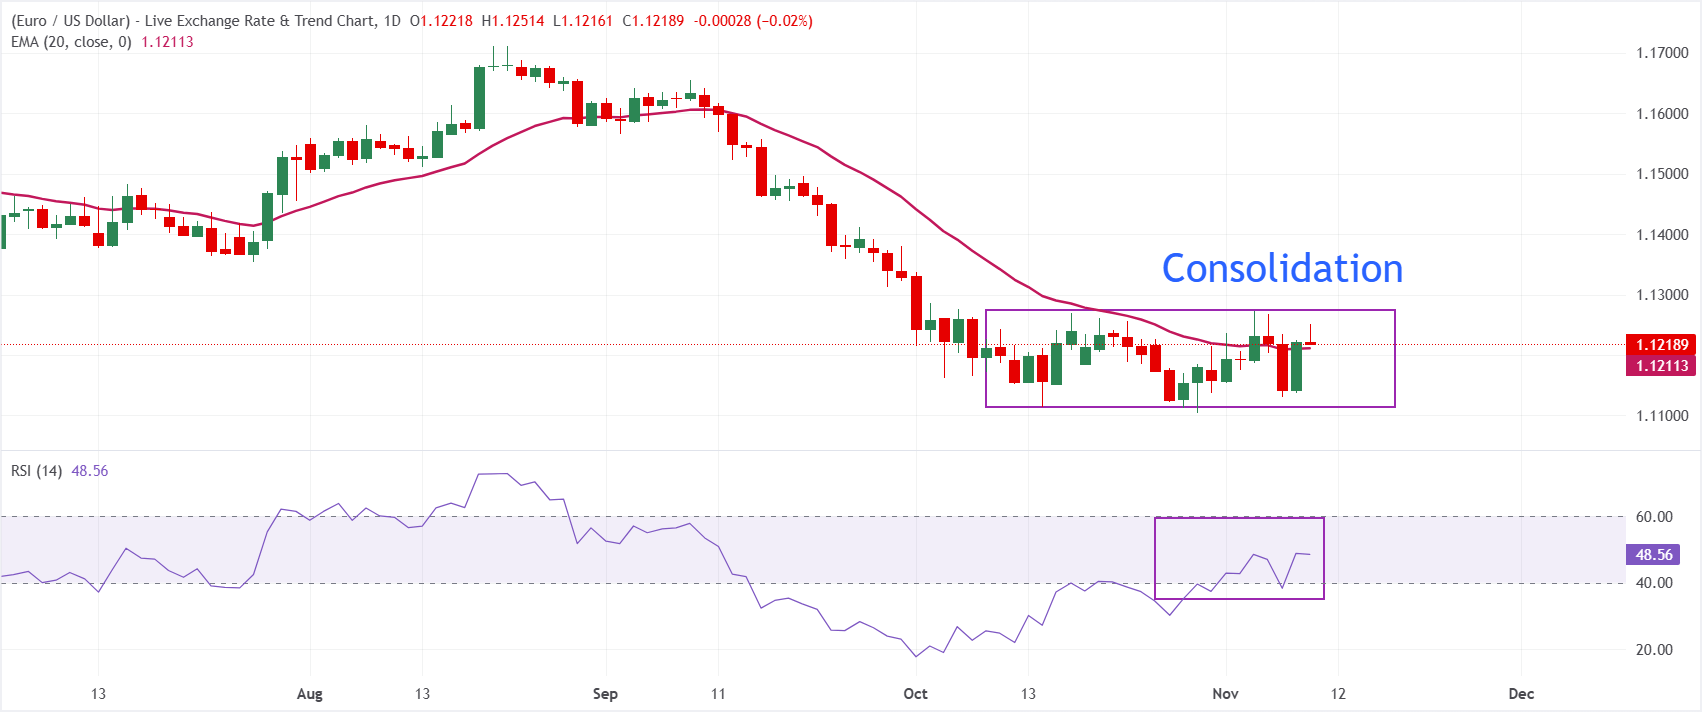
在日线图上,EUR/USD 交投于 1.1219。该货币对目前略偏建设性,因其位于 20 日指数移动平均线(EMA)1.1211 上方不远处,表明近期突破区域附近出现支撑。相对强弱指数(RSI)位于 48.6,接近中性区间,暗示下行动能已经减弱,但尚未发出超买或强趋势市场的信号。
下行方面,初步支撑位于 20 日 EMA 附近的 1.1211,一旦日收盘跌破该水平,将暴露更深的回调并削弱当前的企稳基调。若该均线持续守住,将维持短期结构的支撑,使买方在动能盘整期间继续掌控局面。
(本故事的技术分析由 AI 工具协助撰写。 了解更多。)
经济指标
美国核心消费者物价指数月率
通货膨胀或通货紧缩的趋势是通过定期汇总一篮子代表性商品和服务的价格来衡量的,并将数据以消费者物价指数(CPI)的形式呈现。CPI数据是由美国劳工统计局每月编制并发布的。月度环比数据将参考月份的商品价格与前一个月的价格进行比较。剔除食品和能源的CPI排除了所谓波动较大的食品和能源成分,以提供更准确的价格压力测量。一般来说,高读数被视为对美元(USD)利好,而低读数被视为利空。
阅读更多下一次发布: 周二 11月 10, 2026 13:30
频率: 每月
预期值: 0.2%
前值: 0.3%
来源: US Bureau of Labor Statistics
The US Federal Reserve has a dual mandate of maintaining price stability and maximum employment. According to such mandate, inflation should be at around 2% YoY and has become the weakest pillar of the central bank’s directive ever since the world suffered a pandemic, which extends to these days. Price pressures keep rising amid supply-chain issues and bottlenecks, with the Consumer Price Index (CPI) hanging at multi-decade highs. The Fed has already taken measures to tame inflation and is expected to maintain an aggressive stance in the foreseeable future.
- 白银价格因美联储沃勒警告更大幅度加息而暴跌至接近52.20美元。
- 美元因美联储沃勒警告激进政策收紧而获得支撑。
- 投资者密切等待10月美国CPI数据。
欧洲交易时段,白银价格(XAG/USD)大幅下跌逾2%,接近52.20美元。由于美联储(Fed)理事克里斯托弗-沃勒(Christopher Waller)在美国(US)消费者物价指数(CPI)于GMT13:30公布前警告可能会有更大幅度的加息,这种白色金属面临猛烈抛售压力。
在欧洲交易时段,美联储沃勒在讲话中表示,需要进一步收紧货币政策,并且如果通胀压力继续上升,也不排除更大幅度加息的可能性。
“如果10月核心CPI通胀率在0.3%或更高,12月可能需要美联储加息半个百分点,”美联储沃勒表示。
关键美联储会议前美国通胀预计降温
德意志银行的经济学家指出,与9月强劲的数据相比,他们现在预计价格压力将明显放缓。他们表示:“这一次,我们的美国经济学家预计通胀将较9月的速度回落,整体和核心月率均为+0.20%,”这凸显出市场对下一次美联储会议前10月CPI走势更为温和的预期。
理论上,对美联储激进收紧政策的担忧会削弱白银等无收益资产的吸引力。
沃勒理事对美联储激进货币紧缩的警告,为美元(USD)带来了一些喘息空间。沃勒发表讲话后,衡量美元兑六种主要货币价值的美元指数(DXY)收复早盘失地,并在101.70上方小幅转正。
白银技术分析
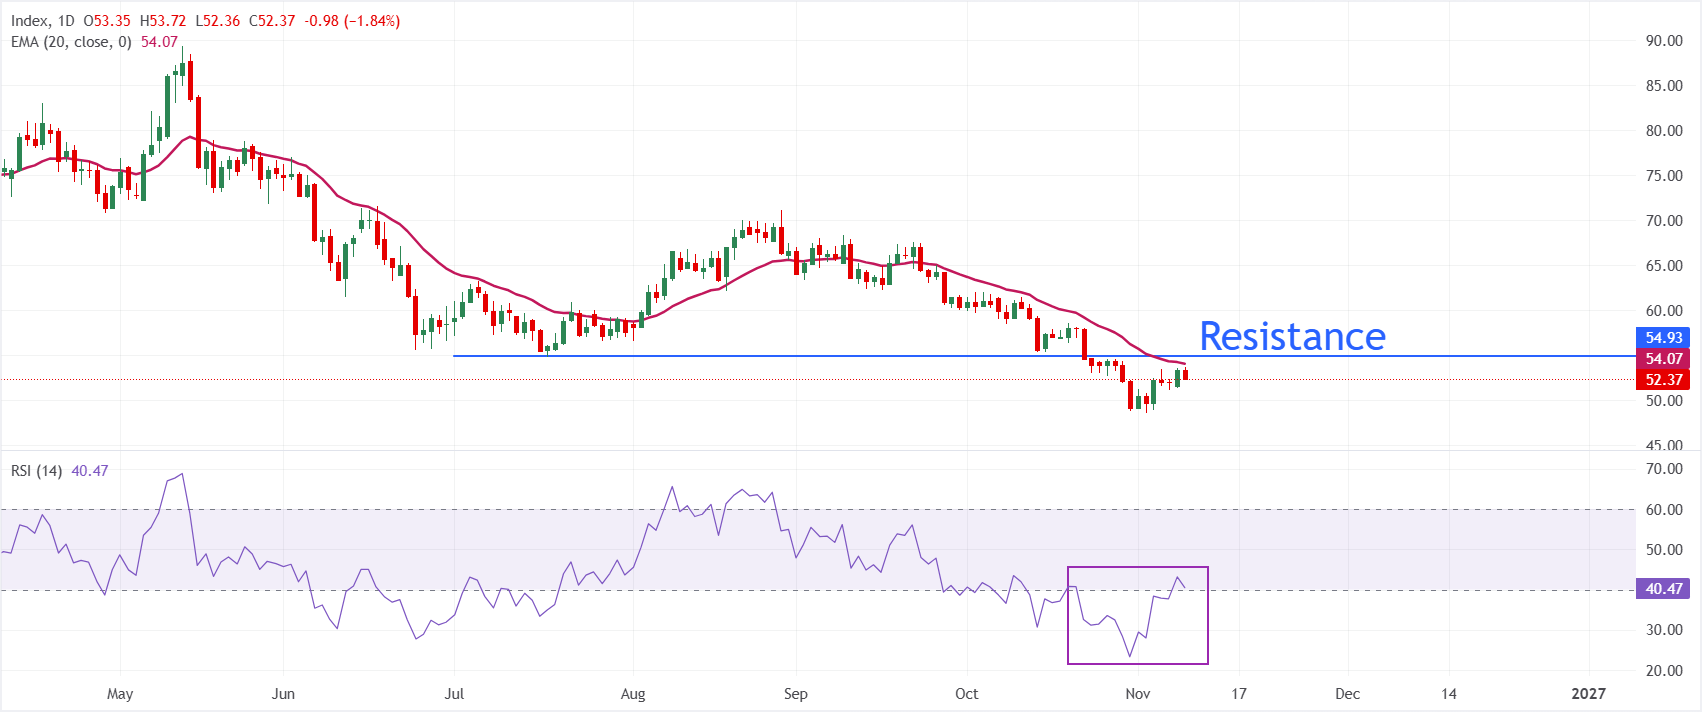
在日线图上,XAG/USD报52.36美元,维持近端看跌基调,因为其仍低于20日指数移动均线(EMA)54.07美元。只要价格继续受制于这一动态阻力位,短期趋势就仍承压,而14日相对强弱指数(RSI)在40附近,表明动能疲弱但尚未超卖,暗示卖方仍占优势。
上行方面,20日EMA54.07美元是首个值得关注的阻力位,日收盘若能站上该水平,将有助于缓解眼前的下行压力,并为修正性反弹打开空间。由于当前数据集中未标示附近技术支撑位,若从现有水平进一步回落,XAG/USD将面临测试此处未涵盖的更低图表水平的风险,因此市场焦点仍在于买家能否重新夺回54美元区域以稳定前景。
(本报道的技术分析由AI工具协助撰写。 了解更多。)
经济指标
美国核心消费者物价指数月率
通货膨胀或通货紧缩的趋势是通过定期汇总一篮子代表性商品和服务的价格来衡量的,并将数据以消费者物价指数(CPI)的形式呈现。CPI数据是由美国劳工统计局每月编制并发布的。月度环比数据将参考月份的商品价格与前一个月的价格进行比较。剔除食品和能源的CPI排除了所谓波动较大的食品和能源成分,以提供更准确的价格压力测量。一般来说,高读数被视为对美元(USD)利好,而低读数被视为利空。
阅读更多下一次发布: 周二 11月 10, 2026 13:30
频率: 每月
预期值: 0.2%
前值: 0.3%
来源: US Bureau of Labor Statistics
The US Federal Reserve has a dual mandate of maintaining price stability and maximum employment. According to such mandate, inflation should be at around 2% YoY and has become the weakest pillar of the central bank’s directive ever since the world suffered a pandemic, which extends to these days. Price pressures keep rising amid supply-chain issues and bottlenecks, with the Consumer Price Index (CPI) hanging at multi-decade highs. The Fed has already taken measures to tame inflation and is expected to maintain an aggressive stance in the foreseeable future.