

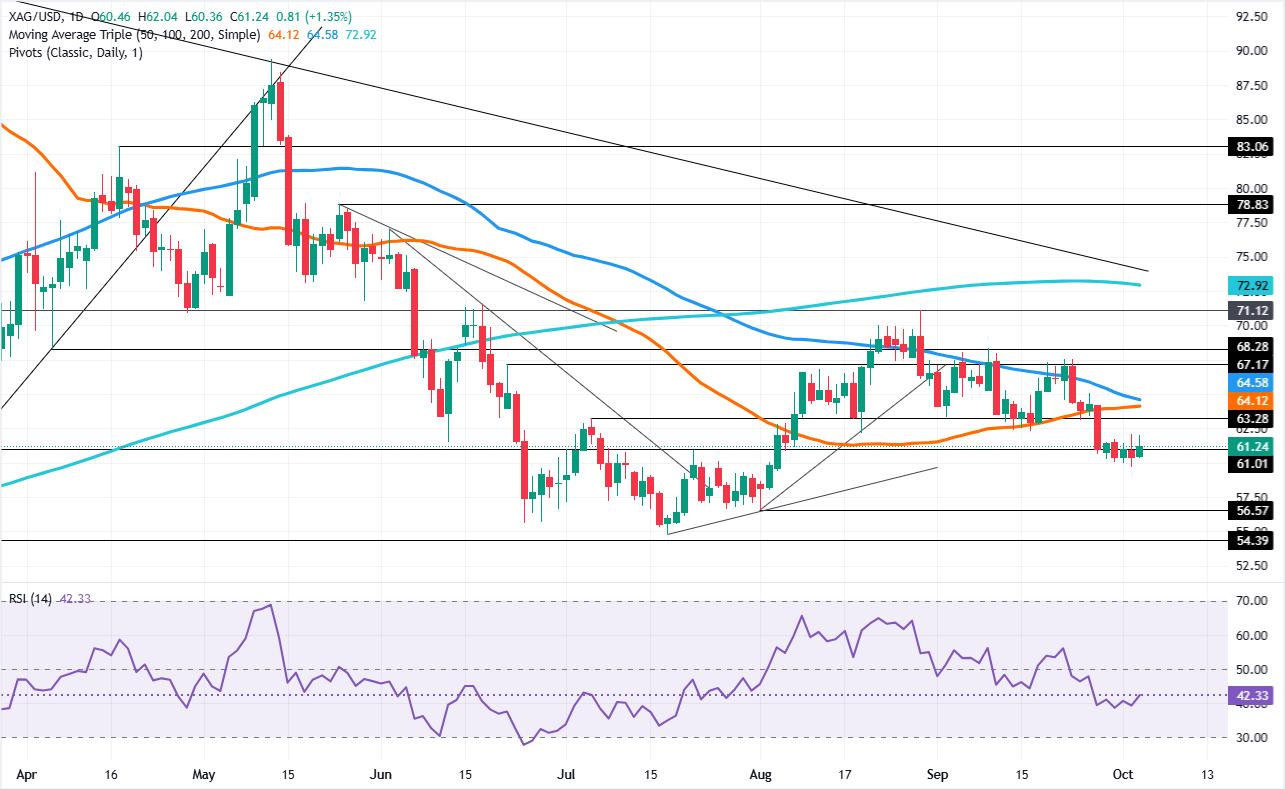
- XAG/USD 反弹至 61 美元上方,买家守住 60 美元支撑位。
- RSI 攀升至中性区域,表明多头动能正在改善。
- 突破 62 美元后,下一目标将指向 64.12 美元、64.58 美元和 65.00 美元。
白银(XAG/USD)价格周一上涨超过1.14%,尽管美国国债收益率上升,且美元指数(DXY)显示美元(Greenback)涨幅扩大0.26%。XAG/USD报61.13美元,此前从60.36美元的日内低点反弹。
XAG/USD 价格预测:技术前景
价格走势表明,底部可能正在形成,因为白色金属明显维持在 60.00 美元上方,这增加了反弹测试 64.00 美元上方关键阻力位的可能性。
随着相对强弱指数(RSI)仍偏空,但该指标正接近 50 中性水平,动能正在转向中性,这表明买家正在增强。
如果 XAG/USD 突破 62.00 美元,下一目标区域将是 50 日和 100 日简单移动平均线(SMA)所在的 64.12 美元和 64.58 美元。上方还有 65.00 美元这一心理阻力位,随后将面临 9 月 22 日高点 67.55 美元和 70.00 美元的挑战。
相反,要出现看跌反转,白银必须跌破 10 月 2 日低点 59.69 美元,随后是 8 月 3 日低点 56.57 美元,最后是 7 月 17 日低点 54.77 美元。
XAG/USD 价格图表 – 日线图
白银常见问题(FAQ)
白银是投资者之间交易量很大的贵金属。历史上,它一直被用作价值储存和交换媒介。尽管没有黄金那么受欢迎,但交易者可能会转向白银,以实现投资组合的多元化,因为白银具有内在价值,或者在高通胀时期作为一种潜在的对冲工具。投资者可以以金币或金条的形式购买实物白银,也可以通过交易所交易基金(etf)等工具进行交易。交易所交易基金追踪国际市场上的白银价格。
银价可能会受到多种因素的影响。地缘政治不稳定或对经济深度衰退的担忧,可能使白银价格因其避险地位而上涨,尽管其上涨幅度不及黄金。作为一种无收益资产,白银往往会随着利率的降低而上涨。它的变动还取决于美元(USD)的表现,因为资产是以美元(XAG/USD)定价的。美元走强往往会抑制银价上涨,而美元走弱则可能会推高银价。其他因素,如投资需求、采矿供应(白银比黄金丰富得多)和回收率也会影响价格。
银被广泛应用于工业,特别是在电子或太阳能等领域,因为它是所有金属中导电性最高的金属之一,比铜和金还要高。需求的激增可能会提高价格,而需求的下降往往会降低价格。美国、中国和印度经济的动态也可能导致价格波动:对于美国,尤其是中国,它们的大型工业部门在各种工艺中使用白银;在印度,消费者对黄金珠宝的需求也在决定金价方面发挥了关键作用。
白银价格往往跟随黄金的走势。当金价上涨时,白银通常也会随之上涨,因为它们作为避险资产的地位是相似的。黄金/白银比率显示了等于一盎司黄金价值所需的白银盎司数,可能有助于确定两种金属之间的相对估值。一些投资者可能认为高比率是白银被低估或黄金被高估的一个指标。相反,较低的比率可能表明黄金相对于白银被低估了。
渣打银行(UOB)策略师 Quek Ser Leang 报告称,美元/离岸人民币一度跌至 6.7008,随后收于 6.7041,预计日内价格走势将维持在 6.7000 和 6.7105 之间。对于未来 1–3 周,他继续认为该货币对将被限制在 6.6950–6.7270 区间内。从 1–3 个月的角度来看,只要其交易价格仍低于云层上边界附近的 6.7815,他预计美元/离岸人民币将继续小幅走低。
美元/离岸人民币陷于窄幅区间
“24小时观点:我们预计美元上周五将在 6.7085 和 6.7230 之间区间交易。我们的观点是错误的,因为美元跌至 6.7008 的低点,随后在其余交易时段横盘整理。美元收盘下跌 0.15%,报 6.7041。下行动能的小幅增强不足以表明会出现持续下跌。今天,美元可能会在 6.7000 和 6.7105 之间横盘交易。”
“1-3周观点:在我们上周二(9月29日,现货价 6.7110)最近一次的表述中,我们指出‘目前,我们预计美元将在 6.6950 和 6.7270 之间区间交易。’我们目前仍维持相同观点。”
(本文由人工智能工具协助生成,并经编辑审核。了解更多。)
- 金价跌破4150美元,美国收益率触及5.34%。
- 10月美联储按兵不动的概率升至77%,但12月加息概率仍居高不下。
- 美元走强和乐观情绪削弱了黄金的避险吸引力。
周一,黄金(XAU/USD)价格小幅走低,强势美元和高企的美国国债收益率打压了这一贵金属。由于投资者预期美联储(Fed)将采取不那么鹰派的立场,并已将本月加息的可能性排除在价格之外,金价未能展开反弹。截稿时,XAU/USD报4132美元,下跌0.27%。
美元走强和收益率上升压倒鸽派重新定价,黄金承压
市场情绪乐观,削弱了黄金的避险吸引力,同时美国10年期国债收益率上升也对其构成压力,该收益率上升6个基点至5.341%。因此,衡量美元兑六种货币表现的美元指数(DXY)上涨0.25%,报102.17。
美国服务业活动略有下降,9月ISM服务业PMI从55.4降至54.9,略低于预期的55。投入成本继续攀升,且高于预期,支付价格从72.6升至74,高于预测的73.3。与此同时,新订单放缓,但就业分项有所增长。
上周,美联储(Fed)最青睐的通胀指标核心PCE与前值基本持平,这引发了投资者的反应,他们削减了对美联储鹰派押注,提振了金价。
根据Prime Terminal的数据,货币市场定价显示,美联储在10月会议上按兵不动的概率接近77%,但12月加息的概率为88%。
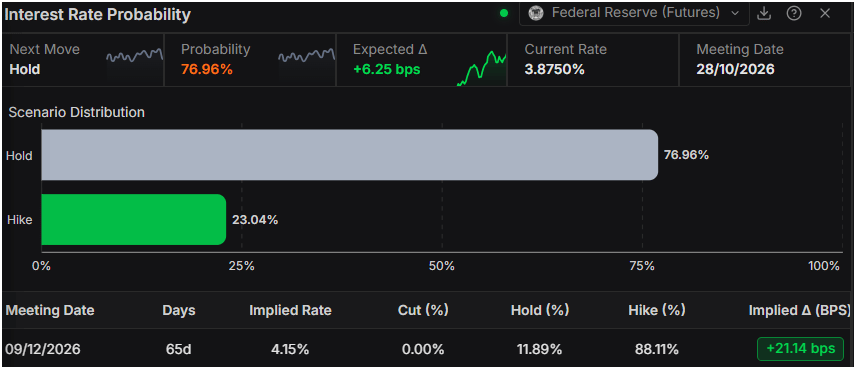
周五公布的9月非农就业人数低于预期,推动XAU/USD升至4227美元的周内高点,随后卖家入场,令现货价格跌破4150美元这一心理关口。
美国国债收益率的飙升削弱了黄金的无收益属性,尽管黄金也可作为对冲通胀的工具。
随着也门部队在巴卜-曼德海峡与胡塞武装发生冲突,中东紧张局势升级。也门部队在空中支援下宣布,在与胡塞民兵交火后已夺取阿尔-马卡赫。
投资者正为周三公布的 9 月联邦公开市场委员会(FOMC)会议纪要前的 ADP 就业变动 4 周平均数据做准备,该纪要将为美国未来利率路径定下基调。
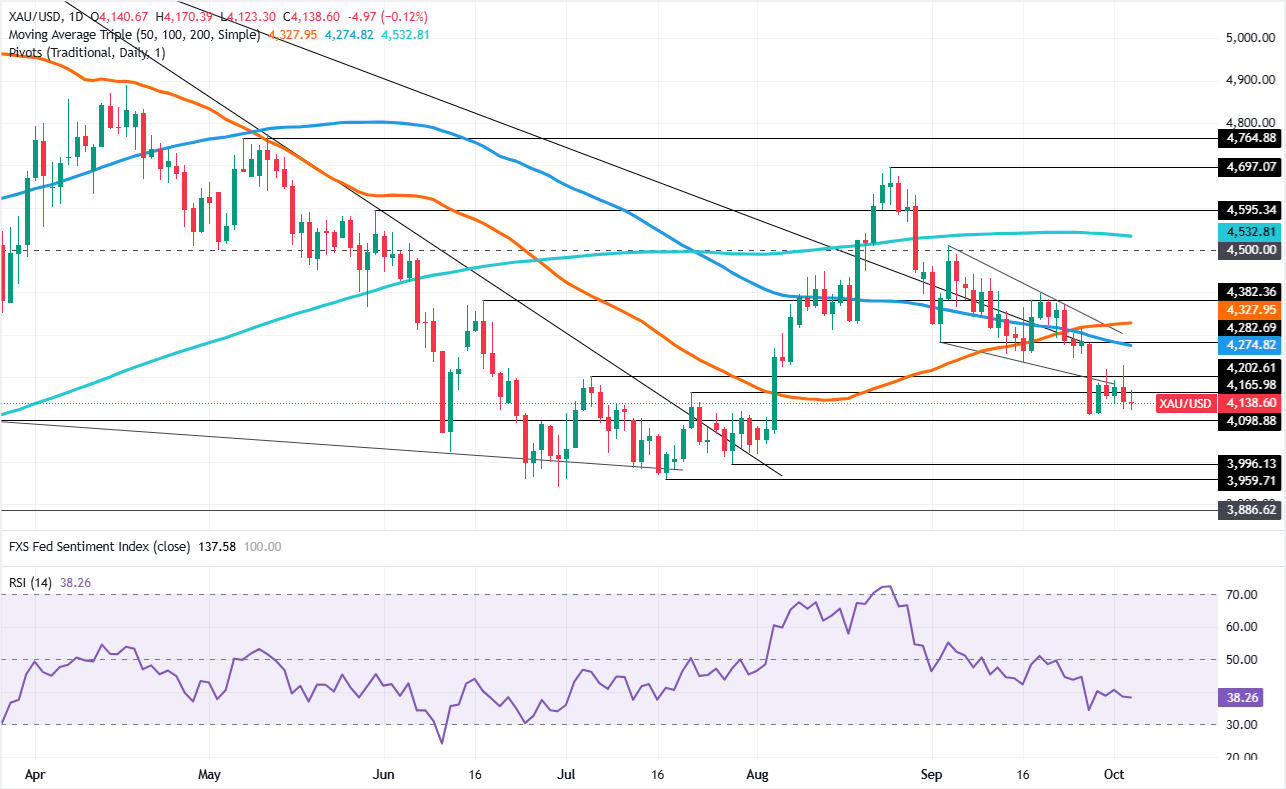
XAU/USD 技术分析:黄金价格承压下行,RSI 维持看跌
价格走势显示,黄金有望进一步在 4,150 美元下方盘整,市场目光聚焦于挑战 4,100 美元的首个支撑位。动能表明,预计将进一步下行,因为相对强弱指数(RSI)正呈下降趋势,接近超卖状态。
如果黄金/美元跌破 4,100 美元,将为其下探 4,000 美元整数关口铺平道路,该水平略高于 7 月 29 日的波动低点 3,996 美元。一旦这两个水平失守,年内低点 3,941 美元将成为下一目标。
若要实现看涨反转,黄金买家必须推动价格升至 4,200 美元上方,并分别突破 100 日和 50 日简单移动平均线(SMA),即 4,274 美元和 4,327 美元。若成功跨越,上方下一目标将是 4,500 美元。
黄金常见问题(FAQ)
黄金在人类历史上发挥了关键作用,因为它被广泛用作价值储存和交换媒介。目前,除了它的光泽和用于珠宝之外,黄金还被广泛视为避险资产,这意味着它被认为是动荡时期的一项不错的投资。黄金还被广泛视为对冲通胀和货币贬值的工具,因为它不依赖于任何特定的发行方或政府。
各国央行是最大的黄金持有者。为了在动荡时期支撑本国货币,各国央行倾向于使储备多样化,并购买黄金,以提高人们对经济和货币实力的看法。高黄金储备可以成为一个国家偿付能力的信任来源。根据世界黄金协会的数据,各国央行在2022年增加了1136吨黄金储备,价值约700亿美元。这是有记录以来最高的年度购买量。中国、印度和土耳其等新兴经济体的央行正在迅速增加黄金储备。
黄金与美元和美国国债呈负相关,两者都是主要的储备资产和避险资产。当美元贬值时,黄金往往会上涨,使投资者和央行能够在动荡时期实现资产多元化。黄金与风险资产也呈负相关。股市的反弹往往会压低金价,而风险较高的市场的抛售往往有利于黄金。
由于各种各样的因素,价格可能会变动。地缘政治不稳定或对深度衰退的担忧可能会迅速推高黄金价格,因其避险地位。作为一种低收益资产,黄金往往会随着利率下降而上涨,而较高的资金成本通常会拖累黄金。尽管如此,由于资产以美元(XAU/USD)定价,大多数走势取决于美元(USD)的表现。强势美元倾向于控制金价,而弱势美元则可能推高金价。
交易员自 9 月中旬以来已将欧洲央行(ECB)预期中的约四分之一次加息幅度剔除,押注欧洲央行将因法国债券抛售而停止加息。2022 年和 2023 年,这一押注曾两次落空,当时欧洲央行在金融压力下仍继续加息,因为通胀高于其 2% 的目标。欧元区 9 月通胀率为 3.8%。
欧洲央行的存款利率,即其向银行隔夜存款支付的利率,也是欧元借贷成本的定价基准,在 6 月和 9 月加息后目前为 2.50%。德国两年期国债收益率与交易员对欧洲央行未来两年行动的预期同步变动。根据德国央行的日度数据,该收益率在 9 月 28 日升至 3.32%,为 2008 年 10 月以来最高,随后已回落 0.3 个百分点至 3.02%。这一高点比 2023 年 3 月 8 日的收益率高出 0.01 个百分点,而那一天距离硅谷银行倒闭还有两天
法国债券抛售使欧洲央行路径上约少了一次加息
法国和德国 10 年期借贷成本之间的利差在 10 月 2 日扩大至 1.54 个百分点,为 2011 年以来最宽,此前一周的扩大幅度创下 17 年来最大。抛售蔓延至意大利、比利时和希腊债券,西班牙则宣布将于 11 月 29 日提前举行大选。法国 2027 年预算将赤字目标设定为产出占比 5%,低于 5.4%,而欧盟(EU)上限为 3%,这缩小了六分之一的差距。当收益率如此飙升时,政府和企业借款成本会更高,而欧洲央行并未采取任何行动,因此交易员认为欧洲央行需要做得更少。
货币市场定价,即交易员在每次会议后对存款利率的押注,显示有多少加息幅度被剔除。10 月 5 日,该定价显示 10 月 29 日会议对应 0.28 次加息,至 12 月 17 日为 0.89 次,至 2027 年 9 月为 2.69 次。9 月中旬时,市场对 10 月会议的定价约为四分之三次加息,并预计到 2027 年中还会再加息约一次。被剔除定价后仍意味着 2.69 次加息。
欧洲央行行长拉加德于 9 月 28 日给出了交易员的论据。她告诉欧洲议会,更高的长期利率将拖累增长,并使能源成本向其他价格传导的程度超过欧洲央行工作人员的预测。欧洲央行首席经济学家连恩在 10 月 5 日也表达了同样观点。两年期收益率单日最大跌幅为 0.19 个百分点,出现在 10 月 2 日,当时法国利差触及峰值,而在一份疲弱的美国就业报告公布后,各地收益率都出现下跌。
2022-2023 年两次在压力下两年期收益率下跌一个百分点,随后又收复失地
第一次惊慌出现在 2022 年 6 月,当时意大利借贷成本飙升。由于交易员预期欧洲央行会放缓,德国两年期收益率在 6 月 16 日至 8 月 2 日期间下跌 1.05 个百分点,至 0.10%。欧洲央行在 7 月 21 日加息半个百分点,是其此前信号的两倍,随后又在 9 月和 10 月各加息四分之三个百分点。到 9 月 9 日,也就是首次四分之三个百分点加息后的第二天,该收益率已回到 6 月高点之上。
第二次出现在 2023 年 3 月,硅谷银行倒闭且瑞士信贷股价跌至历史新低之后。3 月 15 日,交易员将欧洲央行利率峰值定价在接近 3%,低于一周前的 4%,而两年期收益率在截至 3 月 20 日的 8 个交易日内下跌 1.09 个百分点。欧洲央行在 3 月 16 日加息半个百分点,此后又加息四次。最终利率停在 4%,这正是交易员在瑞士信贷危机前一周所定价的峰值。
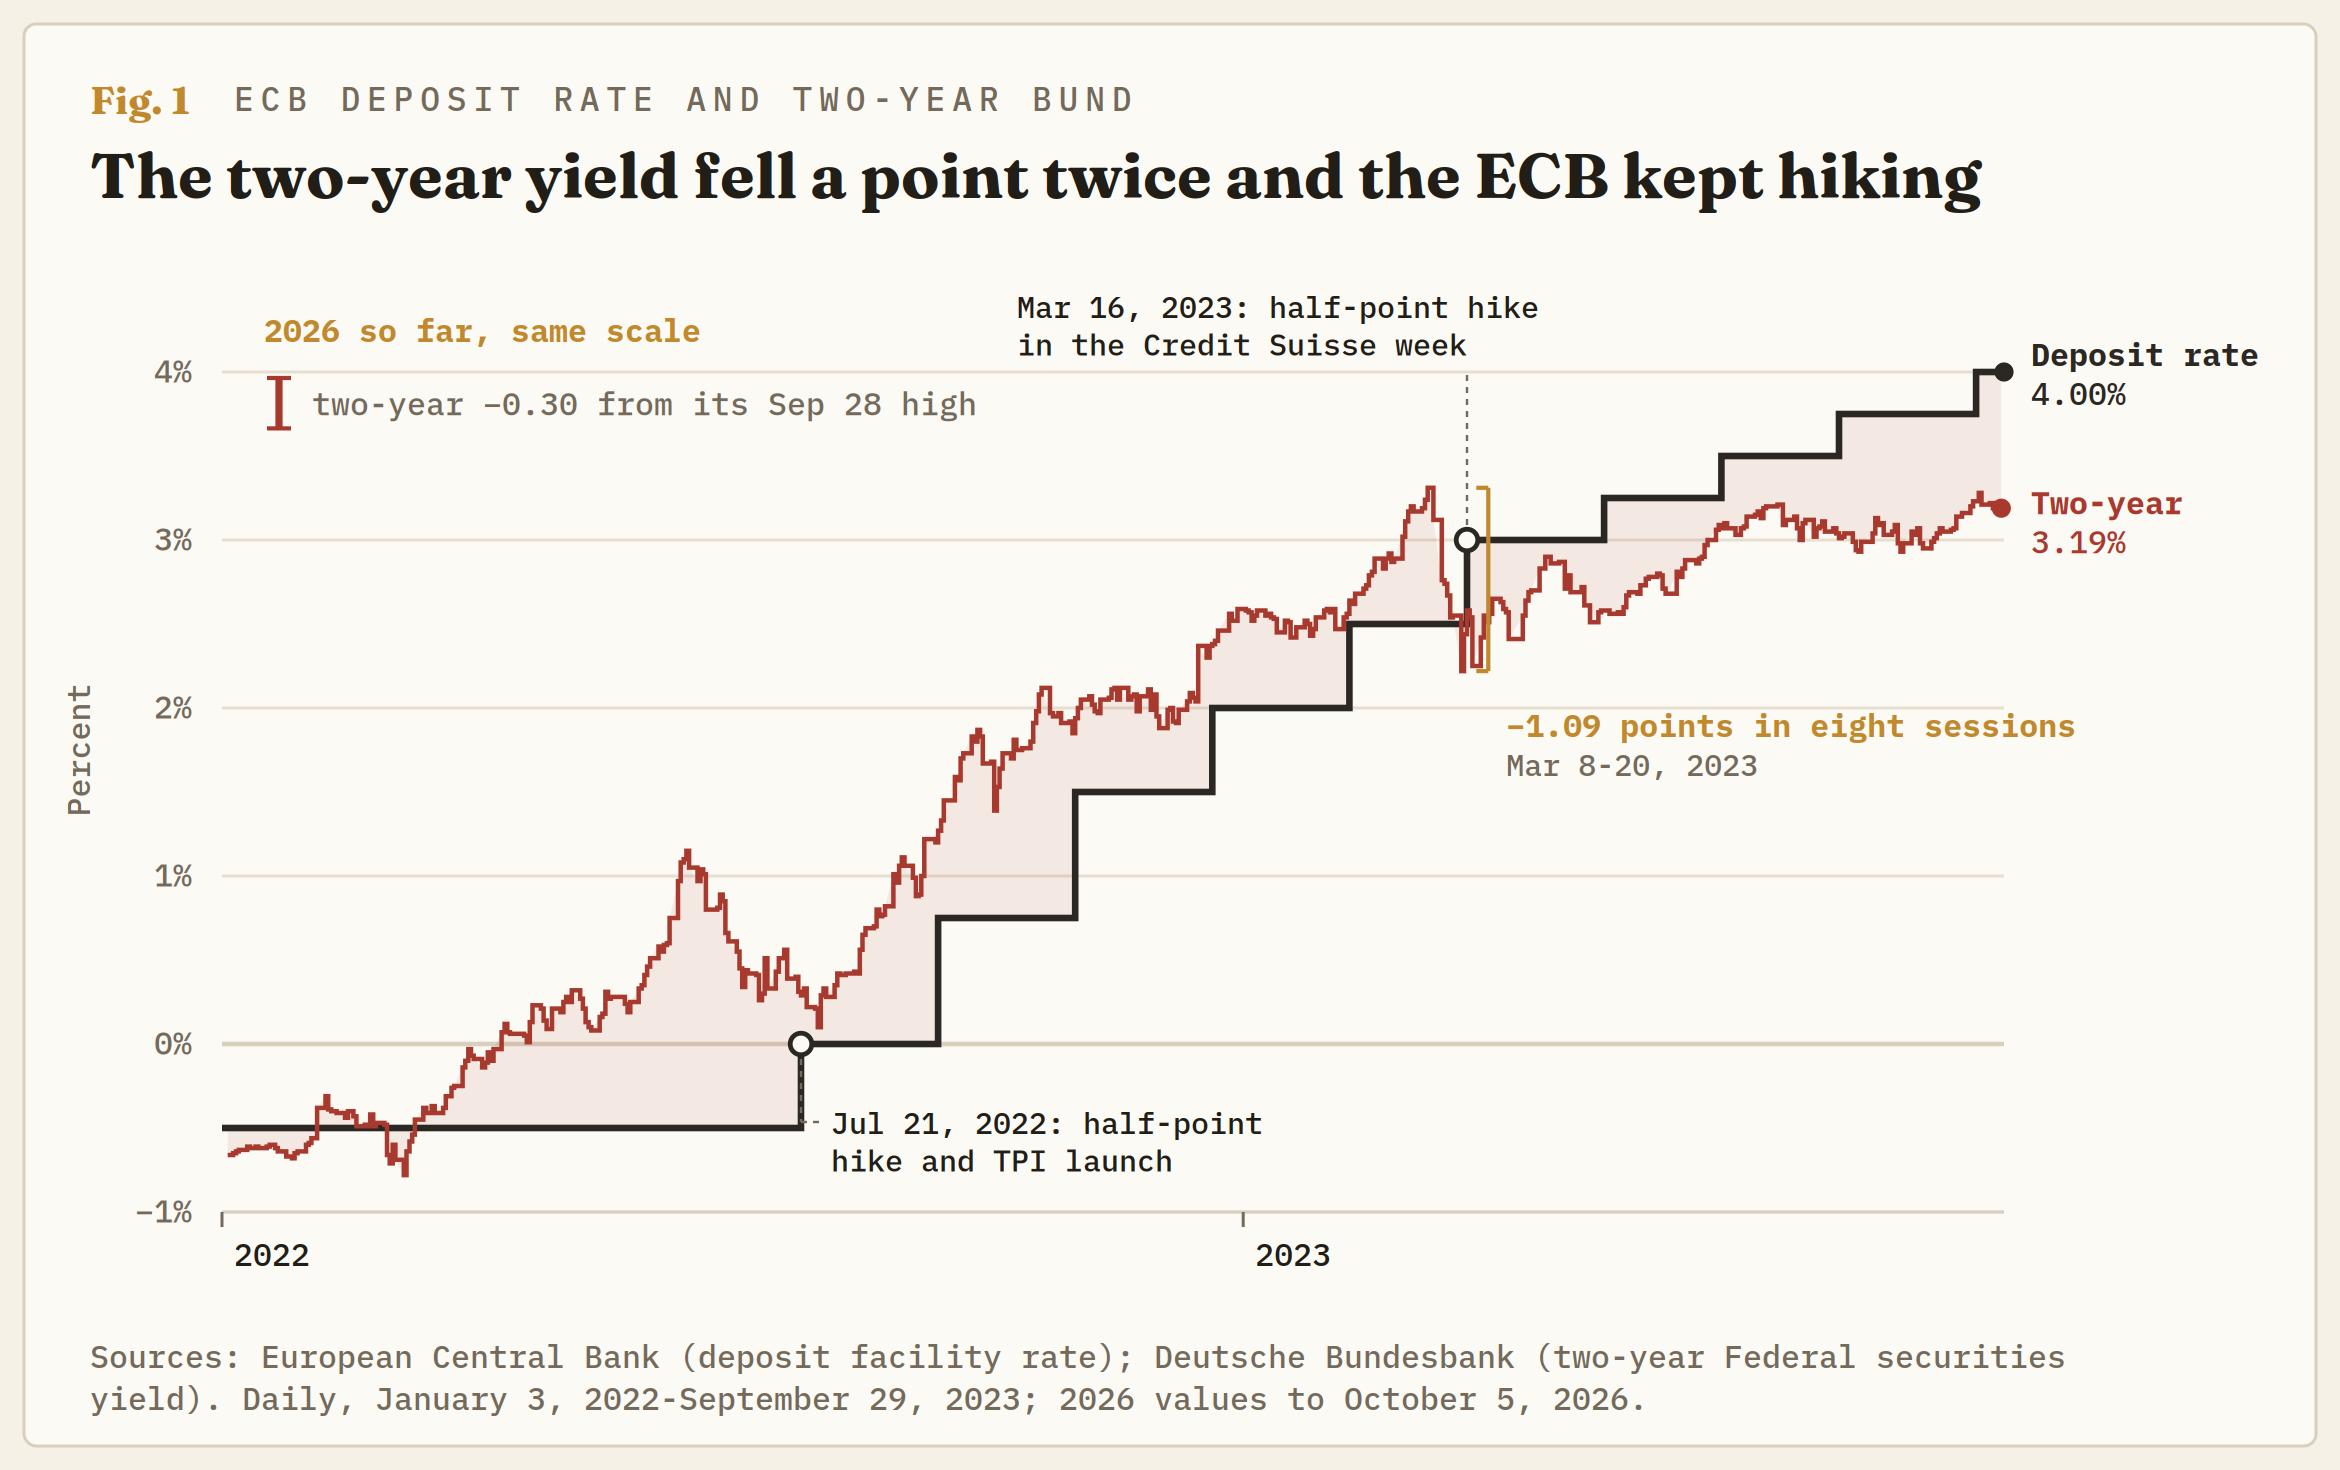
两次重新定价回撤的原因相同。剔除能源、食品、酒精和烟草后的核心通胀在 2022 年 6 月为 3.7%,在 2023 年 3 月则创下 5.7% 的纪录。压力可能会改变加息的时间,但不会改变加息的必要性。到 2023 年 9 月 21 日,两年期收益率已回升至 3.28%,几乎完全回到 3 月 8 日的水平。
各大央行为每一次危机都准备了自己的工具,并将利率维持在通胀之上
2022年6月,欧洲央行(ECB)召开了一次临时会议,将其疫情债券组合的再投资转向承压国家。7月21日,欧洲央行推出了传导保护工具(TPI),这是一项债券购买后盾,旨在为那些借贷成本脱离基本面的国家提供支持,同时还将利率上调了半个百分点。
英国央行(BoE)在2022年9月28日至10月14日期间买入长期政府债券,以阻止养老基金抛售。三周后,该行将利率上调了0.75个百分点。美联储(Fed)在硅谷银行倒闭12天后上调了利率。时任美联储主席鲍威尔在2023年3月22日表示,更紧的银行信贷可能起到加息的作用,而美联储随后又两次加息。
欧洲央行行长拉加德在9月28日提出了鲍威尔关于长期收益率的论点。欧洲央行推出TPI时表示,这一后盾将使加息能够均匀传导至每个欧元区国家。德国央行行长纳格尔在10月1日表示,欧洲央行的职责是维持物价稳定,而不是将各国借贷成本之间的差距维持在某一特定水平。欧洲央行自身9月预测显示,剔除能源和食品后的通胀率在2027年为2.6%,2028年为2.3%,全年都高于目标。
2011年是交易员判断正确的一年
反对这一观点的案例是2011年。欧洲央行在2011年4月和7月加息,因为能源推动通胀上升,随后在债务危机蔓延至意大利和西班牙后,于11月和12月降息。两次加息到年底都被抹去。
欧洲央行行长拉加德对法国报纸《La Croix》表示,这不是2011年。区别在于法国之外,意大利10年期国债收益率相对德国的溢价在2011年11月平均为5.19个百分点,西班牙在2012年7月达到5.55个百分点。意大利在10月1日触及约1.1个百分点,西班牙约为0.65个百分点,不到法国的一半。
薄弱环节是法国,自2024年7月以来,法国一直处于欧盟过度赤字程序(EDP)之下,该程序适用于赤字高于规则要求的政府。处于该程序中的国家只有在欧盟未认定其未能纠正赤字时,才有资格获得TPI。TPI从未被使用过,而第一个需要它的国家可能并不符合资格。如果抛售蔓延至意大利,而法国又没有合适工具可用,那么存款利率就是唯一剩下的选项,而这正是2011年的模板。
核心通胀是另一个软肋。当前为2.5%,它更接近2011年的1.6%,而不是2023年3月的5.7%;而升至3.8%的大部分涨幅来自能源,能源同比上涨18.8%。这一总体通胀率高于2011年3.0%的峰值,欧洲央行行长拉加德已将能源冲击称为大到不能忽视。
交易员剔除的加息有一个日期:12月17日
市场倾向于认为,12月的加息将会兑现,而交易员剔除的2027年加息将重新计入价格。2026年的两次加息都发生在有新的工作人员预测的会议上,即6月和9月,而10月29日没有。12月17日有,而到那时货币市场已计入0.89次加息。
德国两年期收益率是关键指标。若其重新升至3.20%以上——即10月2日之前的交易水平——将表明欧洲央行定价中的压力正在消退。若跌破2.90%,即9月1日的水平,则交易员在9月加息前后加上的一切都将消失。意大利10年期溢价是2011年的触发线,而若其从目前约1.1个百分点升向1.5个百分点,将表明抛售不再只是法国的问题。
欧元周一跌至自2025年5月以来对美元的最低水平。如果12月的加息重新计入价格,欧元将上涨;如果意大利溢价扩大,欧元将下跌。如果欧洲央行在12月17日维持不变,而核心通胀仍在2.5%或更高,那么这一判断就是错误的,因为这将意味着是债券市场,而不是通胀,在决定欧元区利率。
- 日本央行收益率差扩大支撑美元,日元走弱。
- 日本相对较低的利率和沉重的债务负担拖累日元。
- 交易员等待日本央行行长植田和男的讲话以及日本工资数据。
周一,日元(JPY)兑美元(USD)仍处于弱势,因为较大的收益率差继续利好美元,而更广泛的结构性逆风则拖累日元。截至发稿时,美元/日元交投于158.10附近,日内上涨0.17%。
基准10年期美国国债收益率维持在5.34%附近,接近2002年以来的水平。与此同时,日本10年期国债收益率徘徊在3.10%附近,创约30年来最高水平。两者之间的利差为224个基点。
由于市场担忧法国公共财政状况,美元还受益于欧元(EUR)整体走弱。与此同时,交易员对最新的美国商业活动数据反应不大。9月标普全球服务业采购经理人指数(PMI)终值从58.7小幅上修至58.8,而综合PMI确认维持在58.4。相比之下,ISM服务业PMI从55.4降至54.9,略低于55.0的预期。
美元指数(DXY)跟踪美元对六种主要货币的表现,目前交投于102.26附近,早些时候曾触及102.53。由于持续的通胀风险令市场对美联储(Fed)进一步收紧政策的预期仍然存在,而华盛顿财政状况恶化的担忧又给借贷成本带来上行压力,美国收益率仍处于高位。不过,弱于预期的美国就业数据降低了立即加息的可能性。
根据芝加哥商品交易所美联储观察工具(CME FedWatch Tool),交易员目前认为美联储在10月27-28日会议上加息的概率约为21%,低于一周前的70%。市场正等待周三公布的联邦公开市场委员会(FOMC)会议纪要,以获取新的指引,而年内再次加息的可能性仍然存在。
在日本方面,该国沉重的债务负担、相对较低的利率以及高企的油价使日元前景仍然脆弱。日本首相高市早苗周一试图安抚债券投资者,表示政府将在监测经济状况、税收收入、利率和偿债成本的同时,“适当控制年度债务发行规模”。
与此同时,日本央行(BoJ)仍处于紧缩路径上,但由于其他主要央行也维持限制性政策立场,日元一直难以从中受益。不过,随着美元/日元逼近160.00这一心理关口,交易员仍不愿建立大规模看空头寸,因为日本当局干预的风险可能上升。
展望未来,日本央行行长植田和男定于周二发表讲话,随后日本将于周三公布劳动现金收入数据。
下表显示了 日元 (JPY) 对所列主要货币 今日的变动百分比。[货币名称]对[货币名称]最强。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.41% | 0.22% | 0.14% | 0.07% | -0.30% | 0.55% | 0.31% | |
| EUR | -0.41% | -0.14% | -0.23% | -0.32% | -0.53% | 0.06% | -0.05% | |
| GBP | -0.22% | 0.14% | -0.08% | -0.17% | -0.39% | 0.20% | 0.09% | |
| JPY | -0.14% | 0.23% | 0.08% | -0.08% | -0.35% | 0.32% | 0.19% | |
| CAD | -0.07% | 0.32% | 0.17% | 0.08% | -0.26% | 0.37% | 0.24% | |
| AUD | 0.30% | 0.53% | 0.39% | 0.35% | 0.26% | 0.60% | 0.49% | |
| NZD | -0.55% | -0.06% | -0.20% | -0.32% | -0.37% | -0.60% | -0.14% | |
| CHF | -0.31% | 0.05% | -0.09% | -0.19% | -0.24% | -0.49% | 0.14% |
热图显示了主要货币相对于其他货币的百分比变化。基础货币从左列中选取,而报价货币从顶部行中选取。例如,如果您从左列选择 日元 并沿着水平线移动到 美元 ,则框中显示的百分比变化将表示 JPY (基数)/ USD (报价)。
周一,美元(USD)进一步加速上涨,在持续的避险需求支撑下刷新高点,而欧洲的财政担忧继续拖累更广泛的风险资产。
以下是你需要在 10 月 6 日星期二了解的内容:
美元指数(DXY)延续涨势,受美国国债收益率全线重新点燃的上行冲动推动,重新回到 102.50 区域,这是自 2025 年 4 月以来首次。稍后将公布 ADP 每周就业变化,随后是贸易帐结果、RCM/TIPP 经济乐观指数,以及美国石油协会(API)每周美国原油库存报告。此外,美联储的威廉姆斯(Williams)和鲍曼(Bowman)也将发表讲话。
欧元/美元已开启连续第五周下跌,仍受美元持续走强以及欧元区新的财政担忧共同打压。德国将公布工厂订单数据,德国和欧元区还将公布 S&P Global 建筑业采购经理人指数(PMI),随后是欧元区零售销售。此外,预计欧洲央行(ECB)的 Donnery、Buch、Cipollone 和 Elderson 也将发表讲话。
英镑/美元跟随风险相关货币对走弱,周初处于守势,短暂回落至关键的 1.3200 水平下方。S&P Global 建筑业采购经理人指数(PMI)将是英吉利海峡两岸唯一公布的数据。
进一步的盘整走势使美元/日元维持在 158.00 水平上方不远处,当日小幅上涨。将举行 10 年期日本国债(JGB)拍卖,可能会引起投资者一些兴趣。此外,日本央行(BoJ)的植田和男(Ueda)也将发表讲话。
澳元/美元在周五反弹的基础上继续走高,尽管美元进一步上涨,但仍逼近 0.7000 这一心理关口。在澳大利亚,西太平洋银行(Westpac)将公布消费者信心指数。
近月 WTI 原油期货延续周五的回落,在中东原油出口增加以及七国集团(G7)宣布将从储备中释放柴油和原油后,短暂跌破每桶 90.00 美元关口。
黄金走势偏空,在美元进一步走强以及美国国债收益率全线重新启动上行冲动的背景下,维持在每盎司 4,100 美元关口上方不远处交易。
荷兰国际集团(ING)Coco Zhang 和 Ewa Manthey 的报告解释了美国如何加强国内稀土生产。联邦支持如今已不仅限于传统的补助和贷款工具,还包括采购协议、价格底线以及对 NdPr 氧化物和磁体等关键产品的股权投资。新的精炼和磁体产能正在宣布中,尽管较高的生产成本意味着部分环节的扩张速度会更慢。
政府支持下的产能扩张
“联邦支持已远远超出补助和贷款等传统工具,延伸至采购协议、价格底线和股权投资。”
“2026 年 6 月,美国商务部与 USA Rare Earth 达成协议。除了 2.77 亿美元的直接补助和一笔 13 亿美元的高级担保贷款,用于帮助发展垂直整合生产外,政府还将收购该公司 16% 的股权,从而直接参与国内稀土供应链的发展。”
“同样地,2025 年,美国国防部(DOD)宣布将收购 MP Materials 15% 的股份,同时签订一份为期 10 年的该公司磁体采购协议,以及一份为期 10 年的钕镨(NdPr)氧化物价格底线协议,钕镨氧化物是永磁体的关键原料。”
“这些进展表明,政府支持正开始取得成效,关键供应链瓶颈环节的产量正在上升,同时还有一系列雄心勃勃的新产能项目在推进。不过,高昂的生产成本仍是主要障碍。”
“因此,供应链的某些部分可能会迅速扩张,而其他部分则需要更长时间才能发展起来。”
(本文由人工智能工具协助生成,并经编辑审校。了解更多。)
- 英镑/美元因法国财政动荡提振美元需求而下跌。
- 美国服务业降温,但价格上涨令通胀担忧持续。
- 英国央行鹰派信号在曼恩讲话前限制英镑跌幅。
英镑(GBP)在本周初兑美元(USD)下跌逾 0.19%,尽管美国服务业活动回落且美国国债收益率走高。截稿时,英镑/美元报 1.3218。
欧元区压力盖过美国服务业动能放缓,英镑走弱
市场情绪依然乐观,美国股市小幅走高,而随着法国财政危机加剧、法国国债与德国国债之间的利差扩大,欧元(EUR)大幅下挫,美元获得支撑。
美国数据显示,9 月 ISM 服务业 PMI 从 55.4 放缓至 54.9,低于预期的 55,而投入成本继续上升,且高于预期。支付价格从 72.6 升至 74,高于预期的 73.3,新订单放缓,就业分项则上升。
与此同时,中东局势依然紧张,也门部队与胡塞武装发生冲突,目标是夺回曼德海峡。最近,也门部队在与胡塞民兵交火后,声称在空中支援下已控制阿尔-马卡。
这推动油价走低,美国原油基准西德克萨斯中质原油(WTI)下跌近 1%,至 90.35 美元。值得注意的是,美元与 WTI 的正相关性在美国美元指数(DXY)触及 102.53 的日内高点后,令美元承压。
衡量美元兑其他六种货币表现的 DXY 目前报 102.25,上涨 0.32%。
在英国,S&P Global 服务业 PMI 高于预期,从 51.7 升至 52.1,但仍低于 8 月份的 52.5,表明增速温和放缓。与此同时,市场预期英国首相安迪-伯纳姆(PM Andy Burnham)计划与欧盟(EU)建立更紧密联系,这限制了英镑的跌幅。
此外,英国央行行长安德鲁-贝利(Andrew Bailey)和副行长戴夫-拉姆斯登(Dave Ramsden)的言论提高了英国央行(BoE)进一步收紧政策的可能性。
与此同时,英国经济日程较为清淡,交易员正关注英国央行(BoE)凯瑟琳-曼(Catherine Mann)的讲话。在美国,交易员正关注美联储(FOMC)周三公布的上次会议纪要。
GBP/USD 价格预测:技术前景
在日线图上,GBP/USD 报 1.3213,短期内维持看跌基调,因为现货价格远低于 1.3451 附近的一组简单移动平均线,以及此前的上升趋势线支撑位 1.3556 和 1.3754,这些支撑位现已转为阻力。1.3306 和 1.3429 处的下降趋势线阻力进一步强化了市场受限的观点,而相对强弱指数(14)接近 34,仍略高于超卖区域,表明抛压持续存在,但下行动能有所减弱。
由于所示数据集中在 1.3213 下方没有明确界定的近期支撑位,市场焦点仍在上行方面,初步阻力出现在约 1.3306 的被突破趋势线水平,随后是 1.3429 的下降趋势线以及 1.3451 附近的三重简单移动平均线带。再往上,重新收复的前支撑位 1.3556 和 1.3754 构成更广泛的阻力区域,要想缓解当前的看跌倾向并为更持续的反弹打开空间,必须突破该区域。
(本报道的技术分析由 AI 工具协助撰写。了解更多。)
下表显示了 英镑 (GBP) 对所列主要货币 今日的变动百分比。[货币名称]对[货币名称]最强。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.48% | 0.22% | 0.13% | 0.04% | -0.26% | 0.55% | 0.38% | |
| EUR | -0.48% | -0.22% | -0.32% | -0.42% | -0.56% | 0.00% | -0.06% | |
| GBP | -0.22% | 0.22% | -0.10% | -0.19% | -0.34% | 0.21% | 0.16% | |
| JPY | -0.13% | 0.32% | 0.10% | -0.11% | -0.31% | 0.32% | 0.25% | |
| CAD | -0.04% | 0.42% | 0.19% | 0.11% | -0.19% | 0.40% | 0.33% | |
| AUD | 0.26% | 0.56% | 0.34% | 0.31% | 0.19% | 0.57% | 0.52% | |
| NZD | -0.55% | -0.00% | -0.21% | -0.32% | -0.40% | -0.57% | -0.07% | |
| CHF | -0.38% | 0.06% | -0.16% | -0.25% | -0.33% | -0.52% | 0.07% |
热图显示了主要货币相对于其他货币的百分比变化。基础货币从左列中选取,而报价货币从顶部行中选取。例如,如果您从左列选择 英镑 并沿着水平线移动到 美元 ,则框中显示的百分比变化将表示 GBP (基数)/ USD (报价)。
- 欧元/瑞郎走势偏弱,法国财政困境拖累欧元。
- 该交叉盘交投于 50 日简单移动均线(SMA)下方,而接近 0.9297 的 100 日简单移动均线提供初步支撑。
- 看跌的 MACD 交叉以及接近 36 的 RSI 指向卖压加剧。
周一,欧元/瑞郎小幅下跌,因法国日益加剧的财政担忧拖累欧元(EUR)。不过,由于瑞士与其他主要经济体之间存在较大的利差,以及瑞士央行(SNB)准备遏制瑞郎过度走强,市场对瑞士法郎(CHF)的买盘兴趣有限,该交叉盘已收复盘中大部分跌幅。截至发稿时,欧元/瑞郎交投于 0.9318 附近,此前曾触及 0.9272 的盘中低点。
法国财政压力令欧元承压,令欧洲央行后盾安排更复杂
Brown Brothers Harriman 的策略师指出,欧元表现落后于其他货币,“欧元兑所有主要货币均表现不佳,欧元/美元一度短暂跌至盘中低点 1.1161,创下自 2025 年 5 月以来的最低水平。”他们强调,“法国的预算危机正蔓延至其他欧元区主权债券市场,扩大了与德国之间的收益率利差”,加剧了市场对整个欧元区财政风险的担忧。
BBH 指出,欧洲央行的传导保护工具(Transmission Protection Instrument)“为无序利差扩大提供了后盾,但启动该工具取决于欧盟成员国是否在推进‘稳健且可持续的财政和宏观经济政策’。”在他们看来,“法国财政状况恶化使干预理由更加复杂,不过,更广泛的传染效应将增加欧洲央行采取行动的压力。”
与此同时,BBH 指出,欧洲央行首席经济学家 Philip Lane 强调,“长期利率上升构成了对欧元区金融条件的实质性收紧。”综合来看,他们认为这使欧元“同时面临来自财政风险上升以及欧洲央行加息周期可能更浅的下行压力。”
技术分析
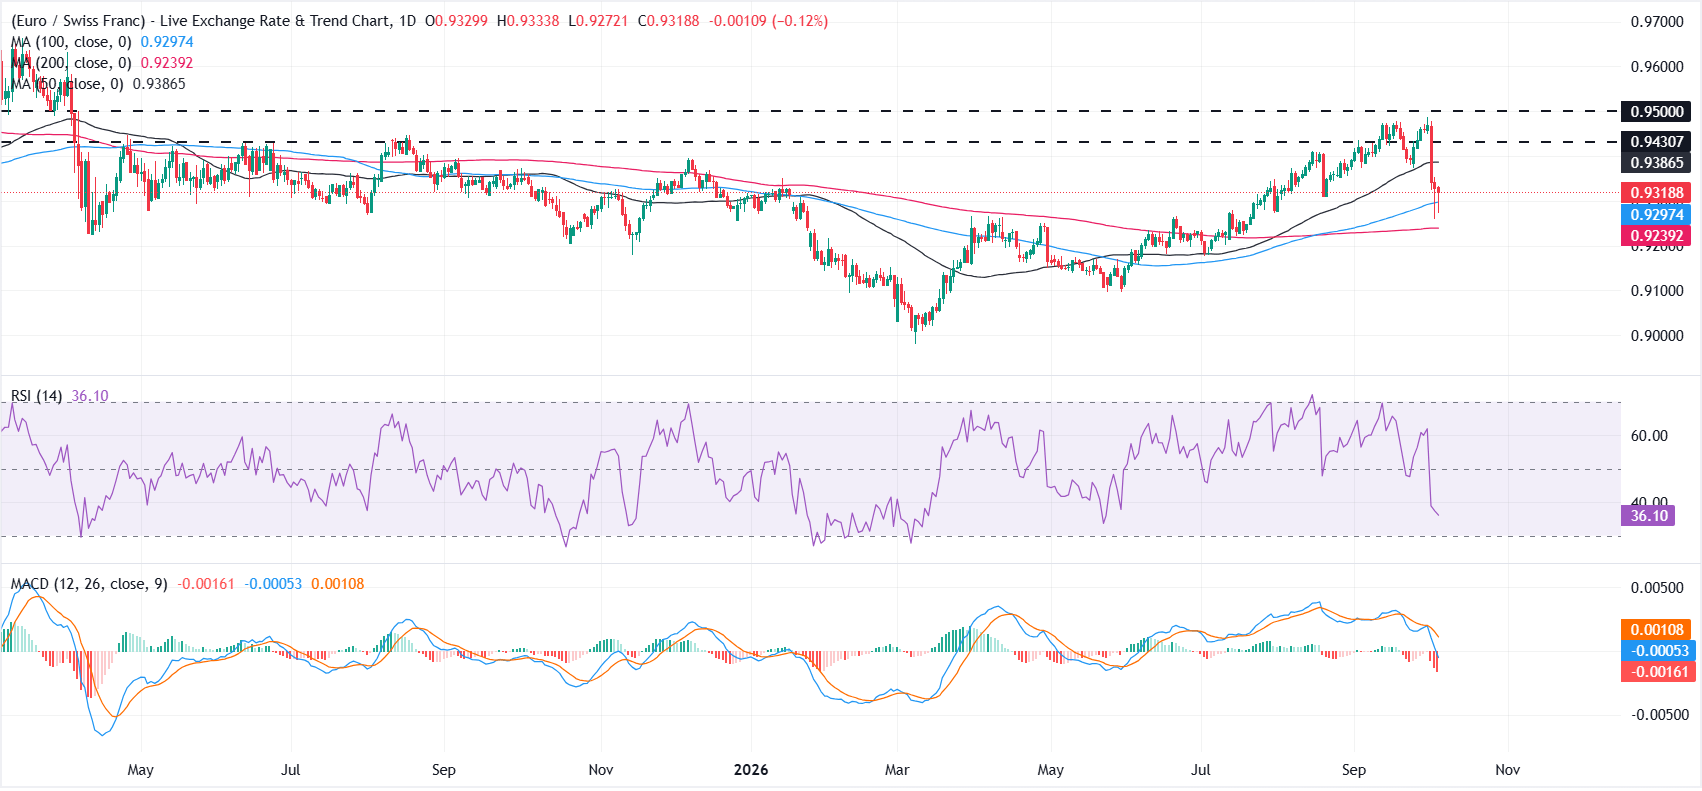
日线图显示,欧元/瑞郎在 0.9480 区域遭遇强烈拒绝后,再度承压下行。该交叉盘已跌破位于 0.9387 的 50 日简单移动均线(SMA),削弱了短期前景。不过,其仍位于 0.9297 的 100 日简单移动均线和 0.9239 的 200 日简单移动均线上方,使更广泛的结构仍相对受到支撑。
动量指标偏向看跌。相对强弱指数(RSI)已降至 36 左右,反映卖压加剧,但仍高于超卖区域。移动平均线趋同/背离(MACD)线已下穿信号线,而柱状图则进一步进入负值区域。
下行方面,接近 0.9297 的 100 日简单移动平均线提供初步支撑,随后是周一低点 0.9272 附近。若明确跌破该区域,可能会下探 0.9239 的 200 日简单移动平均线。上行方面,0.9387 的 50 日简单移动平均线构成即时阻力,随后是 0.9430。若持续突破该水平,可能为测试 0.9500 心理关口打开大门。
(本篇故事的技术分析是在人工智能工具的帮助下撰写的。 了解更多。)
下表显示了 欧元 (EUR) 对所列主要货币 今日的变动百分比。[货币名称]对[货币名称]最强。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.45% | 0.23% | 0.11% | 0.02% | -0.30% | 0.50% | 0.34% | |
| EUR | -0.45% | -0.17% | -0.30% | -0.37% | -0.56% | -0.01% | -0.07% | |
| GBP | -0.23% | 0.17% | -0.13% | -0.21% | -0.38% | 0.15% | 0.11% | |
| JPY | -0.11% | 0.30% | 0.13% | -0.10% | -0.32% | 0.29% | 0.23% | |
| CAD | -0.02% | 0.37% | 0.21% | 0.10% | -0.21% | 0.37% | 0.31% | |
| AUD | 0.30% | 0.56% | 0.38% | 0.32% | 0.21% | 0.55% | 0.50% | |
| NZD | -0.50% | 0.01% | -0.15% | -0.29% | -0.37% | -0.55% | -0.06% | |
| CHF | -0.34% | 0.07% | -0.11% | -0.23% | -0.31% | -0.50% | 0.06% |
热图显示了主要货币相对于其他货币的百分比变化。基础货币从左列中选取,而报价货币从顶部行中选取。例如,如果您从左列选择 欧元 并沿着水平线移动到 美元 ,则框中显示的百分比变化将表示 EUR (基数)/ USD (报价)。
- 澳元/美元周一上涨 0.34%,交投于 0.6970 附近。
- 美国服务业活动在 9 月份略有放缓,但仍稳稳处于扩张区间。
- 美元仍受到高企的美债收益率和欧元疲软的支撑。
周一,澳元/美元走高,撰写本文时交投于 0.6970 附近,日内上涨 0.34%。尽管美元(USD)持续走强,该货币对仍设法上涨,美元仍受到高企的美债收益率和欧元(EUR)疲软的支撑。
在美国(US),最新活动数据证实了服务业的韧性,尽管数据传递出喜忧参半的信号。供应管理协会(ISM)服务业采购经理人指数(PMI)从 8 月份的 55.4 降至 9 月份的 54.9,略低于市场预期的 55。不过,该指标仍明显高于区分扩张与收缩的 50 这一门槛。
细节显示通胀压力正在加大,支付价格指数从此前的72.6升至74。就业指数从47.8小幅改善至50.1,而新订单指数则从8月份的60.9降至59.8。
与此同时,S&P Global 服务业 PMI 终值被小幅上修至 9 月份的 58.8,初值为 58.7。总体而言,这些数据表明美国经济活动仍保持稳健动能,尽管 ISM 调查显示出一定的放缓迹象。
因此,这些数据不足以阻止美元的上涨。衡量美元兑六种主要货币价值的美元指数(DXY)周一升至 102.50 上方,触及 18 个月高点。不过,DXY 的相当一部分涨幅来自欧元疲软,欧元在该指数中的权重为 57.6%。由于市场担忧法国债务问题,欧元承压,法国和德国 10 年期国债收益率利差扩大至约 150 个基点,创下自 2011 年以来的最宽水平。
美国国债收益率也仍然维持高位,为美元提供额外支撑。基准10年期美国国债收益率维持在5.30%附近,接近近期5.34%的峰值,为2002年以来的最高水平。
澳元/美元技术分析
在一小时图上,澳元/美元交投于0.6968,因其位于100周期简单移动均线(SMA)0.6953以及附近水平支撑位0.6955上方,短线偏向略微看涨。不过,该货币对仍受制于上方密集阻力带,其中首先是200周期SMA 0.6988,而相对强弱指数(14)在60附近,表明动能具有建设性但尚未过度延伸。
上行方面,初步阻力位于0.6980,随后是200周期SMA 0.6988;若要进一步打开上行空间,还需先后突破0.7005和0.7045,之后0.7075–0.7105区间以及0.7140将进入视野。下行方面,立即支撑位见于0.6955和100周期SMA 0.6953,更深的支撑位分别位于0.6907和0.6883,一旦跌破,将削弱当前建设性基调,并使市场重新关注更广泛的修正阶段。
(本故事的技术分析由AI工具协助撰写。 了解更多。)