

- 美元/加元从六周低点反弹,随着美元回升,结束了连续七日的下跌。
- 交易员为周三美联储和加拿大央行的决议做准备,预计两家央行将采取不同的政策路径。
- 交易员还在等待本周晚些时候公布的美国关键经济数据和加拿大 GDP 数据。
美元/加元周一反弹,结束了连续七日的下跌,因为交易员在本周美联储(Fed)和加拿大央行(BoC)货币政策公布前重新布局。发稿时,该货币对交投于 1.4023 附近,此前周五跌至 1.3969,为 9 月 16 日以来的最低水平。
美元指数(DXY)追踪美元兑六种主要货币的一篮子价值,目前交投于 101.87 附近,较上周低点 101.45 回升。
加拿大央行和美联储将于周三公布利率决议,预计两者将采取不同路径。交易员预计加拿大央行将加息 25 个基点,这将是其自 2023 年 7 月以来的首次加息。相比之下,美联储预计将在 9 月加息 25 个基点后按兵不动。
加拿大央行还将公布其季度货币政策报告,提供更新后的增长和通胀预测。加拿大央行行长蒂夫-马克莱姆最近表示,持续高企的能源价格将导致该行通胀预测大幅上调。随着市场已经预期加拿大央行加息而美联储暂停,交易员将仔细审视政策制定者的言论,以寻找进一步加息的时机和步伐线索。
德国商业银行(Commerzbank)分析师认为,随着加拿大央行的立场与其主要同行出现分化,加元“短期内很可能会从货币政策中获得一些支撑”。他们指出,其经济学家“预计美联储和欧洲央行(ECB)的紧缩力度都将低于市场目前的定价”。相比之下,他们强调,“鉴于加拿大央行近期的鹰派言论、较高通胀预期的风险以及加拿大央行通胀预测上调的前景,到明年年底前加拿大央行可能不止一次加息”,这凸显出一条相对更激进的政策路径,可能为加元提供支撑。
除了央行决议之外,交易员本周还在等待关键经济数据。周二,美国将公布 ADP 就业变动四周均值、耐用品订单、消费者信心和新屋销售数据。周四,市场焦点将转向美国个人消费支出(PCE)报告、第三季度国内生产总值(GDP)以及每周初请失业金人数。加拿大方面,8 月 GDP 数据将于周五公布。
下表显示了 加拿大元 (CAD) 对所列主要货币 今日的变动百分比。[货币名称]对[货币名称]最强。
| USD | EUR | GBP | JPY | CAD | AUD | NZD | CHF | |
|---|---|---|---|---|---|---|---|---|
| USD | 0.21% | 0.15% | 0.47% | 0.15% | 0.25% | 0.32% | 0.29% | |
| EUR | -0.21% | -0.02% | 0.25% | -0.08% | 0.04% | 0.12% | 0.08% | |
| GBP | -0.15% | 0.02% | 0.27% | -0.04% | 0.06% | 0.15% | 0.10% | |
| JPY | -0.47% | -0.25% | -0.27% | -0.32% | -0.23% | -0.16% | -0.19% | |
| CAD | -0.15% | 0.08% | 0.04% | 0.32% | 0.09% | 0.19% | 0.15% | |
| AUD | -0.25% | -0.04% | -0.06% | 0.23% | -0.09% | 0.09% | 0.05% | |
| NZD | -0.32% | -0.12% | -0.15% | 0.16% | -0.19% | -0.09% | -0.03% | |
| CHF | -0.29% | -0.08% | -0.10% | 0.19% | -0.15% | -0.05% | 0.03% |
热图显示了主要货币相对于其他货币的百分比变化。基础货币从左列中选取,而报价货币从顶部行中选取。例如,如果您从左列选择 加拿大元 并沿着水平线移动到 美元 ,则框中显示的百分比变化将表示 CAD (基数)/ USD (报价)。
道明证券(TD Securities)预计,9 月份 PCE 数据将证实美国通胀压力依然高企。核心 PCE 预计月率为 0.32%,年率为 3.1%,市场化核心 PCE 预计为 0.34%。总体 PCE 预计月率为 0.49%,受能源推动,而实际支出将略微转负,收入增长仍然温和,凸显消费者承压。他们预计美国第三季度实际 GDP 年化季率为 2.5%,低于市场共识,但仍反映出稳健的潜在活动。
PCE 数据将证实通胀风险
"9 月份 PCE 价格可能会反映出强劲的 CPI 数据。"
"我们预计核心 PCE 月率升至 0.32%(年率 3.1%),商品和服务表现强劲。"
"由于能源因素,总体数据也可能更快,达到 0.49%(年率 3.6%)。"
"潜在通胀应会加速,市场化核心 PCE 可能上升 0.34%。"
"PCE 价格将反映出较高的通胀风险,而我们预计实际支出和收入将转为负值。"
"消费可能仍具韧性,但略有放缓,固定投资也保持强劲,主要得益于人工智能。"
"我们预计第三季度 GDP 增长率将从此前的 2.2% 回升至 2.5%,潜在活动仍然稳健。"
(本文由人工智能工具协助创建,并经编辑审校。 了解更多。)
- 英镑/美元跌至 1.3342,因美元需求走强。
- 10 月美联储加息概率仍为 9%,而 12 月升至 83%。
- 随着英国秋季预算案临近,11 月英国央行加息已完全计入价格。
英镑(GBP)周一兑美元(USD)回吐部分涨幅,因交易员等待美联储(Fed)本周的货币政策决定,并为英国秋季预算案的公布做准备,英镑/美元下跌约 0.22%。截至发稿时,英镑/美元报 1.3342。
美元走强、英国财政不确定性盖过英国央行加息猜测,英镑回落
地缘政治局势继续主导价格走势,人工智能热潮也在持续,因 Anthropic 申请 IPO,推动纳斯达克指数走高。与此同时,追踪美元兑六种货币表现的美元指数(DXY)上涨 0.24%,至 101.99,对英镑/美元构成压力。
上周,美国经济数据日程较为清淡,价格走势主要受中东冲突和科技股影响。市场对美联储将在本周三结束的为期两天的会议上加息的猜测已经消退,加息概率为 9%;而 12 月加息的概率则从上周的约 90% 降至截至发稿时的 83%,据 Prime Terminal 数据显示。
与此同时,随着高级地区外交官飞往伊朗,试图缓和不断升级的紧张局势,能源价格正小幅走低。美国总统唐纳德-特朗普周日表示,他不会攻击伊朗,此前有关美国-以色列可能袭击德黑兰的传闻有所减弱。
上周,在科技股主导的市场抛售中,美元承受卖压。大型云计算提供商 Alphabet、微软和亚马逊的企业财报也将考验脆弱的人工智能驱动的市场涨势以及更广泛的风险偏好。
在英国,市场关注财政大臣约翰-希利(John Healey),他即将公布预算案,重点是在对新任首相安迪-伯纳姆(Andy Burnham)上任时谈及的大规模支出举措的担忧中稳定英国债券市场。
与此同时,英国央行将于11月5日加息的预期取决于强劲经济数据的公布,这凸显了英国经济的韧性。
货币市场已完全计入 25 个基点加息的 100% 概率,这意味着美国和英国之间的利差将收窄至零;如果美联储主席凯文-沃什(Kevin Warsh)未能释放鹰派信号,这表明英镑/美元可能在未来几周反弹。
接下来,美国经济数据将包括耐用品订单、住房和就业数据,以及咨商会消费者信心指数。
GBP/USD 价格预测:技术前景
在日线图上,GBP/USD 交投于 1.3344。该货币对短期内仍偏看跌,因为其维持在 1.3400 附近密集的 50 日、100 日和 200 日简单移动平均线(SMA)下方,同时也低于 1.3640 和 1.3820 处的关键上行趋势线突破位。动能有所改善,相对强弱指数(14)正升向中性 52 区域,但这仅暗示下行压力有所缓和,而非趋势出现明确转变,前提是价格仍受这些上方结构压制。
上行方面,初步阻力位于 1.3397 附近的下行趋势线突破位,随后是 1.3400 附近密集的 SMA 阻力带;若要缓解看跌倾向并为上探 1.3640 和 1.3820 打开空间,则需要日线收盘站上这一阻力簇。下行方面,当前支撑来自此前的阻力趋势线转化而成的 1.3260 附近支撑位,若持续跌破该水平,卖压可能重新占据主导,并暴露更大区间内的更低水平。
(本报道的技术分析由 AI 工具协助撰写。了解更多。)
英镑常见问题(FAQ)
英镑(GBP)是世界上最古老的货币(公元886年),也是英国的官方货币。根据2022年的数据,它是全球第四大外汇交易单位,占所有交易的12%,平均每天6300亿美元。它的主要交易对是英镑/美元,也被称为“Cable”,占外汇的11%,英镑/日元,或被交易员称为“龙(Dragon)”(3%),欧元/英镑(2%)。英镑由英格兰银行(BoE)发行。
“影响英镑价值的唯一最重要的因素是英格兰银行决定的货币政策。英国央行的决定是基于它是否实现了“物价稳定”的主要目标——稳定在2%左右的通胀率。实现这一目标的主要工具是调整利率。当通胀过高时,英国央行将试图通过提高利率来控制通胀,从而提高个人和企业获得信贷的成本。这总体上对英镑有利,因为更高的利率使英国成为对全球投资者更具吸引力的投资场所。当通胀降得太低时,这是经济增长放缓的迹象。在这种情况下,英国央行将考虑降低利率以降低信贷成本,这样企业就会借入更多资金,投资于促进增长的项目。”
“公布的数据可以衡量经济的健康状况,并可能影响英镑的价值。GDP、制造业和服务业pmi以及就业等指标都可以影响英镑的走势。强劲的经济有利于英镑。这不仅会吸引更多的外国投资,还可能鼓励英国央行提高利率,这将直接推高英镑。否则,如果经济数据疲软,英镑可能会下跌。”
“英镑的另一个重要数据是贸易帐。该指标衡量的是一个国家在一定时期内出口收入与进口支出之间的差额。如果一个国家生产非常受欢迎的出口产品,其货币将纯粹受益于寻求购买这些商品的外国买家所创造的额外需求。因此,净贸易余额为正会使货币走强,反之亦然。”
- 澳元周一失去 0.24%,但在触及一个月高点后仍守在 0.7000 上方。
- 澳大利亚再次加息的预期升温,可能限制澳元的下行空间。
- 投资者等待澳大利亚通胀数据以及美联储周三的货币政策决定。
周一,澳元/美元小幅走低,撰写本文时交投于 0.7015 附近,当日下跌 0.24%。该货币对在当天早些时候触及一个月高点后回落,因投资者在本周多项重大经济事件前采取谨慎立场。
随着市场对澳大利亚储备银行(RBA)在即将到来的 11 月货币政策会议上再次加息的预期升温,澳元(AUD)可能获得支撑。
在澳储行助理行长 Sarah Hunter 近期发表鹰派言论后,这些预期进一步增强。她警告称,通胀尚未被完全控制。她表示,可能需要进一步加息,尤其是在国际通胀压力有可能在澳大利亚经济中根深蒂固的风险之下。
在此背景下,投资者正密切关注周三公布的澳大利亚消费者物价指数(CPI)。高于预期的通胀可能强化市场对澳储行进一步收紧货币政策的预期,为澳元提供额外支撑。相反,物价压力若明显放缓,则可能削弱加息预期,并拖累该货币。
在美国方面,美元(USD)在触及三周低点后,难以延续上周五的温和反弹。美国国债收益率下滑以及市场对中东紧张局势缓和的希望,限制了对美元的需求。不过,地缘政治不确定性仍然存在,可能重新引发市场对美元的避险需求。
在为期两天的联邦公开市场委员会(FOMC)会议之后,市场关注也转向美联储(Fed)周三的货币政策决定。投资者将密切审视该央行关于未来利率路径的指引。
美国经济日程依然繁忙,周四将公布第三季度国内生产总值(GDP)初值以及个人消费支出(PCE)价格指数,这是美联储密切关注的关键通胀指标。
这些数据可能重塑市场对美国未来利率路径的预期,并在澳大利亚和美国货币政策前景分化仍受关注之际,引发澳元/美元重新波动。
随着 TD 指出鹰派转向和 11 月行动,澳储行加息风险上升
根据道明证券(TD Securities)的说法,尽管该行此前在澳储行 9 月会议纪要后的评论中仍维持今年不会进一步加息的判断,但市场对“后续加息风险”的定价一直“偏低”。TD 团队在回到办公室后“听了上周副行长的炉边谈话,这里没有任何疑问——他的评论是鹰派的”,这标志着基调明显转变。
TD 强调,“副行长上周的鹰派言论早于本周的第三季度 CPI”,并且“这一鹰派评论的时点,与他今年 3 月以及上个月早些时候在强劲数据结果公布后发表的鹰派评论形成对照。”他们认为,这种时间顺序实质性改变了即将到来的会议周围的政策风险状况。
在数据方面,TD Securities“预计第三季度季度修剪均值将录得环比 0.92%,高于澳储行 0.85% 的预测。”他们指出,“理论上,考虑到澳储行已在 9 月会议上加息,这足以让该行在 11 月会议上维持利率不变。”然而,在他们看来,“上文所述副行长豪瑟(Hauser)的评论,确实打开了这样一种现实可能性:澳储行会在 11 月《货币政策声明》中使用更新后的通胀预测,并在那次会议上加息。”因此,TD 总结称,“澳储行加息的概率应高于市场目前定价的 60%。”
澳元/美元技术分析
在一小时图上,澳元/美元交投于 0.7018,短期内仍略受压制,价格维持在 100 周期简单移动均线(SMA)0.7020 和水平阻力位 0.7040 下方。该货币对仍交投于更长期的 200 周期 SMA 0.6990 上方,但相对强弱指数(14)接近 41,表明看涨动能正在减弱,且在更广泛的上升趋势结构保持完好的情况下,盘面呈现修正性基调。
下行方面,初步支撑位于 0.7013,随后是水平支撑位 0.6994 和 200 周期 SMA 0.6990,这些水平共同构成买方需要守住的关键需求区。上行方面,直接阻力位于 100 周期 SMA 0.7020,更强阻力位于 0.7040;若持续突破这些水平,将缓解当前卖压,并重新打开通往更高小时高点的路径。
(本报道的技术分析由 AI 工具协助撰写。 了解更多。)
德国商业银行(Commerzbank)的 Norman Liebke 指出,加元表现逊于 G10 货币,但受益于加拿大央行加息预期上升以及高油价的支撑。他认为,加央行的沟通已经为加息打开了大门,而通胀预期、脆弱的劳动力市场以及美国贸易紧张局势将影响加元表现,并决定欧元/加元和美元/加元的预测路径。
加央行收紧政策支撑加元
"不过,Macklem 最近的言论已显著提高了近期加息的风险,因此我们预计今年年底前将首次采取行动。尽管市场参与者赋予本周加息 85% 的概率,而且鉴于近期更偏鹰派的言论,我们也预计会加息,但我们仍认为,在核心通胀依然低迷的情况下,此举为时过早。到 2027 年 9 月,市场已计入总共四次加息。"
"虽然明年进一步加息当然是可能的,但在我们看来,这一预期似乎有些过于乐观。尽管如此,利率前景仍对加元构成支撑,尤其是我们的经济学家预计,到 2027 年底,美联储和欧央行的收紧力度将低于当前市场定价。然而,预期中的相当一部分加央行收紧政策也可能已经被市场计入,这意味着加元的进一步走强将越来越取决于加央行采取比市场目前预期更为紧缩的立场。"
"这使得加央行面临日益艰难的平衡。迄今为止出现的疲软迹象可能不足以排除加息的可能性,尤其是因为加拿大实体经济一段时间以来一直发出喜忧参半的信号。但更强劲的劳动力市场和经济数据将强化进一步加息的理由。"
"相反,经济活动更明显的恶化可能会限制加央行进一步收紧政策的空间。此外,利率变化对实体经济的影响存在滞后,这意味着如果经济进一步走弱,加央行可能会更加谨慎。因此,贸易冲突仍是加元的一个关键风险因素:即便最终的实际关税负担低于担忧水平,持续的不确定性也可能拖累加拿大的增长前景,从而限制加元的升值潜力。"
(本文由人工智能工具协助创建,并经编辑审阅。了解更多。)
- 黄金重返 4,000 美元上方,中东外交努力推动油价回落。
- 交易员等待美联储定于周三公布的货币政策声明。
- 技术指标仍偏空,RSI 接近超卖区域,MACD 处于负值区域。
黄金(XAU/USD)周一吸引逢低买盘,因上周的急跌将金价推至 3975 美元,创下自 7 月以来的最低水平。油价回落也提供了一些支撑,因为交易员正在对缓和中东紧张局势的外交努力作出反应。然而,在美联储(Fed)周三公布货币政策决议之前,美元(USD)反弹限制了金价涨幅。
截至发稿时,黄金/美元交投于 4025 美元附近,日内上涨 0.73%。美元指数(DXY)衡量美元(Greenback)兑六种主要货币的一篮子价值,在上周跌至 101.45 后,目前交投于 101.99 附近,创 10 月 1 日以来最低水平。
路透社报道称,沙特阿拉伯、巴基斯坦和土耳其这三个麦加公约成员国的官员周一正在德黑兰与伊朗领导人举行会谈。伊朗外交部发言人埃斯梅尔-巴盖伊表示,讨论将涵盖以色列的扩张主义政策、巴勒斯坦领土和黎巴嫩的局势发展,以及美国和以色列对伊朗采取军事行动的后果。
此次会晤是在卡塔尔调解人与伊朗官员周日在德黑兰举行会谈之后进行的,这些会谈是缓和地区紧张局势努力的一部分。西德克萨斯中质原油(WTI)在周五触及 103.28 美元、创 5 月以来最高水平后,回落至每桶 100.30 美元附近
由于油价上涨强化了市场对美联储(Fed)进一步收紧政策的预期,抵消了美国国债收益率下跌和美元(USD)走软带来的支撑,金属上周下跌约4%。由于对人工智能相关投资的担忧推动了对政府债券的需求,美债收益率承压。更广泛的股市抛售也可能促使一些交易员卖出黄金,以弥补其他领域的损失。
美联储的货币政策声明可能决定黄金能否守住 4000 美元这一心理关口,还是面临新一轮抛售。市场普遍预计,美联储将在 9 月份加息 25 个基点(bps)后,将利率维持在 3.75%-4.00% 不变。然而,如果政策制定者仍为 12 月再次加息敞开大门,那么即便暂停加息,对黄金买家而言也可能难以带来多少安慰;根据芝加哥商品交易所美联储观察工具(CME FedWatch Tool),交易员目前押注加息的概率约为 79%。
美联储目前被视为按兵不动,但随着通胀仍高于目标,12月加息风险上升
根据 TD Securities,分析师预计“FOMC 或 Warsh 主席不会有太多新的沟通”。在他们看来,“10 月份按兵不动将使 12 月加息的可能性更大”,尤其是在“9 月 CPI 意外上行”之后,这凸显出“通胀风险仍然相关”。
因此,TD Securities 预计“美联储还将再加息两次(12 月和 3 月)”,并指出“通胀仍高于目标,且风险正在上升”。他们补充称,“通胀数据的演变将决定本轮周期后期加息的幅度和速度”,这表明未来公布的价格数据将对明年年初之后的政策路径起到关键作用。
技术分析:下布林带限制上行空间
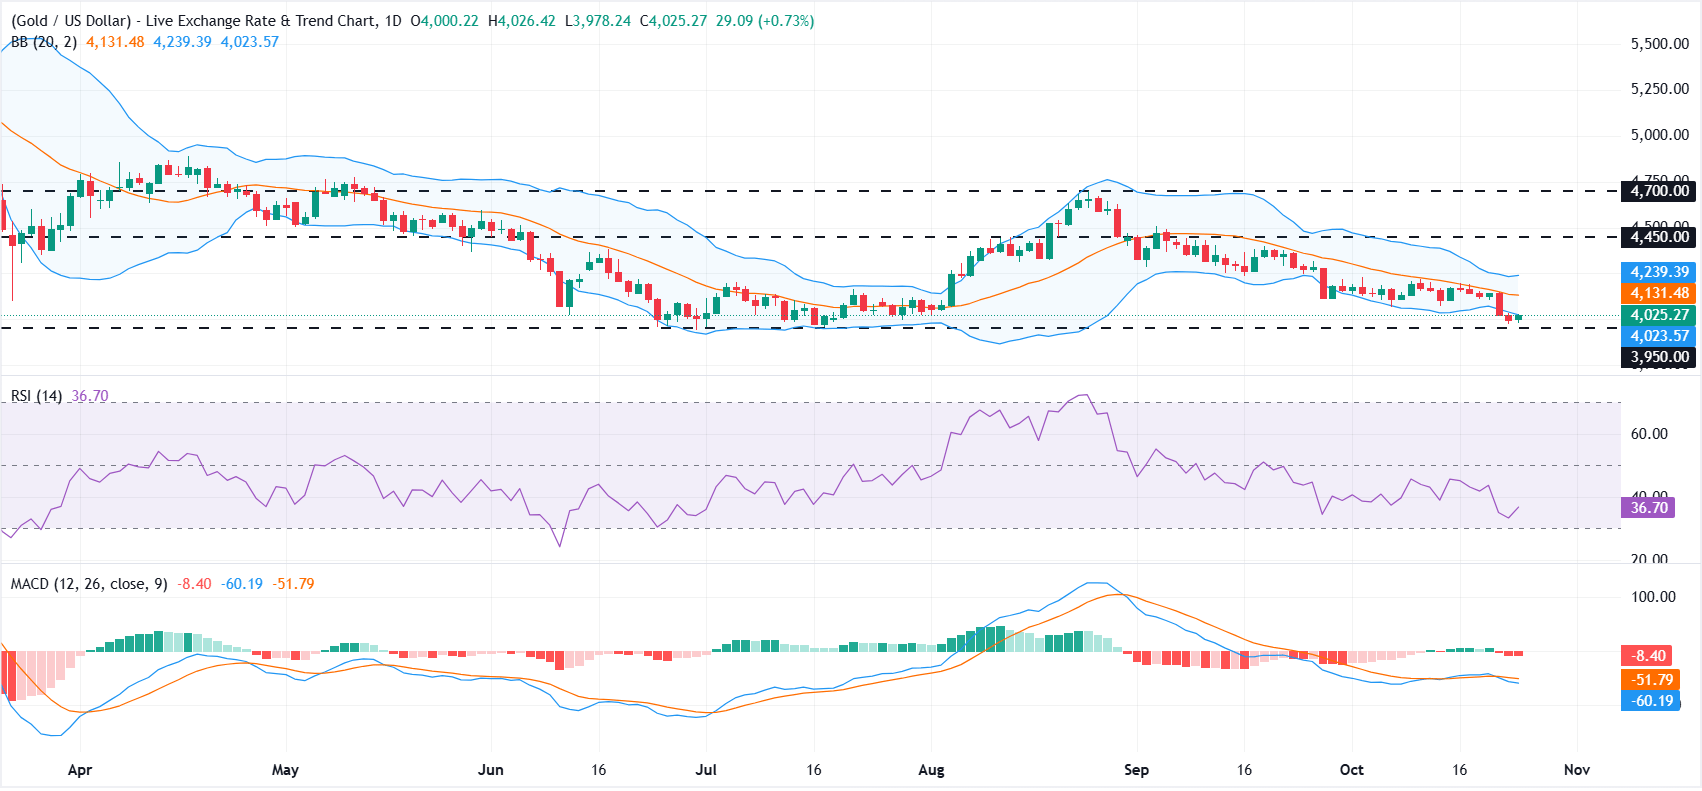
在日线图上,黄金/美元正试图重新站上 4023 美元的下方布林带。相对强弱指数(RSI)位于 36,略高于超卖区域,而移动平均趋同/背离(MACD)柱状图仍为负值;这两个指标都暗示,持续的下行压力仍在,而非近期跌势已明显耗尽。
上行方面,初步阻力位于 4020 美元附近的下方布林带,随后是 4130 美元附近的中轨以及 4241 美元附近的上轨。若能持续突破这些水平,可能为金价反弹至 4400-4500 美元区域打开大门,随后目标看向 4700 美元。
下行方面,直接支撑位于 3,975-3,950 美元区域。若果断跌破该区域,可能引发更深的回落,指向 3,900 美元这一心理关口,随后是 3,800 美元。
(本报道的技术分析由 AI 工具协助撰写。 了解更多。)
(本报道于周一 GMT14:15 更正,以澄清第一段中黄金跌至 7 月以来最低水平,而非 8 月。)
黄金常见问题(FAQ)
黄金在人类历史上发挥了关键作用,因为它被广泛用作价值储存和交换媒介。目前,除了它的光泽和用于珠宝之外,黄金还被广泛视为避险资产,这意味着它被认为是动荡时期的一项不错的投资。黄金还被广泛视为对冲通胀和货币贬值的工具,因为它不依赖于任何特定的发行方或政府。
各国央行是最大的黄金持有者。为了在动荡时期支撑本国货币,各国央行倾向于使储备多样化,并购买黄金,以提高人们对经济和货币实力的看法。高黄金储备可以成为一个国家偿付能力的信任来源。根据世界黄金协会的数据,各国央行在2022年增加了1136吨黄金储备,价值约700亿美元。这是有记录以来最高的年度购买量。中国、印度和土耳其等新兴经济体的央行正在迅速增加黄金储备。
黄金与美元和美国国债呈负相关,两者都是主要的储备资产和避险资产。当美元贬值时,黄金往往会上涨,使投资者和央行能够在动荡时期实现资产多元化。黄金与风险资产也呈负相关。股市的反弹往往会压低金价,而风险较高的市场的抛售往往有利于黄金。
由于各种各样的因素,价格可能会变动。地缘政治不稳定或对深度衰退的担忧可能会迅速推高黄金价格,因其避险地位。作为一种低收益资产,黄金往往会随着利率下降而上涨,而较高的资金成本通常会拖累黄金。尽管如此,由于资产以美元(XAU/USD)定价,大多数走势取决于美元(USD)的表现。强势美元倾向于控制金价,而弱势美元则可能推高金价。
由 Robert Both 和 Emma Lawrence 领导的道明证券(TD Securities)宏观研究团队预计,尽管市场定价显示约 20 个基点的收紧,加拿大央行将在 10 月 28 日的会议上将政策利率维持在 2.25%。他们认为,近期通胀数据和增长不确定性不足以证明立即加息是合理的,但现在预计将在 12 月和 1 月加息,终端利率接近 2.75%。
10 月暂停,随后进一步收紧
“所有人的目光都将聚焦于周三加拿大央行的决定,以及该行是否会跟随 Macklem 行长的鹰派言论,实施自 2023 年以来的首次加息。我们认为他们会将利率维持在 2.25%。”
“我们预计加拿大央行将在 10 月将利率维持在 2.25%,尽管 Macklem 行长在泰国举行的 IMF 会议后发表了近期言论。虽然我们不能排除在 Macklem 的圆桌会议以及随后市场预期转变之后出现 25 个基点的变动,但我们认为,在没有更多证据表明高油价正向核心通胀扩散之前,央行不应加息。”
“鉴于围绕新贸易紧张局势影响以及未来进一步升级威胁的持续不确定性,我们认为正确的做法是再等待六周,以获得更多明确信息。如果央行确实在 10 月按兵不动,我们也预计会看到更偏鹰派的表态,以暗示加息即将到来。”
“不过,央行近期的表态确实显示出一种更具前瞻性、用于管理通胀风险的做法,因此我们将此前对 1 月/3 月的加息预期提前至 12 月和 1 月。我们仍预计央行会在 2.75% 停止。”
(本文由人工智能工具协助生成,并经编辑审核。了解更多。)
- 欧元/美元小幅走低,因美元走强和法国财政担忧拖累欧元。
- 交易员等待本周美联储和欧洲央行的政策决定,预计两家央行都将维持利率不变。
- 即将公布的美国通胀和欧元区增长数据可能影响市场对 12 月政策举措的预期。
周一,欧元/美元小幅走低,因美元(USD)反弹在本周美联储(Fed)和欧洲央行(ECB)货币政策决定前拖累欧元(EUR)。与此同时,法国不断恶化的财政前景以及债券市场压力仍是欧元的额外逆风。
截至撰写时,该货币对交投于 1.1183 附近,日内下跌 0.17%。美元指数(DXY)追踪美元兑一篮子六种主要货币的价值,目前交投于 101.99 附近,较上周跌至 101.45 后有所回升,后者为 10 月 1 日以来的最低水平。
美联储将于周三公布决议,随后欧洲央行将于周四公布,市场普遍预计两家央行都将维持利率不变。通胀仍高于各自 2% 的目标,而与中东紧张局势相关的更高能源成本使风险仍偏向上行。由于交易员预计两家央行都将在 12 月加息,关于政策前景的指引可能比决议本身引发更强烈的市场反应。
油价和通胀预期走高,欧元面临逆风,且快于欧洲央行的反应
根据德国商业银行(Commerzbank)的说法,近期油价上涨对欧元尤其不利,因为“尤其是更高的油价应会给欧元带来更大压力,因为其对欧元区通胀和经济活动的影响更为明显,而且总体上对该货币不利。”该行指出,“欧元区短期通胀预期的上升幅度强于美国”,并且“当前更高的通胀预期并未被相应的相对利率预期变化所抵消。”德国商业银行认为,综合来看,“原则上,这对欧元是一个负面信号。”
与此同时,该行指出,法国利差近期扩大尚未传导至更广泛的欧元区压力,并评论称,“这表明市场目前主要将财政担忧视为法国自身的问题。”德国商业银行认为,“一种可能的解释”是,“市场预期如果传染效应变得更加明显,欧洲央行将会出手干预,从而限制欧元区债券市场更广泛碎片化的风险。”
除了央行决议之外,本周密集的经济日程也可能影响欧元/美元。周二美国将公布 ADP 就业数据、9 月耐用品订单、10 月消费者信心和 9 月新屋销售。周四将公布 9 月个人消费支出(PCE)通胀、第三季度国内生产总值(GDP)初值以及每周初请失业金人数。
欧元区方面,周四将公布 10 月商业景气、消费者信心和经济景气数据。周五将公布该地区第三季度 GDP 初值和失业率,以及德国 10 月消费者物价指数(CPI)初值。
欧央行常见问题(FAQ)
位于德国法兰克福的欧洲中央银行是欧元区的储备银行。欧洲央行为该地区设定利率并管理货币政策。欧洲央行的主要任务是维持物价稳定,这意味着将通胀率保持在2%左右。它实现这一目标的主要工具是提高或降低利率。相对较高的利率通常会导致欧元走强,反之亦然。欧洲央行管理委员会每年召开八次会议,制定货币政策决定。决定是由欧元区国家银行行长和包括欧洲央行行长克里斯蒂娜·拉加德在内的六个常任理事国做出的。”
“在极端情况下,欧洲央行可以实施一种叫做量化宽松的政策工具。量化宽松是指欧洲央行印制欧元,然后用这些欧元从银行和其他金融机构购买资产——通常是政府债券或公司债券。量化宽松通常会导致欧元走弱。当仅仅降低利率不太可能实现价格稳定的目标时,量化宽松是最后的手段。欧洲央行在2009年至2011年的金融危机期间、2015年通胀持续低迷期间以及新冠肺炎大流行期间都使用了这种方法。”
量化紧缩(QT)是量化宽松的反面。它是在量化宽松之后,当经济正在复苏,通胀开始上升时进行的。在量化宽松中,欧洲央行(ECB)从金融机构购买政府和公司债券,为它们提供流动性,而在QT中,欧洲央行停止购买更多债券,并停止将其持有的到期债券本金进行再投资。这通常对欧元有利(或看涨)。
德国商业银行(Commerzbank)的文森特-施塔默博士分析了西班牙强劲的经济表现,预计其 GDP 将在 2026 年增长 2.6%,远超欧元区其他经济体。他将此归因于移民和劳动力市场改革推动的更高潜在增长,但警告称,这些顺风因素已接近高点,政治和债券市场风险可能会使明年的增长放缓至 2% 以下。
经济动能被视为已接近高点
"自 2023 年以来,西班牙经济的平均年增长率略低于 3%,今年也有望实现 2.6% 的增长。这意味着,西班牙的经济产出增速几乎是剔除西班牙后的欧元区的三倍。原因是什么,未来又会如何?"
"西班牙 GDP 从现在起极有可能只会以其潜在增速增长,不会再进一步超过这一水平。反过来,潜在增长率目前可能也已处于高点,并将开始回落。增长、结构性失业率下降以及生产率上升的良性循环可能会放缓。"
"此外,净移民规模相对于西班牙持续增长的人口也在下降。这会从百分比角度抑制潜在增长,因此到 2030 年时,潜在增长率很可能会比当前水平低一个多百分点。"
"预计西班牙经济在短期内仍将保持强劲,但现在的增长可能已经弱于今年上半年。在今年强劲增长 2.6% 之后,明年的增速可能会滑落至 2% 以下。因此,西班牙仍是欧元区主要经济体中的明星表现者。"
(本文由人工智能工具协助生成,并经编辑审核。了解更多。)
ING 的 Carsten Brzeski 强调德国经济韧性,Ifo 指数连续第六个月上升至 90.2,创三年多来最高水平。尽管当前评估显示更高的能源价格和利率已带来初步压力,但预期已有所改善。Brzeski 指出,持续的财政刺激以及德国相较于近期全球动荡所具有的相对优势,支撑了短期 GDP 前景。
Ifo 上升凸显韧性动能
"德国经济韧性持续存在,因为该国的领先指标 Ifo 指数已连续第六个月上升。10 月,Ifo 指数为 90.2,高于 9 月的 89.9,目前已升至三年多来的最高水平。"
"展望未来,今天的 Ifo 指数表明,对于德国经济前景而言,所有希望仍寄托于持续的财政刺激,以越来越多地传导至整个经济体。即便政府在实现支出和投资目标方面举步维艰,这一希望也可能成为现实。"
"经济越能抵御短期风险,出现增长意外的可能性就越高。让我们看看周五公布的第三季度 GDP 增长初值会带来什么;到目前为止,德国经济显然正朝着自 2022 年以来最佳年度增长表现的方向前进。"
"总而言之,今天的 Ifo 指数证实德国经济正享受着出人意料的韧性,甚至出现了小幅周期性反弹。我们知道,周期性反弹并不自动意味着结构性复苏,但在过去几年里宏观利空消息源源不断的情况下,任何积极进展都应当珍惜。"
(本文由人工智能工具协助生成,并经编辑审核。 了解更多。)