

- 美元/日元在周二欧洲早盘温和上涨至 157.95 附近。
- 日本央行摘要暗示 12 月加息的可能性。
- 美国 10 月 CPI 通胀数据将于周二受到密切关注。
周二欧洲早盘交易时段,美元/日元货币对在 157.95 附近小幅上涨。日本央行(BoJ)的鹰派立场可能会限制该货币对的上行空间。交易员仍高度警惕日本当局的货币干预。美国消费者价格指数(CPI)通胀数据将在周二晚些时候成为焦点。
根据周二公布的 10 月政策会议摘要,日本央行董事会成员认为近期有必要加息,这表明 12 月采取行动的可能性很大。九名董事会成员中的一位表示:“央行应在不至于过度谨慎的情况下,在适当的时候决定下一次政策利率上调。”
日本官员的货币干预可能在短期内提振日元(JPY)兑美元(USD)。日本财务省(MOF)周一公布的季度数据显示,日本在 7 月 30 日至 8 月 3 日期间的三天里进行了外汇市场干预。
其中最大规模的一次干预发生在 7 月 30 日,总额达 7.98 万亿日元(503.6 亿美元),超过了 4 月 30 日创下的 6.28 万亿日元的前纪录。
交易员将密切关注周二公布的美国通胀数据。经济学家预计,整体 CPI 10 月月率将上升 0.3%,而核心 CPI 预计将上升 0.2%。
如果美国通胀出现更热的迹象,可能会强化市场对美联储(Fed)12 月加息的预期,并提振美元。不过,由于一年前政府停摆,该报告不会包含 10 月 CPI 的同比读数。
随着日本央行收紧预期和日本国债动态支撑日元,日元支撑增强
荷兰合作银行(Rabobank)分析师指出,日元今年表现突出,并表示:“截至目前,日元是 G10 货币中第二强的货币。”他们承认,“这一强劲排名得益于夏季 3 天内大规模外汇干预的支持,其中包括与美国财政部的联合干预”,但也指出,近期该货币本身也因自身优势而走强。尤其是,他们观察到,“从 1 个月的视角来看,日元已成功跑赢美元,市场明显不愿将美元/日元推升至 158.70 区域上方,而该区域与 200 日简单移动均线(sma)重合。”
在政策方面,Rabobank 指出,“尽管上周末日经 225 指数的抛售打压了市场对日本央行 12 月加息可能性的预期,但 9 月工资数据的强劲表现支持下个月以及明年进一步收紧政策的可能性。”在此背景下,他们认为,“在我们看来,这表明从 3 个月的视角看,美元/日元可能小幅回落至 155.00 区域。”他们补充称,“日元反转的另一个组成部分可能是日本国债(JGB)市场更为坚挺的基调”,这“可能有助于在未来几个月为日元提供更有利的背景。”
从资金流和财政角度来看,瑞穗银行(Rabobank)强调,“日本的初级赤字优于七国集团(G7)平均水平,而且市场猜测,日本规模庞大的资产管理机构可能会受到吸引而将资金汇回国内,以利用更高的日本国债(JGB)收益率。这将对日元(JPY)产生积极影响。”展望未来,他们指出,“下周将公布的第三季度 GDP 数据和 10 月全国 CPI 通胀数据都将受到日本央行(BoJ)观察人士的关注,”并总结称,“我们对日元中期前景仍持谨慎乐观态度。”
尽管就业数据稳健,Daly 仍更偏鹰派,通胀仍是首要任务
美联储(Fed)的 Daly 发表了比平时更偏鹰派的言论,FXS Speechtracker 评分为 8/10,而历史平均值为 6.4/10,这凸显出即便就业报告被描述为好消息、工资增长“并不火爆”,通胀“必须是第一优先事项”。她强调实际工资正在下降、通胀高企时间过长,以及政策“将不得不”进一步收紧——同时保持时点取决于数据——这表明其倾向于进一步加息,并且这种倾向建立在对强劲劳动力市场的信心以及对增长仅有限担忧的基础上。
FXS 美联储情绪指数上升 0.95 点至 143.10,进一步印证整体美联储沟通背景仍稳稳处于鹰派区域,远高于中性 100 线。结合较高的 FXS Speechtracker 评分,Daly 的言论为市场对进一步收紧政策的预期带来增量上行压力,而这种背景通常有利于美元和收益率。
技术分析:美元/日元仍受制于关键 100 日 SMA 下方
在日线图上,美元/日元短线仍略偏看跌,因为其维持在 100 日简单移动平均线(SMA)下方,同时勉强守在 20 日布林带中轨支撑上方。布林带已收窄,价格徘徊于中轨附近,相对强弱指数(RSI)约为 51,显示动能中性,暗示近期下行压力目前更多是在盘整,而非加速。
上行方面,初步阻力位于 20 日布林带上轨附近的 158.90,而 100 日 SMA 位于 159.00,形成紧密压制,若要缓解当前的修正性基调,则需要重新站上该区域。下行方面,初步支撑位于 157.95 附近的布林带中轨,其后是 156.95 附近的下轨;若日线收盘跌破该下边界,将为更深度的回调打开空间,尽管整体仍处于更大区间内。
(本报道中的技术分析由 AI 工具协助撰写。了解更多。)
日元常见问题(FAQ)
日元(JPY)是世界上交易量最大的货币之一。日元的价值大体上取决于日本经济的表现,但更具体地说,取决于日本央行(Bank of Japan)的政策、日美债券收益率之差,或交易员的风险情绪等因素。
“日本央行的任务之一是货币控制,因此它的举措对日元至关重要。日本央行有时会直接干预外汇市场,通常是为了降低日元的价值,不过由于主要贸易伙伴的政治担忧,日本央行通常不会这么做。由于日本央行和其他主要央行之间的政策分歧越来越大,日本央行在2013年至2024年期间的超宽松货币政策导致日元对主要货币贬值。最近,这种超宽松政策的逐渐退出给日元提供了一些支持。”
过去10年,日本央行坚持超宽松货币政策的立场,导致其与其它央行(尤其是与美联储(fed))的政策分歧不断扩大。这支撑了10年期美国国债和10年期日本国债之间利差的扩大,这有利于美元兑日元。日本央行在2024年决定逐步放弃超宽松政策,加上其他主要央行的降息,正在缩小这一差距。
日元通常被视为一种避险投资。这意味着,在市场紧张时期,投资者更有可能将资金投入日元,因为日元被认为具有可靠性和稳定性。动荡时期可能会使日元对其他被视为投资风险更大的货币升值。
- 澳元/美元在 0.6925 附近盘整,市场焦点转向 10 月美国 CPI 数据。
- 除非出现显著偏离,否则美国 CPI 预计对美联储利率预期的影响有限。
- 金融市场确信美联储将在下个月加息。
周二欧洲交易时段,澳元(AUD)兑美元(USD)在 0.6925 附近持平交投。随着投资者将注意力转向将于 GMT13:30 公布的美国(US)10 月消费者物价指数(CPI)数据,澳元/美元维持区间波动。
美国整体CPI月率预计为0.3%,低于前值0.6%。同期,剔除波动较大的食品和能源项目的核心CPI预计将以0.2%的温和速度增长,低于前值0.3%。
除非出现大幅偏离,否则美国 CPI 数据预计对美联储(Fed)货币政策前景预期的影响有限,因为油价下跌已导致全球通胀预期脱锚。
根据 CME FedWatch 工具,交易员确信美联储将在 12 月会议上将利率上调 25 个基点(bps),至 4.00%-4.25% 区间。该工具显示,市场对 12 月会议美联储鹰派预期已升至 84.2%,高于一周前的 77.4%。
在 10 月美国非农就业数据(NFP)强劲后,交易员提高了对美联储鹰派押注。上周五公布的数据显示,美国经济新增 16.5 万个就业岗位,显著高于 6.5 万的预期和前值 6 万。
澳元方面,投资者正等待将于周四公布的 11 月消费者通胀预期数据。该数据可能对澳大利亚央行(RBA)的货币政策预期产生重大影响,因为政策制定者最近的言论表明,他们对居高不下的通胀高度担忧。
“无论你使用哪种衡量标准,通胀都太高了,”澳储行副行长 Andrew Hauser 上周表示。
澳元/美元技术分析
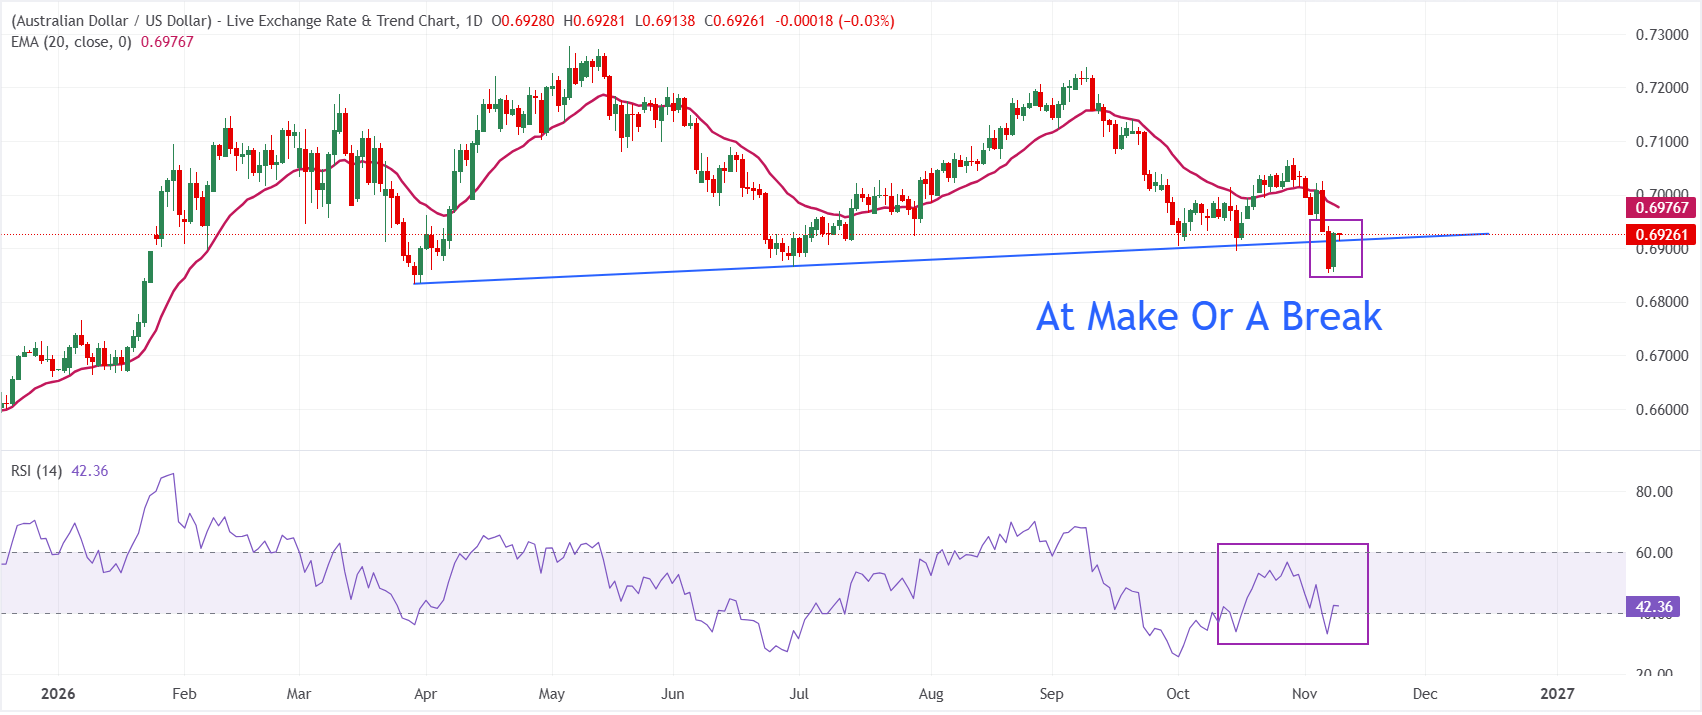
日线图上,澳元/美元交投于 0.6926。该货币对仍守在 0.6914 附近的前上升趋势支撑线之上,但受制于接近 0.6977 的 20 日指数移动均线(EMA),只要价格仍低于这一动态阻力,短期偏向就将维持看跌。14 日相对强弱指数(RSI)徘徊在 40 低位,表明动能疲弱,并暗示在上方均线下方,反弹尝试可能会受阻。
上行方面,初步阻力位于 0.6977 的 20 日 EMA,日线收盘站上该水平才有助于缓解眼前的看跌压力。下行方面,0.6914 附近的趋势线区域提供初步支撑;若明确跌破该区域,将暴露更低水平,并强化澳元/美元当前的疲软基调。
(本报道的技术分析由 AI 工具协助撰写。了解更多。)
美元常见问题(FAQ)
美元(USD)是美国的官方货币,也是许多其他国家的“事实上”货币,与当地纸币一起流通。根据 2022年的数据,美元是世界上交易量最大的货币,占全球外汇交易额的88%以上,平均每天交易6.6万亿美元。 第二次世界大战后,美元取代英镑成为世界储备货币。在其历史上的大部分时间里,美元都是由黄金支撑的,直到1971年布雷顿森林协定(Bretton Woods Agreement)废除了金本位制。”
“影响美元价值的最重要的单一因素是货币政策,这是由美联储(Fed)决定的。美联储有两项任务:实现物价稳定(控制通胀)和促进充分就业。它实现这两个目标的主要工具是调整利率。当物价上涨过快,通货膨胀率高于美联储2%的目标时,美联储将加息,这有助于美元升值。当通货膨胀率低于2%或失业率过高时,美联储可能会降低利率,这将给美元带来压力。”
在极端情况下,美联储还可以印更多美元,实施量化宽松政策。量化宽松是美联储在陷入困境的金融体系中大幅增加信贷流动的过程。这是一种非标准的政策措施,用于信贷枯竭,因为银行不愿相互放贷(出于对交易对手违约的担忧)。当仅仅降低利率不太可能达到必要的效果时,这是最后的手段。这是美联储在2008年金融危机期间对抗信贷紧缩的首选武器。它涉及到美联储印刷更多的美元,并用这些美元主要从金融机构购买美国政府债券。量化宽松通常会导致美元走软。”
量化紧缩(QT)是一个相反的过程,即美联储停止从金融机构购买债券,不再将其持有的到期债券的本金再投资于新的购买。这通常对美元有利。
- 周二欧洲早盘时段,美元/加元持稳于 1.4120 附近。
- 美国 10 月 CPI 通胀报告将成为周二的焦点。
- 加拿大失业率在 10 月升至六个月高点。
周二欧洲早盘交易时段,美元/加元在 1.4120 附近持平。交易员可能更愿意在当天稍晚公布关键的美国通胀数据之前保持观望。
上周公布的强于预期的美国非农就业报告(NFP)强化了市场对美国联邦储备委员会(Fed)可能在更长时间内维持较高利率的预期,从而支撑美元(USD)兑加元(CAD)走强。根据 CME FedWatch 工具,市场目前定价美联储 12 月加息的概率接近 84.0%。
交易员正等待周二稍晚公布的美国消费者物价指数(CPI)通胀报告,以寻求新的推动力。经济学家预计,10 月总体 CPI 月率将上升 0.3%,而核心 CPI 预计将上升 0.2%。
由于一年前政府停摆,导致美国劳工统计局(BLS)无法收集部分数据并编制完整的指数水平,因此该报告不会包含 10 月 CPI 的年率读数。
加元方面,加拿大统计局上周公布,10 月失业率升至六个月高点 6.7%,同时经济净减少 4,700 个就业岗位。据路透社报道,货币市场已调整对加拿大央行(BoC)加息的押注,目前仅定价 3 月份再加息 25 个基点。
加元缓步走高,但加拿大丰业银行指出基本面脆弱
加拿大丰业银行分析师指出,尽管加元有所上涨,但“与其他货币相比,加元的相对表现仍显得有些令人失望,这凸显了其作为低贝塔风险和商品货币的角色。”他们补充称,“尽管如此,加元的强势仍然值得注意,并且在回吐 9 月初的跌幅时,正威胁刷新本地高点,”这凸显了近期反弹的幅度。然而,该行对这一走势的可持续性持更为谨慎的态度,表示“不过我们仍然有些谨慎,因为美国和加拿大收益率利差重新扩大,对加元不利,而且我们注意到,近期加元的强势并未得到基本面的确认。”
巴金指出通胀风险,但在经济保持韧性的情况下敦促美联储谨慎推进政策路径
巴金的最新言论在 FXS Speechtracker 上得分为 6.2,仅略高于 6.1 的历史均值,凸显出语气略偏鹰派,但总体上与既定基线大体一致。巴金强调“风险在于通胀方面”,同时称政策路径“直截了当”,但仍需“谨慎”推进。他指出需求具有韧性、成本压力广泛存在,以及企业有意将更高成本转嫁出去,尽管消费者信心仍然“低迷”,但支出依旧持续。经济状况“异常稳定”、健康的贷款管道、温和的裁员以及强劲的盈利共同强化了一种潜在强势的叙事,使美联储倾向于防范价格压力重新抬头。
FXS 美联储情绪指数下滑 0.66 点至 142.34,表明市场感知到的鹰派程度略有回落,尽管该指标仍稳稳高于中性 100 关口。这一结构表明,虽然当前语气边际上略微不那么鹰派,但整体政策背景仍明显偏向警惕通胀风险,而非即将转向更宽松的美元政策。
技术分析:美元/加元在 100 日均线上方维持看涨基调
在日线图上,美元/加元在 100 日移动平均线(MA)和布林带 20 日简单移动平均线之上盘整,维持温和看涨偏向。这一位置表明逢低买盘兴趣仍在,而相对强弱指数(14)约在 56 附近,显示在此前超买读数缓和后,当前上行动能属于适度而非过度延伸。
下行方面,初步支撑位于 1.4060–1.4045 区域,布林带中轨与 100 日均线在此交汇;若卖压加速,进一步支撑位于 1.3910 附近的布林带下轨。上行方面,近期阻力位于 1.4205 附近的布林带上轨,若能持续突破这一上限,将为该货币对延续更广泛的上升走势打开空间。
(本报道的技术分析由 AI 工具协助撰写。了解更多。)
加元常见问题(FAQ)
推动加元(CAD)的关键因素是加拿大银行(BoC)设定的利率水平、加拿大最大的出口产品石油价格、经济健康状况、通货膨胀和贸易平衡(加拿大出口与进口之间的差额)。其他因素包括市场情绪,即投资者是在买入风险更高的资产(风险偏好),还是在寻求避险(风险偏好),而风险偏好则是正面的。作为其最大的贸易伙伴,美国经济的健康状况也是影响加元的关键因素。
加拿大银行(BoC)通过设定银行间相互拆借的利率水平,对加元具有重大影响。这影响到每个人的利率水平。加拿大央行的主要目标是通过上调或下调利率,将通货膨胀率维持在1-3%。相对较高的利率往往对加元有利。加拿大央行还可以利用量化宽松和紧缩政策来影响信贷状况,前者对加元不利,后者对加元有利。
石油价格是影响加元价值的一个关键因素。石油是加拿大最大的出口产品,因此石油价格往往对加元价值产生直接影响。一般来说,如果油价上涨,加元也会上涨,因为对加元的总需求会增加。如果油价下跌,情况正好相反。较高的油价也倾向于导致贸易顺差的可能性更大,这也支持加元。
由于通货膨胀降低了货币的价值,传统上一直被认为是一种货币的负面因素,但在现代,随着跨境资本管制的放松,情况实际上正好相反。较高的通货膨胀率往往会导致央行提高利率,从而吸引更多的资金流入,这些资金来自寻求利润丰厚的投资场所的全球投资者。这增加了对当地货币的需求,在加拿大就是加元。
宏观经济数据的发布衡量了经济的健康状况,并可能对加元产生影响。GDP、制造业和服务业pmi、就业和消费者信心调查等指标都能影响加元的走势。强劲的经济对加元有利。它不仅吸引了更多的外国投资,而且可能会鼓励加拿大银行提高利率,从而导致货币走强。然而,如果经济数据疲弱,加元可能会下跌。
- 白银价格在美国 CPI 数据公布前夕于 53 美元附近横盘整理。
- 美国总体 CPI 和核心 CPI 的年化增速均预计将加快。
- 由于油价下跌,美元整体承压。
周二欧洲早盘时段,白银价格(XAG/USD)在 53.00 美元附近盘整。投资者等待将于 GMT13:30 公布的美国 10 月消费者物价指数(CPI)数据,白色金属走势持平。
根据预估,月度总体通胀和核心通胀增幅分别维持在 0.3% 和 0.2%,保持温和。
预计通胀数据将对美联储(Fed)的利率预期产生重大影响。根据 CME FedWatch 工具,目前交易员确信美联储将在 12 月政策会议上加息。
美联储加息对白银等无收益资产不利。
在美国 CPI 数据公布前,由于油价下跌,全球通胀预期已趋于稳定,美元承压。随着美国与伊朗达成协议的希望升温,能源价格受到打压。
截至发稿时,衡量美元兑六种主要货币价值的美元指数(DXY)延续前一交易日跌势,维持在 101.67 附近。
白银技术分析
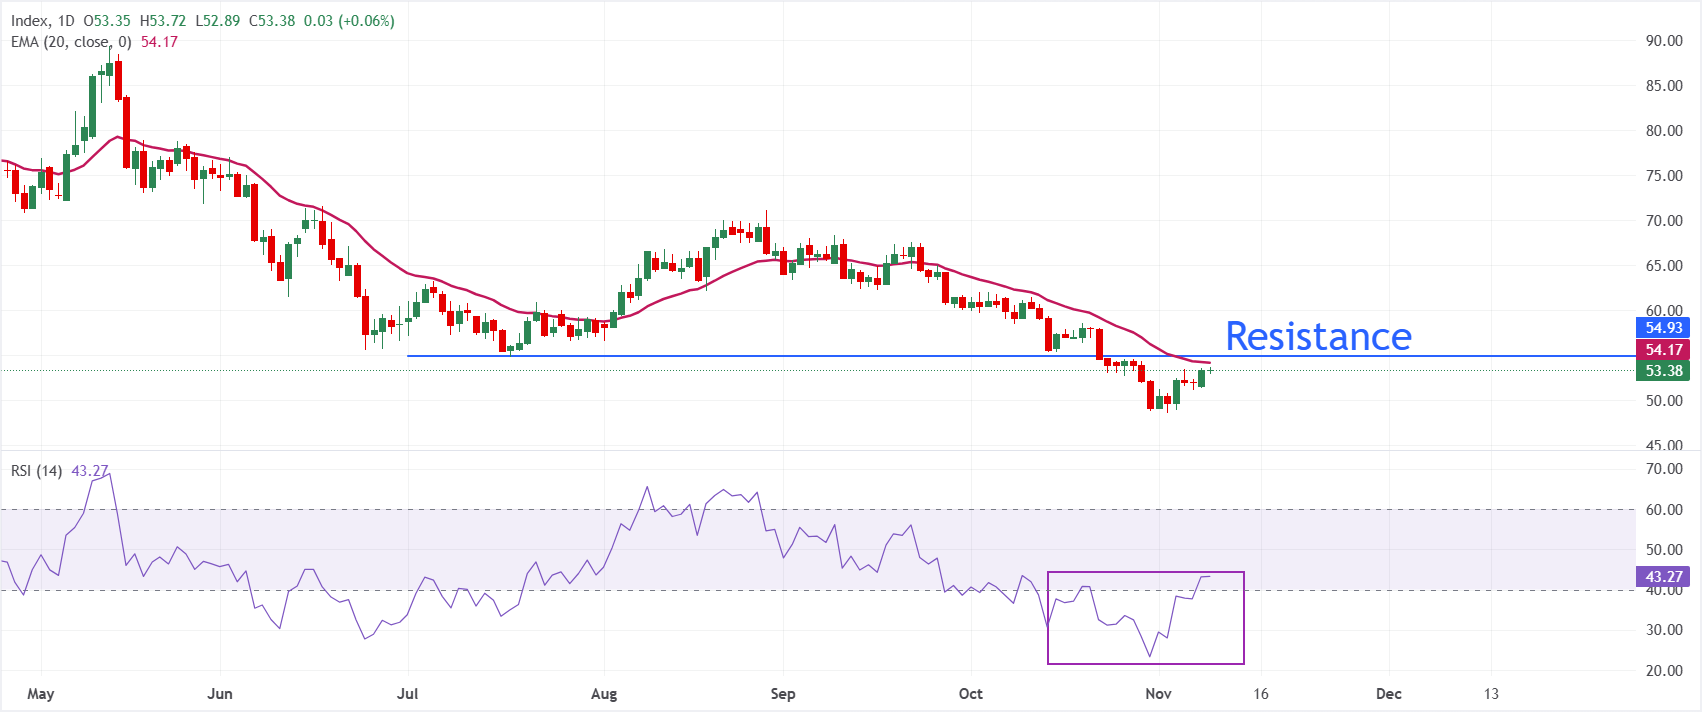
在日线图上,XAG/USD 交投于 53.39 美元。由于价格仍低于 20 日指数移动均线(EMA)54.17 美元,该货币对短期内维持看跌倾向,表明反弹仍受到这一动态阻力位的压制。相对强弱指数(RSI)位于 43,仍低于中线,暗示尽管自近期低点温和回升,但下行压力依然存在。
上行方面,初步阻力位于 20 日 EMA 附近的 54.17 美元,日收盘若能站上该水平,将有助于缓解眼前的看跌压力,并为更持续的反弹打开空间。下行方面,日线图上缺乏附近已确认的支撑位,凸显出若卖方重新掌控局面,价格存在再度走弱的风险;交易员可能需要依赖日内结构和此前波段低点来判断买盘兴趣可能在何处重新出现。
(本故事的技术分析由 AI 工具协助撰写。 了解更多。)
白银常见问题(FAQ)
白银是投资者之间交易量很大的贵金属。历史上,它一直被用作价值储存和交换媒介。尽管没有黄金那么受欢迎,但交易者可能会转向白银,以实现投资组合的多元化,因为白银具有内在价值,或者在高通胀时期作为一种潜在的对冲工具。投资者可以以金币或金条的形式购买实物白银,也可以通过交易所交易基金(etf)等工具进行交易。交易所交易基金追踪国际市场上的白银价格。
银价可能会受到多种因素的影响。地缘政治不稳定或对经济深度衰退的担忧,可能使白银价格因其避险地位而上涨,尽管其上涨幅度不及黄金。作为一种无收益资产,白银往往会随着利率的降低而上涨。它的变动还取决于美元(USD)的表现,因为资产是以美元(XAG/USD)定价的。美元走强往往会抑制银价上涨,而美元走弱则可能会推高银价。其他因素,如投资需求、采矿供应(白银比黄金丰富得多)和回收率也会影响价格。
银被广泛应用于工业,特别是在电子或太阳能等领域,因为它是所有金属中导电性最高的金属之一,比铜和金还要高。需求的激增可能会提高价格,而需求的下降往往会降低价格。美国、中国和印度经济的动态也可能导致价格波动:对于美国,尤其是中国,它们的大型工业部门在各种工艺中使用白银;在印度,消费者对黄金珠宝的需求也在决定金价方面发挥了关键作用。
白银价格往往跟随黄金的走势。当金价上涨时,白银通常也会随之上涨,因为它们作为避险资产的地位是相似的。黄金/白银比率显示了等于一盎司黄金价值所需的白银盎司数,可能有助于确定两种金属之间的相对估值。一些投资者可能认为高比率是白银被低估或黄金被高估的一个指标。相反,较低的比率可能表明黄金相对于白银被低估了。